Рынок технического углерода: снижение цен продолжается, ближайший рост маловероятен
November 13, 2026
ТДД-Глобал
9883
Руководство
Основные моменты
Внутренний рынок технического углерода на этой неделе продемонстрировал снижение цен по основным регионам, что было обусловлено такими медвежьими факторами, как падение цен на сырьё (каменноугольную смолу) и слабый спрос со стороны конечных потребителей, особенно в секторе производства шин. Индексы цен отображают нисходящий тренд, а теоретическая маржинальная прибыль испытала лишь незначительное облегчение на фоне постоянного давления переговоров. Сырьевые рынки, включая каменноугольную смолу и антраценовое масло, также сталкиваются с понижательными факторами из-за накопления негативных настроений и низкой динамики торгов. Уровни загрузки мощностей как в производстве технического углерода, так и в его отраслях-потребителях остаются в пределах узкого коридора на фоне слабого спроса. Прогноз для отрасли указывает на ограниченное улучшение в краткосрочной перспективе, поскольку жёсткая стратегия закупок со стороны покупателей продолжает оказывать давление на сделки. TDD-Global продолжает устанавливать связь между проверенными поставщиками и покупателями по всему миру, укрепляя партнёрские отношения в химической промышленности.
Еженедельный обзор углеродной черной сажи: снижение в процессе, маловероятно восстановление в ближайшем будущем
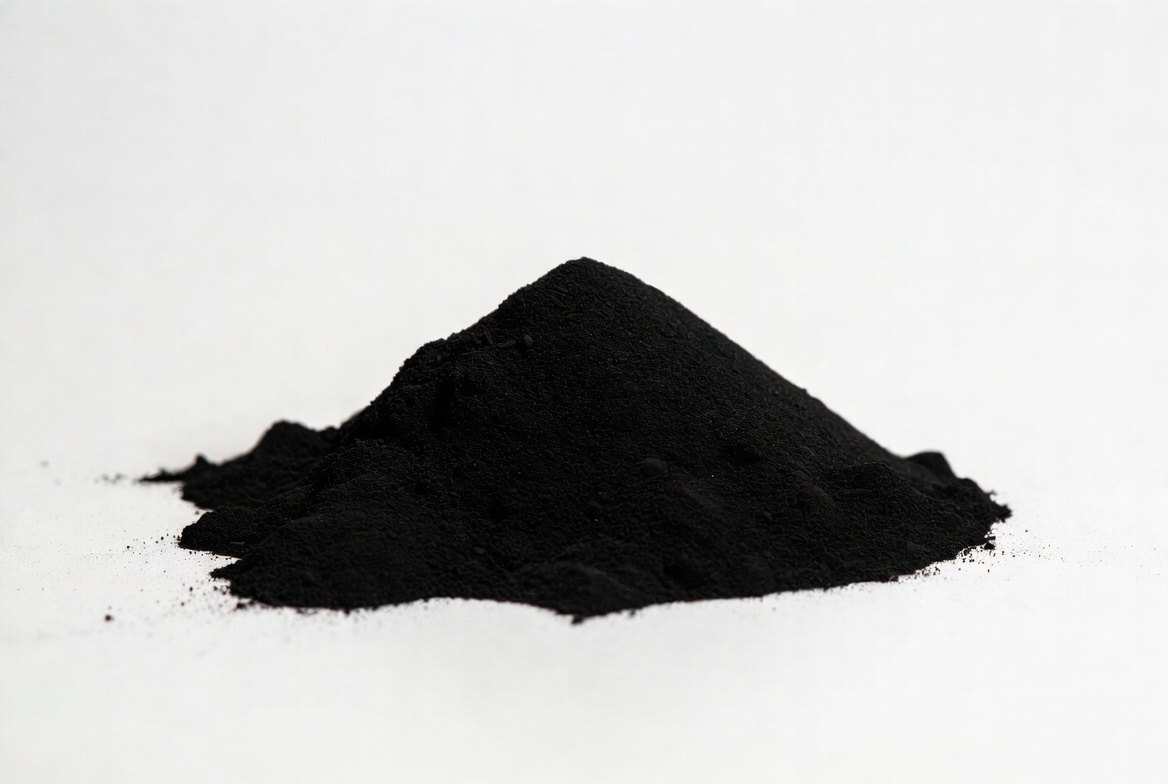
1. Анализ рынка углеродной черной сажи
1.1 Анализ цен
На этой неделе внутренние цены на углеродную черную сажу немного снизились. По состоянию на четверг в регионе Шаньдун цена составила 9200 юаней за тонну; в Шаньси — 9100; в Хэбэй — 9500; в Гуанчжоу — 9400, а в Чжэцзян — 9300 юаней.
Цены новых заказов на внутреннем рынке углеродной черной сажи на этой неделе снизились; негативные факторы сильны, и общие настроения в торговле вялые. Цены на новые заказы каменноугольной смолы упали, ослабив поддержку затрат и усложнив переговоры по новым заказам в регионе. Спрос на конечные резиновые шины слаб; после снижения коэффициента загрузки производств энтузиазм при закупках упал, покупки осуществляются только по принципу строго необходимого, что создает большое давление на сделки по новым заказам. В целом, слабая себестоимость и сокращение спроса совпадают, а слабая краткосрочная картина углеродной черной сажи вряд ли изменится.
1.2 Анализ индекса цен
По оценкам TOODUDO, по состоянию на 12 ноября индекс цен на углеродную черную сажу составил 9283, снизившись на 21 по сравнению с прошлым циклом.
2. Анализ рынка сырья
2.1 Средняя цена на высокотемпературную каменноугольную смолу за неделю
На этой неделе нисходящий тренд на внутреннем рынке высокотемпературной каменноугольной смолы стал еще более очевидным, центр цен продолжает снижаться. В последние недели цены на продукцию переработки продолжали падать; перерабатывающие компании терпят убытки, их способность закупать сырье по высоким ценам заметно ослабла, что усилило настроение на снижение цен. Негативные факторы накапливаются; исходя из стоимости и спроса, рынок каменноугольной смолы на этой неделе не смог удержать свои позиции и официально вошел в стадию снижения: центры переговоров сместились вниз. В краткосрочной перспективе, пока негативные факторы продолжают ослаблять рынок, настроение остается пессимистичным; закупки со стороны переработчиков происходят медленно, и ожидается дальнейшее снижение цен на каменноугольную смолу, сигналов к остановке падения пока нет.
2.2 Средняя цена на антраценовое масло за неделю
На этой неделе новые заказы на антраценовое масло внутри страны имеют тенденцию к снижению, общее настроение на рынке остается слабым. С точки зрения сырья, цены на новый заказ высокотемпературной каменноугольной смолы в основном упали; поддержка себестоимости заметно ослабла, что ограничивает поставки антраценового масла и уменьшает уверенность производителей держать цены.
В настоящее время производители высказывают слабую ценовую политику и в основном занимают выжидательную позицию, откладывая активные ценовые предложения, пока настроение конечного потребителя не станет ясным. Маржа углеродной черной сажи по-прежнему находится под давлением и ухудшает поддержку сырья; желание снижать цены сохраняется, закупки производятся только по мере необходимости, и заказы выполняются в ограниченном объеме. В целом, снижение себестоимости и давление со стороны спроса совпадают; ожидается, что в краткосрочной перспективе антраценовое масло останется в слабом положении, а центр цен может сместиться еще ниже.
3. Прогноз на углеродную черную сажу
В следующем цикле снижение цен на сырье будет трудно остановить, тендерные цены продолжают снижаться, настроение на рынке ясно негативное; цены на новые заказы углеродной черной сажи сокращаются узко, закупки конечных потребителей остаются строго необходимыми, для небольших партий и спотовых покупок накапливается давление на торговлю, и переговоры по новым заказам остаются слабыми.
4. Анализ прибыли N330
Взяв за пример провинцию Шаньдун, цены на тендеры по сырью — каменноугольной смоле — резко упали, а новые заказы на углеродную черную сажу все еще находятся в процессе согласования; углеродная черная сажа пока упала незначительно, поэтому теоретическая прибыль от углеродной черной сажи увеличилась на бумаге, однако тенденция переговоров все еще идет вниз, и доля убыточных сегментов рынка углеродной черной сажи в дальнейшем расширится. На данный момент теоретическая еженедельная прибыль отрасли составляет -302,5 юаней за тонну, что на 70,5 юаней больше, чем в предыдущем цикле.
5. Статистика уровня загрузки
5.1 Уровень загрузки углеродной черной сажи
Уровень загрузки в выборке внутренних предприятий по производству углеродной черной сажи составляет 59%. Он снижается: спрос на конечной стадии упал, что создало значительное давление на поставки; производители накопили запасы, и некоторые сократили объемы производства, снизив уровень загрузки. В целом, уровни загрузки углеродной черной сажи колеблются незначительно, постепенно снижаясь в процессе консолидации.
5.2 Уровень загрузки на предприятиях вниз по цепочке
Уровень загрузки на предприятиях по производству китайских полустальных шин составляет 64%, а на предприятиях по производству полно-стальных шин — 60%. В этом цикле планы производства у производителей шин варьировались; экологические факторы в некоторых регионах ограничивали работу, в то время как другие корректировали показатели в соответствии с внутренними и экспортными заказами; в целом, уровни загрузки шиноваренных предприятий колебались в узких пределах.
Наша платформа связывает сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и созданию ценных партнерских отношений. Независимо от того, ищете ли вы массовые товары, специализированную химию или персонализированные услуги по закупкам, TDD-Global — это надежный выбор.
Рекомендуем для вас
-
Обзор рынка продукции титана (12 ноября)6000
-
Рынок технического углерода: снижение цен продолжается, ближайший рост маловероятен9883
-
Цены на натуральный каучук достигли новых высот из-за ограниченного предложения (13 ноября)8140
-
Текущие котировки рынка титана на 11 ноября7301
-
Ежедневный отчет рынка технического углерода: спад неизбежен (11 ноября)9944
January 29, 2026, 3:29 PM
August 21, 2024, 2:42 PM
August 21, 2024, 2:28 PM
August 21, 2024, 2:20 PM