
Резина, специальный выпуск-№ 202605
```html
Анализ цен на рынке натурального каучука
Сухой каучук
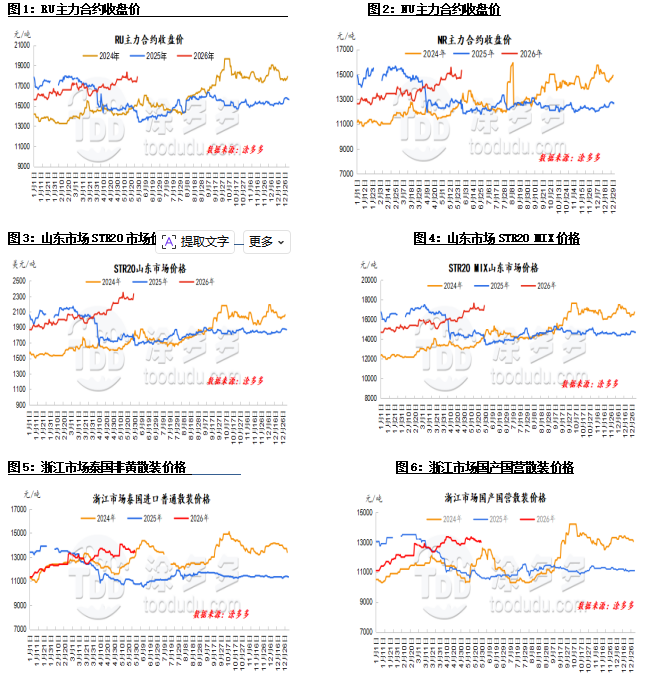
В мае цена на сухой каучук продемонстрировала явную тенденцию в форме перевернутой буквы V. В начале мая цены на сухой каучук непрерывно росли, достигая новых максимумов. Это было связано с реализацией ожиданий увеличения осадков в основных районах производства как внутри страны, так и за рубежом, а также с высоким спросом на пополнение запасов со стороны перерабатывающих заводов. Поставка сырья не соответствовала спросу в начале сезона сбора, что привело к постоянному росту закупочных цен.
Этому также способствовали продолжающиеся рыночные спекуляции относительно погодного явления Эль-Ниньо и устойчиво высокие цены на сырье за рубежом, что обеспечивало сильную поддержку со стороны затрат на натуральный каучук и подогревало оптимистичные настроения на рынке. После майских праздников отрасли downstream начали возобновлять производство, а шинные компании возобновили работу по плану, что привело к увеличению уровня использования производственных мощностей в отрасли.
Это, в сочетании с сокращением запасов натурального каучука на спотовом рынке, поддержало рынок натурального каучука после праздников, что привело к относительно сильным показателям. Однако по мере того, как ожидаемое увеличение производства в отечественных и международных районах производства постепенно реализовывалось, заводы upstream начали оказывать давление на снижение цен на сырье, что создало нисходящее давление на цены сырья.
Сопротивление downstream высокоценным поставкам продолжало расти. Под давлением множества негативных факторов цены на каучук, достигнув новых максимумов, утратили импульс к росту и постепенно снизились с пиковых значений, войдя в период слабой консолидации.
Натуральный латекс
Ценовая динамика концентрированного латекса в мае была схожа с динамикой сухого латекса, но общие колебания были более выраженными. В начале месяца цены на фьючерсы стабильно росли, что подогревало оптимистичные настроения. Кроме того, на рынке сохранялись спекулятивные настроения относительно Эль-Ниньо, что приводило к продолжению роста цен на сырье за рубежом.
Перерабатывающие заводы в Юго-Восточной Азии повысили цены на грузы в долларах США, что укрепило поддержку импортных затрат. Между тем, с ожидаемым снижением объемов импорта в мае и ограниченным давлением на предложение на спотовом рынке, трейдеры в целом повысили спотовые цены, и фокус реальных переговоров о сделках продемонстрировал значительную тенденцию к росту.
Однако глобальный рынок натурального каучука в настоящее время вступает в новую фазу увеличения производства, а производители downstream сталкиваются с значительным давлением заказов и затрат, что делает их устойчивыми к закупке высокоценного сырья. Сделки по высоким ценам трудно осуществить, что подавляет рост цен на каучук. Концентрированный латекс, с учетом слабого фактического спроса, начал снижаться.
Прогноз рынка:
1. В июне глобальное предложение находится в фазе увеличения производства, и ожидается ослабление поддержки затрат.
2. Ожидается, что уровень эксплуатации мощностей выборочных производителей шин останется высоким в июне.
3. Ожидается, что социальные запасы натурального каучука продолжат снижаться в июне.
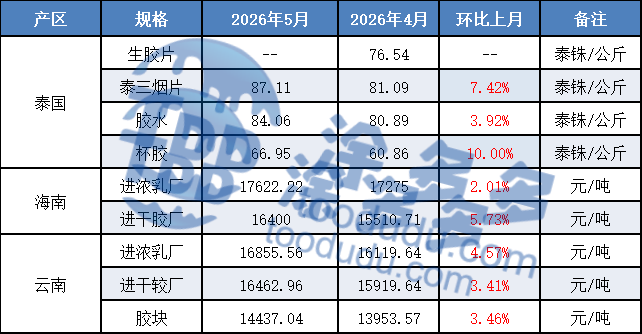
2. Сравнение цен на рынке каучука в этом месяце
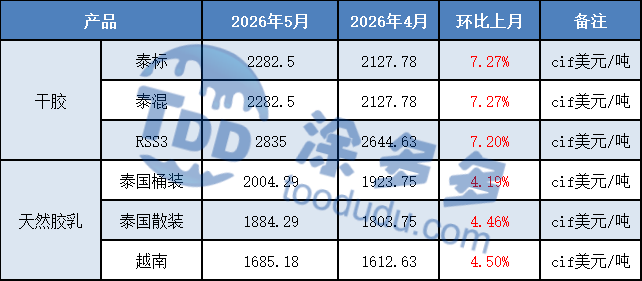
Международный рынок
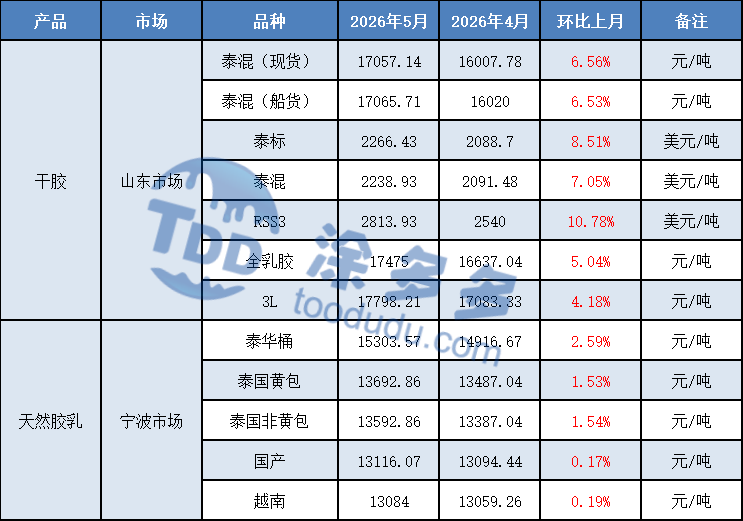
Внутренний рынок
3. Графики анализа цен на рынке каучука
Анализ предложения натурального каучука
1. Район производства в Таиланде
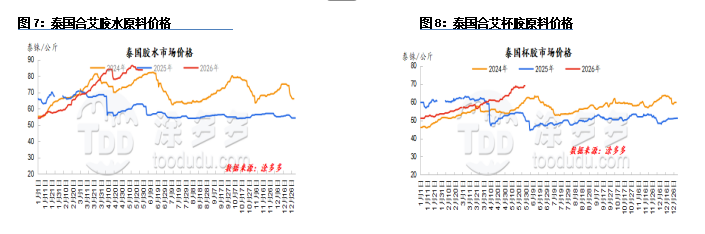
В начале мая увеличившиеся осадки в Таиланде привели к повышению темпов сбора в северных, северо-восточных и восточных районах, приближаясь к полномасштабному сбору. Сбор в южном производственном районе проходил гладко, а общий темп сбора значительно улучшился по сравнению с предыдущим месяцем.
В настоящее время, на начальных этапах сбора, общее предложение сырья остается ограниченным, а downstream заводы продолжают активно закупать сырье по высоким ценам, что приводит к новым максимумам цен на закупку сырья. В середине мая начался сезон дождей в Таиланде, и локальные осадки временно повлияли на операции по сбору.
Тем не менее, тенденция увеличения предложения сырья продолжилась, что привело к усилению давления на заводы по снижению цен, создавая нисходящее давление на цены сырья. Поддерживаемые зарубежными заказами, некоторые заводы продолжали активно закупать сырье, и цены на сырье стабилизировались после снижения, при этом поддержка затрат начала ослабевать.
2. Район производства во Вьетнаме
В мае осадки в районах производства каучука во Вьетнаме были в целом благоприятными, и процесс сбора проходил в соответствии с ожиданиями. В настоящее время Вьетнам находится в полномасштабной операции по сбору по всей стране, а производство нового каучука увеличилось по сравнению с предыдущим месяцем. Краткосрочные осадки оказали относительно небольшое влияние на операции по сбору.
Исходя из текущей ситуации, ожидается концентрированный приток сырья примерно в июне. Перерабатывающие заводы продолжают сталкиваться с давлением выполнения экспортных заказов, что приводит к сильной потребности в закупке сырья. Под давлением ожидаемого выпуска нового каучука в июне котировки готовой продукции остаются относительно стабильными на данный момент.
3. Район производства в Юньнани
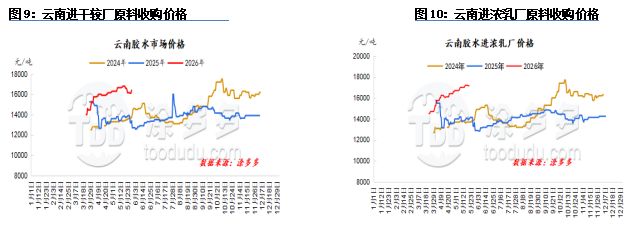
В мае районы производства каучука в Юньнани были частично затронуты осадками, из-за чего сбор в некоторые дни не соответствовал ожиданиям. Однако в большинстве случаев объем сбора увеличился по сравнению с предыдущим периодом, а в некоторых районах достиг около 70-80% выполнения. В настоящее время районы производства каучука в Юньнани находятся в нормальных условиях сбора, с относительно оптимистичным прогнозом по предложению сырья. Цены на сырье начали снижаться, а ажиотаж вокруг концентрированного латекса замедлился по сравнению с предыдущим периодом. Однако в основных районах производства каучуковых блоков все еще наблюдается некоторая конкуренция.
4. Район производства на Хайнане
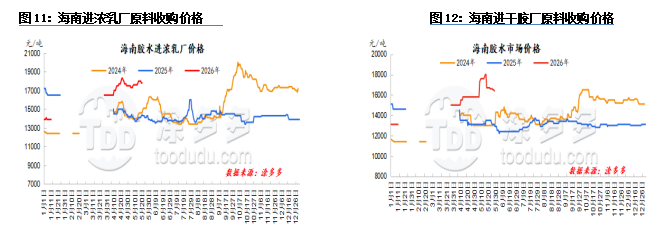
Во время майских праздников увеличившиеся осадки в районе производства на Хайнане дополнительно смягчили местную засуху. После праздников, по мере улучшения погоды, сбор каучука возобновился. Стимулируемые высокими ценами, каучуководы были высоко мотивированы на сбор, что привело к значительному увеличению площади сбора на острове по сравнению с периодом до праздников.
Производство сырья показало сезонное увеличение, в то время как цены на фьючерсы продолжали расти после праздников, привлекая некоторых арбитражеров к увеличению своих позиций. Перерабатывающие заводы на Хайнане отметили улучшение заказов и прибыли, что поддерживало их готовность платить более высокие цены за сырье, а цены на закупку латекса оставались высокими. В настоящее время прерывистая дождливая погода в районе производства нарушила операции по сбору каучука, замедлив сезонное увеличение производства нового каучука.
Предложение сырья на рынке остается ограниченным. Некоторые местные заводы по переработке латекса продолжают активно закупать сырье по более высоким ценам, чтобы обеспечить свои производственные и заказные потребности. Однако другие перерабатывающие заводы сталкиваются с давлением затрат и заказов, что приводит к относительно слабому настроению на закупки.
Импорт и экспорт
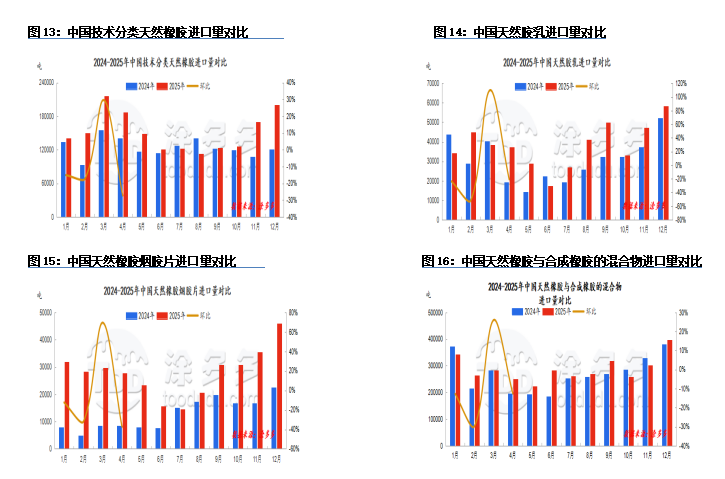
Согласно данным таможни, импорт натурального каучука в Китай в апреле 2026 года составил 502,400 тонн, что на 18.46% меньше по сравнению с предыдущим месяцем и на 3.98% меньше по сравнению с аналогичным периодом прошлого года. С января по апрель 2026 года совокупный импорт составил 2,225,100 тонн, что на 0.73% больше по сравнению с аналогичным периодом прошлого года.
Экспорт натурального каучука из Китая в апреле составил 12,600 тонн, что на 29.24% больше по сравнению с предыдущим месяцем и на 0.3% меньше по сравнению с аналогичным периодом прошлого года. С января по апрель 2026 года совокупный экспорт составил 34,300 тонн, что на 3.89% меньше по сравнению с аналогичным периодом прошлого года.
Техническая классификация натурального каучука
В апреле 2026 года импорт натурального каучука в Китай, включая технические классификации, составил 131,400 тонн, что на 27.31% меньше по сравнению с предыдущим месяцем и на 29.66% меньше по сравнению с аналогичным периодом прошлого года.
Натуральный латекс
В апреле 2026 года импорт натурального латекса составил 35,300 тонн, что на 20.81% меньше по сравнению с предыдущим месяцем и на 4.84% меньше по сравнению с аналогичным периодом прошлого года.
Дымовые листы натурального каучука
В апреле 2026 года импорт дымовых листов натурального каучука в Китай составил 28,900 тонн, что на 37.43% меньше по сравнению с предыдущим месяцем и на 4.77% больше по сравнению с аналогичным периодом прошлого года.
Смеси натурального и синтетического каучука
В апреле 2026 года импорт смесей натурального и синтетического каучука в Китай составил 266,600 тонн, что на 12.67% меньше по сравнению с предыдущим месяцем и на 7.20% больше по сравнению с аналогичным периодом прошлого года.
2. График тенденций импорта и экспорта
Мировое производство каучука
Согласно последнему отчету ANRPC за март 2026 года, ожидается, что мировое производство натурального каучука сократится на 3.4% до 786,000 тонн в марте, что на 21.4% меньше по сравнению с предыдущим месяцем; потребление натурального каучука, как ожидается, сократится на 3.3% до 1.347 миллиона тонн, что на 17.2% больше по сравнению с предыдущим месяцем. В первом квартале совокупное мировое производство натурального каучука, как ожидается, сократится на 1.1% до 3.093 миллиона тонн, а совокупное потребление сократится на 3.6% до 3.788 миллиона тонн.
Ожидается, что мировое производство натурального каучука увеличится на 2.2% в годовом исчислении до 15.324 миллиона тонн в 2026 году. В частности, ожидается, что производство в Таиланде увеличится на 1.4%, в Индонезии на 0.8%, в Китае на 1.3%, в Индии на 4.4%, во Вьетнаме на 4.2%, в Малайзии на 9.9%, в Камбодже на 2.9%, в Мьянме на 1.1%, в Шри-Ланке на 12.4% и в других странах на 6.5%.
Ожидается, что мировое потребление натурального каучука также увеличится на 1.4% в годовом исчислении до 15.602 миллиона тонн в 2026 году. В частности, ожидается, что потребление в Китае увеличится на 1.7%, в Индии на 3.5%, в Таиланде на 2.8%, в Индонезии на 1%, в Малайзии на 9.7%, во Вьетнаме на 5.7%, в Шри-Ланке на 5.1%, в Камбодже на 7.5%, на Филиппинах на 13.8% и в других странах на 1.6%.
Примечание: данные о мировом потреблении натурального каучука основаны на последних данных и предоставлены только для справки.
Анализ запасов натурального каучука
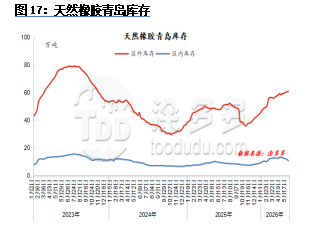
В мае социальные запасы натурального каучука в Циндао продемонстрировали цикл сокращения запасов, накопления и снова сокращения. Первоначальное сокращение запасов было связано с сезонным снижением поступлений каучука в долларах США из Юго-Восточной Азии, что привело к продолжению снижения поступлений в порты Циндао, причем снижение превысило ожидания.
Перед праздниками цены на натуральный каучук выросли, совпав с майскими праздниками. Несколько downstream производителей шин запланировали техническое обслуживание с 1 по 5 мая, что привело к концентрированному вывозу запасов перед праздниками, снижая общий объем запасов в портах Циндао. Однако после возобновления работы и производства после праздников цены на натуральный каучук продолжили достигать новых максимумов.
```
Производители шин продолжали закупать только необходимое или использовать существующие запасы, и массового пополнения запасов после праздников не наблюдалось. На складах общего назначения произошло значительное накопление запасов, что привело к возвращению к состоянию накопления общего запаса в порту Циндао.
По мере того как отрасли downstream постепенно возобновляют производство, общий уровень загрузки мощностей демонстрирует значительную тенденцию к росту. Большинство предприятий downstream быстро восстановили свои производственные графики, а заводы продолжают пополнять запасы по более низким ценам, что привело к ситуации, когда отгрузки со складов превышают поступления. Общий запас в порту Циндао демонстрирует тенденцию к снижению.
Анализ спроса на натуральный каучук
Шины
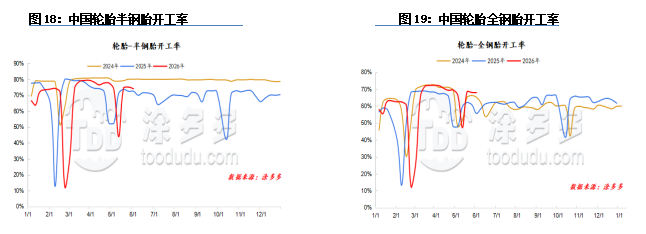
В мае уровень загрузки мощностей по производству полустальных шин в Китае составил 68%; уровень загрузки мощностей по производству цельностальных шин составил 64%.
Во время праздников на Первомай некоторые предприятия проводили плановое техническое обслуживание с 1 по 5 мая и возобновили производство по плану 6 мая, что значительно снизило общий уровень загрузки мощностей.
Количество дней технического обслуживания на предприятиях по производству полустальных шин, запланированного на праздники Первомая, не сильно изменилось по сравнению с прошлым годом. С окончанием праздников Первомая предприятия, прошедшие техническое обслуживание, постепенно возобновили производство около 6 мая. Заказы на экспорт у предприятий выполнялись хорошо, и благодаря низкому уровню запасов готовой продукции большинство предприятий быстро восстановили свои производственные графики.
В настоящее время предприятия по производству полустальных шин стабильно восстанавливают производство после завершения технического обслуживания, что привело к небольшому росту уровня загрузки мощностей. Однако некоторые предприятия все еще активно контролируют производство, ограничивая рост. У производителей цельностальных шин количество дней технического обслуживания было значительно меньше, чем за аналогичный период прошлого года, что привело к смешанным результатам. С окончанием праздников Первомая предприятия постепенно возобновили производство около 6 мая. Заказы на экспорт были относительно сильными, и благодаря низкому уровню запасов готовой продукции большинство производителей быстро возобновили производство. В настоящее время общий уровень загрузки мощностей по производству цельностальных шин снизился из-за остановок на техническое обслуживание у некоторых производителей.
Полустальные шины: Хотя в начале месяца были праздники Первомая, конечный спрос не показал значительного роста. Дистрибьюторы сосредоточились на использовании существующих запасов, слабо проявляя интерес к пополнению. После праздников рынок полустальных шин оставался вялым, с продолжением слабого спроса на замену, без признаков улучшения.
Запасы у дистрибьюторов оставались высокими, что создавало значительное давление на продажи. В целом, намерения по пополнению запасов были слабыми, а фактические рыночные цены на сделки оставались относительно стабильными. В настоящее время спрос на внутреннем рынке полустальных шин слабый, а намерения закупок у downstream-торговцев остаются низкими. Пополнение запасов в основном ограничивается текущими потребностями, что приводит к недостаточному общему объему рыночных сделок.
Ранее отсутствующие спецификации постепенно пополняются, и рыночное предложение становится более обильным. Темпы потребления на конечном рынке остаются медленными, а общий рынок функционирует со стабильными ценами, без значительных положительных факторов, способствующих росту цен.
Цельностальные шины: В начале месяца, во время праздников Первомая, логистика была ограничена, а неопределенность в отношении ценовой политики некоторых компаний вызывала осторожность на рынке. Продажи замедлились после повышения цен на некоторые продукты, а конечные потребители продолжали использовать ранее закупленные запасы по более низким ценам, проявляя мало энтузиазма к покупке товаров по более высоким ценам. К середине мая рыночная атмосфера стала еще более вялой.
После того как производители повысили цены, дистрибьюторы первого уровня столкнулись с трудностями в продаже товаров по высоким ценам, что привело к пассивным продажам. Дистрибьюторы второго уровня и ниже все еще имели ранее закупленные запасы по более низким ценам, и при продолжающемся низком объеме продаж на конечном уровне их желание пополнять запасы новыми товарами по высоким ценам оставалось низким. Кроме того, сообщается, что некоторые бренды предлагают скидки, чтобы стимулировать дистрибьюторов первого уровня выполнять свои цели по закупкам, что еще больше усиливает выжидательную позицию у торговцев других брендов.
В краткосрочной перспективе дистрибьюторы первого уровня будут гибко корректировать свои цены на продажу в зависимости от структуры своих запасов, в то время как цены на сделки на рынках второго уровня и ниже останутся стабильными. В настоящее время общая атмосфера на внутреннем рынке цельностальных шин остается вялой, активность по пополнению запасов downstream остается низкой, а основные сделки остаются слабыми.
Спрос со стороны конечной транспортной отрасли слабый, общее сокращение запасов в каналах дистрибуции идет медленно, темпы циркуляции рыночного предложения остаются вялыми, а в отрасли преобладает сильная выжидательная позиция, что делает значительное улучшение рыночных условий маловероятным.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global заслуживает вашего доверия как первый выбор.
-
Котировка рынка титана (17 сентября)7232
-
Еженедельник о техническом углероде: высокие цены сталкиваются с охлаждением (17 сентября)6086
-
NR Weekly: Временный откат (17 сентября)7276
-
Котировка рынка титана (16 сентября)7125
-
Рынок технического углерода ожидает руководства по сырьевым материалам (16 сентября)7838









