
Ежемесячный отчёт по техническому углю — № 202605
Анализ рынка технического углерода
1. Анализ рынка технического углерода
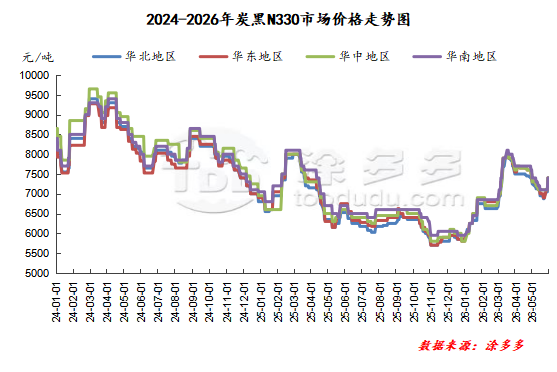
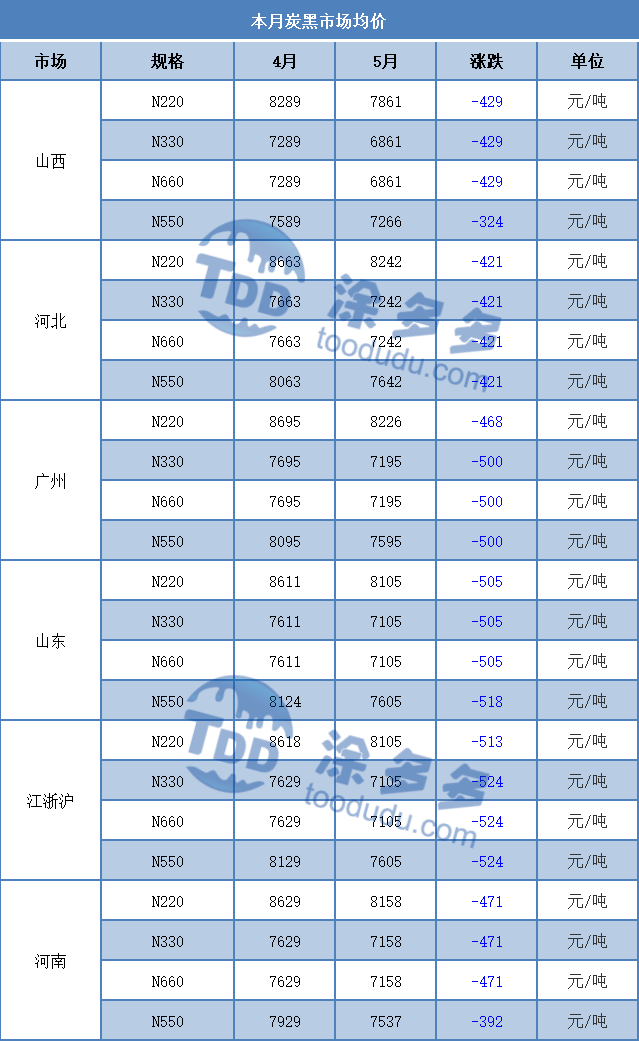
В мае рынок технического углерода демонстрировал четкую ценовую тенденцию в форме буквы "V". По состоянию на 29 мая средняя месячная цена на основной технический углерод марки N330 составила: Шаньдун — 7105 юаней/тонна; Шаньси — 6861 юань/тонна; Хэбэй — 7242 юаня/тонна; Гуанчжоу — 7195 юаней/тонна; Чжэцзян — 7105 юаней/тонна.
В этом месяце цена на каменноугольную смолу снизилась, что привело к падению цен на новые заказы технического углерода. Покупатели из нижнего сегмента рынка активно вели переговоры о ценах, что привело к значительной дифференциации цен в сделках.
В этот период многие крупные производственные предприятия в различных регионах завершили техническое обслуживание и возобновили производство, увеличив уровень загрузки отрасли и предложение на рынке; однако компании по производству шин из нижнего сегмента рынка снизили уровень загрузки, что привело к слабому общему спросу на закупки и дальнейшему снижению цен на сделки с техническим углеродом. К концу месяца цены на каменноугольную смолу резко выросли. Под влиянием увеличения стоимости сырья котировки на рынке технического углерода были скорректированы вверх, и цены на новые заказы начали расти.
Прогноз рынка:
Ожидается, что в июне цены на рынке технического углерода продолжат восходящую тенденцию, наблюдавшуюся в конце мая. После значительного роста цен на каменноугольную смолу в конце мая цены на новые заказы технического углерода выросли. Это совпадает с периодом переговоров о новых заказах в нижнем сегменте шинного рынка в конце и начале месяца, что позволяет производителям верхнего сегмента рынка сохранять позицию поддержки цен и способствует рыночным переговорам. Под влиянием роста цен на сырьевую каменноугольную смолу ожидается увеличение новых заказов на технический углерод в июне.
Сравнение средних месячных цен на технический углерод
Анализ рынка сырья верхнего сегмента
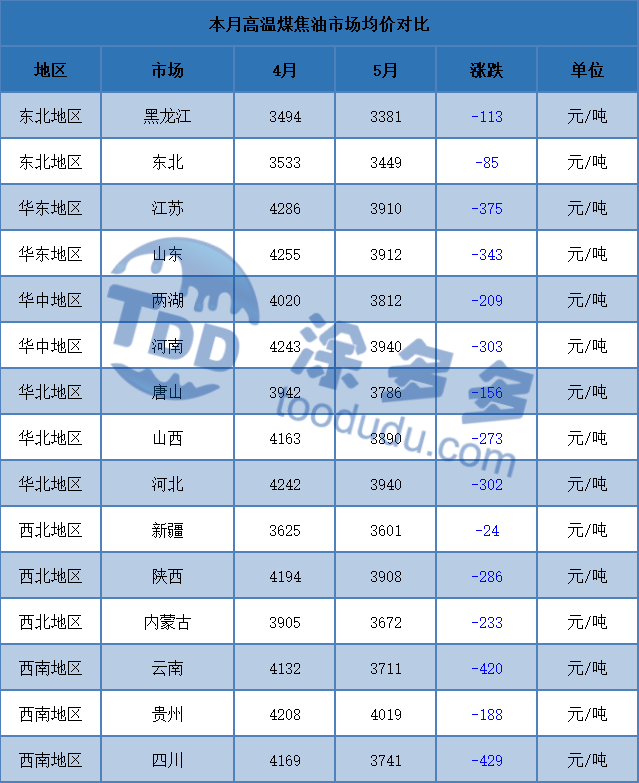
2.1 Анализ рынка высокотемпературной каменноугольной смолы
В мае внутренний рынок высокотемпературной каменноугольной смолы демонстрировал тенденцию первоначального снижения, за которым последовал рост. В первые десять дней месяца цены продолжали падать под давлением заводов нижнего сегмента рынка, особенно когда производители технического углерода утратили желание удерживать цены, и нисходящая тенденция на рынке стала постепенно очевидной. Однако по мере того, как снижение цен на каменноугольную смолу продолжалось, покупательская активность в нижнем сегменте начала расти. Кроме того, с окончанием сезона технического обслуживания общий уровень загрузки отраслей нижнего сегмента восстановился, достигнув самого высокого уровня в этом году, что привело к сильному спросу на каменноугольную смолу.
Таким образом, давление на запасы каменноугольной смолы на рынке быстро уменьшилось. С середины месяца рынок каменноугольной смолы начал быстро восстанавливаться. Поддерживаемый высоким уровнем загрузки заводов нижнего сегмента, покупательская активность в нижнем сегменте быстро восстановилась, увеличив положительные факторы на рынке, и рынок каменноугольной смолы вошел в восходящий канал.
К концу месяца положительные факторы продолжали проявляться. Под влиянием инцидента на угольной шахте в Шаньси ожидается снижение предложения высокотемпературной каменноугольной смолы, что дополнительно стимулирует покупательскую активность в нижнем сегменте и увеличивает рост цен на рынке.
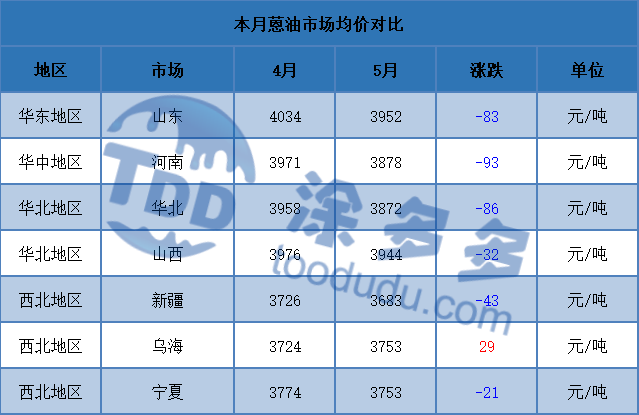
2.2 Анализ рынка антраценового масла
Рынок антраценового масла также сохранял тенденцию восстановления после снижения в мае. В начале месяца цены на сырье ослабли, что в определенной степени подавило желание производителей антраценового масла поставлять продукцию. Владельцы не стремились активно снижать цены значительно. Производители технического углерода из нижнего сегмента продолжали оказывать давление на снижение цен, и фактические сделки продолжали снижаться. В середине месяца цены на сырьевую каменноугольную смолу варьировались по регионам, что в целом подавляло запросы на рынке антраценового масла.
Фактические цены на антраценовое масло продолжали снижаться. В условиях относительно низких цен покупательская активность в нижнем сегменте несколько улучшилась. К концу месяца цены на высокотемпературную каменноугольную смолу резко выросли, и производители антраценового масла начали осторожно повышать котировки. Производители технического углерода из нижнего сегмента, работающие на высокой мощности, были более восприимчивы к росту цен на антраценовое масло. В сочетании с намерениями некоторых трейдеров пополнить запасы рынок стал активным. Взаимодействие факторов верхнего и нижнего сегментов привело к значительному восстановлению цен на антраценовое масло.
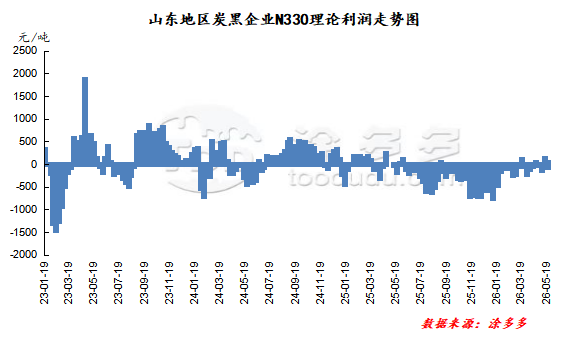
Статистика прибыли в отрасли технического углерода
В мае рынок технического углерода был прибыльным. В течение цикла цена на сырьевую каменноугольную смолу продолжала снижаться, а уступки по стоимости привели к увеличению маржи прибыли на рынке технического углерода. Взяв в качестве примера технический углерод марки N330 из Шаньдуна, средняя теоретическая маржа прибыли в отрасли технического углерода в мае составила -6.125 юаней/тонна.
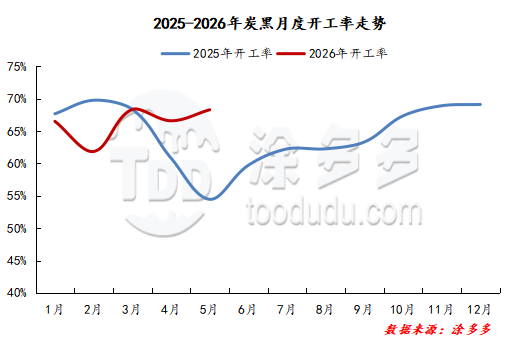
Статистика уровня загрузки рынка за этот месяц
1. Анализ уровня загрузки рынка технического углерода
Уровень загрузки рынка технического углерода в мае составил 68.29%, что немного выше по сравнению с предыдущим месяцем. В мае некоторые крупные заводы в Восточном и Северном Китае возобновили работу после технического обслуживания, в то время как некоторые заводы в Шаньдуне и Восточном Китае прошли техническое обслуживание. Крупные заводы провели плановое обслуживание линий, что привело к общему увеличению уровня загрузки производителей технического углерода в мае.
2. Анализ уровня загрузки рынка нижнего сегмента
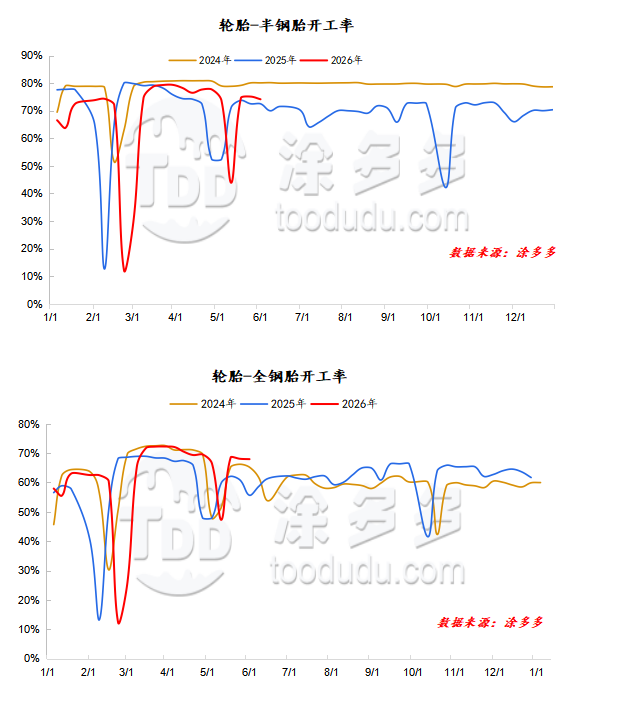
Уровень загрузки производителей полустальных шин в Китае составил 68% в мае; уровень загрузки производителей цельностальных шин в Китае составил 64%.
Во время праздников Первого мая некоторые образцовые компании запланировали техническое обслуживание с 1 по 5 мая и возобновили производство по плану 6 мая, что значительно снизило общий уровень загрузки. Количество дней технического обслуживания у компаний по производству полустальных шин, запланировавших обслуживание во время праздников Первого мая, не изменилось значительно по сравнению с прошлым годом.
С окончанием праздников Первого мая образцовые предприятия, прошедшие техническое обслуживание, постепенно возобновили производство около 6 мая. Экспортные заказы выполнялись достаточно хорошо, и в сочетании с низким уровнем запасов готовой продукции большинство предприятий быстро возобновили производство. На данный момент производители полустальных шин стабильно восстанавливают производство после завершения технического обслуживания, что привело к небольшому увеличению уровня загрузки.
Однако некоторые предприятия все еще активно контролируют производство, ограничивая рост. У производителей цельностальных шин количество дней технического обслуживания было значительно меньше, чем за аналогичный период прошлого года, что привело к расхождению данных в годовом сравнении. С окончанием праздников Первого мая образцовые предприятия, прошедшие техническое обслуживание, постепенно возобновили производство около 6 мая. Экспортные заказы выполнялись достаточно хорошо, и в сочетании с низким уровнем запасов готовой продукции большинство предприятий быстро возобновили производство. На данный момент общий уровень загрузки производителей цельностальных шин несколько снизился из-за остановок на техническое обслуживание на некоторых образцовых предприятиях.
Полустальные шины: Хотя начало месяца было отмечено праздниками Первого мая, конечный спрос не показал значительного роста. Дистрибьюторы каналов сосредоточились на реализации существующих запасов, слабо проявляя интерес к пополнению. После окончания праздников рынок полустальных шин показал слабую торговую активность. Спрос на замену со стороны конечных пользователей оставался слабым, без признаков улучшения.
Дистрибьюторы поддерживали высокий уровень запасов, что создавало значительное давление на продажи. Намерения к пополнению запасов в каналах были в целом слабыми, а фактические цены сделок оставались относительно стабильными.
В настоящее время внутренний рынок полустальных шин демонстрирует слабый спрос, а покупательская активность со стороны нижнего сегмента остается низкой. Пополнение запасов в основном ограничивается текущими потребностями, что приводит к недостаточному общему объему сделок на рынке. Ранее отсутствующие спецификации постепенно пополняются, что приводит к постепенному увеличению предложения на рынке. Конечный рынок медленно реализует запасы, и рынок в целом стабилен, без значительных положительных факторов, способствующих росту цен.
Цельностальные шины: В начале месяца, во время праздников Первого мая, логистика была ограничена. В сочетании с неопределенностью ценовой политики в начале месяца у некоторых компаний рыночные настроения были осторожными. Продажи замедлились после повышения цен на некоторые продукты, а конечные пользователи продолжали реализовывать ранее накопленные запасы по более низким ценам, проявляя мало энтузиазма к покупке товаров по более высоким ценам. В середине мая рыночная атмосфера стала еще более вялой.
После того как производители повысили цены, первичные дистрибьюторы столкнулись с трудностями в продаже своих высокоценных запасов, что привело к пассивной ситуации с продажами. Вторичные и более низкие уровни дистрибьюторов все еще держали ранее приобретенные запасы по низким ценам, и при продолжающемся низком объеме продаж на конечном уровне их желание пополнить запасы новыми товарами по высоким ценам было низким. Кроме того, поступили сообщения о том, что некоторые бренды предлагали скидки, чтобы стимулировать первичных дистрибьюторов выполнять свои целевые объемы закупок, что еще больше усугубило выжидательную позицию дистрибьюторов других брендов.
В краткосрочной перспективе первичные дистрибьюторы будут гибко корректировать свои цены продажи в зависимости от структуры своих запасов, в то время как цены сделок на вторичном и более низких уровнях рынка останутся стабильными. В настоящее время общая атмосфера на внутреннем рынке цельностальных шин остается слабой, активность по пополнению запасов в нижнем сегменте низкая, а основные рыночные сделки остаются вялыми. Спрос со стороны конечной транспортной отрасли слабый, общий темп реализации запасов в каналах медленный, циркуляция предложения на рынке затруднена, и отрасль характеризуется сильной выжидательной позицией, что затрудняет значительное улучшение рыночной ситуации.
Производство
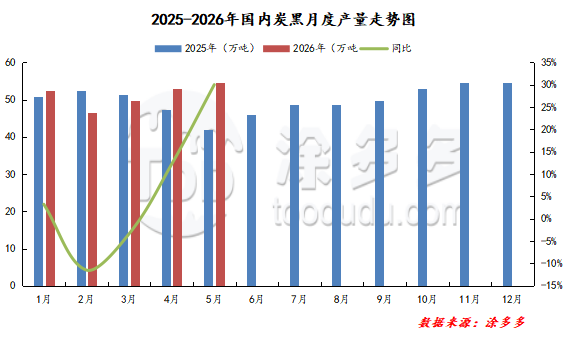
Производство технического углерода в Китае в мае 2026 года оценивается в 546,200 тонн, что на 3.04% больше по сравнению с 16,100 тонн в предыдущем месяце.
Данные импорта и экспорта и график тенденций
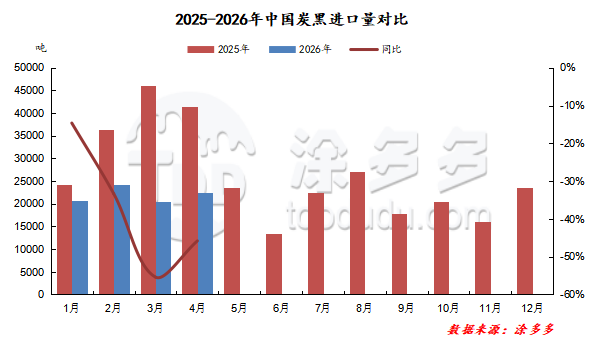
Согласно данным таможни, импорт технического углерода в моей стране в апреле составил 22,400 тонн, увеличившись на 8.99% по сравнению с предыдущим месяцем и снизившись на 45.82% в годовом исчислении. Кумулятивный объем импорта составил 88,000 тонн, что на 40.63% меньше по сравнению с аналогичным периодом прошлого года.
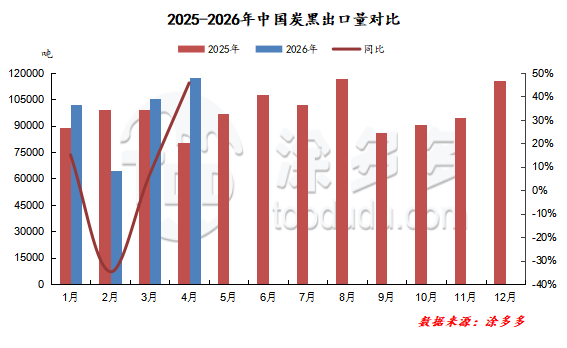
Согласно данным таможни, экспорт технического углерода из моей страны в апреле составил 117,400 тонн, увеличившись на 11.22% по сравнению с предыдущим месяцем и на 45.70% в годовом исчислении. Кумулятивный объем экспорта составил 389,700 тонн, что на 6.07% больше по сравнению с аналогичным периодом прошлого года.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global — это надежный выбор для вас.
-
Котировка рынка титана (17 сентября)7239
-
Еженедельник о техническом углероде: высокие цены сталкиваются с охлаждением (17 сентября)6092
-
NR Weekly: Временный откат (17 сентября)7285
-
Котировка рынка титана (16 сентября)7132
-
Рынок технического углерода ожидает руководства по сырьевым материалам (16 сентября)7845









