
Резина, специальный выпуск-№ 202603
Анализ цен на рынке натурального каучука
Сухой каучук
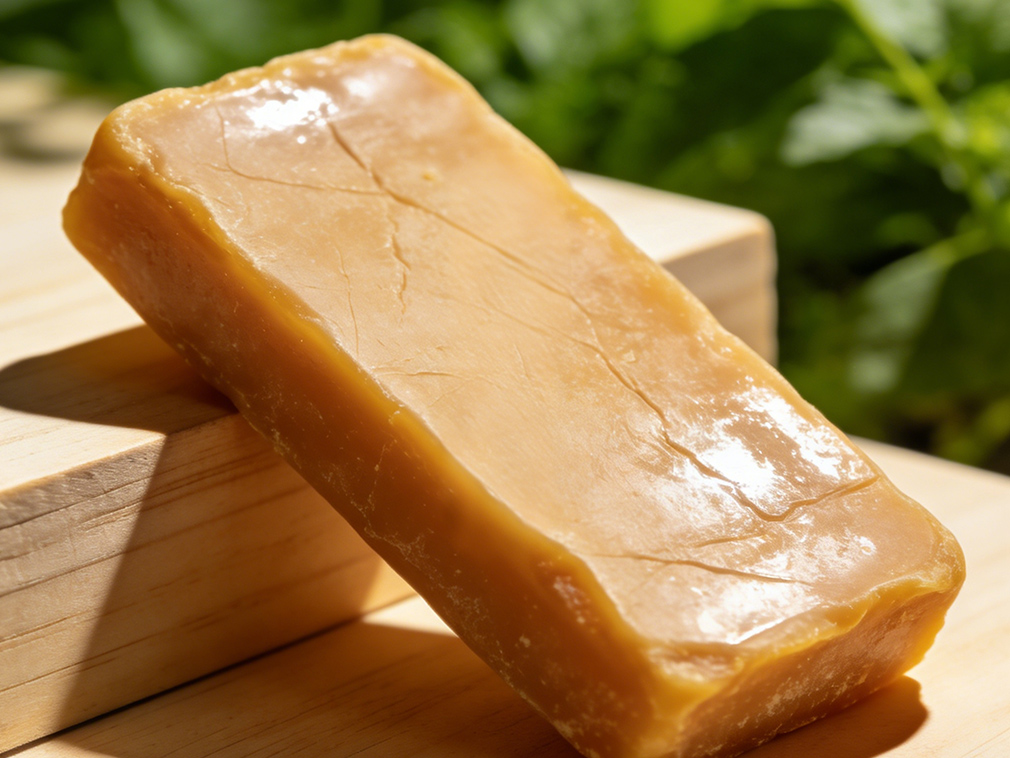
Цены на натуральный каучук в марте колебались довольно значительно, но общий тренд был нисходящим. В начале марта, на фоне обострения геополитических рисков за рубежом, бычьи настроения были сильными, синтетический каучук укрепился, а натуральный каучук резко вырос благодаря поддержке со стороны затрат на сырье. Однако, по мере продолжения напряженности на Ближнем Востоке, экспортные заказы на шины были затруднены, что снизило спрос.
В сочетании с продолжающимся накоплением запасов внутри страны и остановкой роста цен на сырье за рубежом, множество факторов привели к тому, что рынок натурального каучука перешел от сильного к слабому и начал снижаться. В середине месяца зарубежные производственные районы вошли в межсезонье, что привело к ограниченному предложению и росту цен на сырье, с сильной поддержкой со стороны затрат.
Под влиянием зарубежных геополитических факторов, сильное распространение нефти и синтетического каучука увеличило спрос на натуральный каучук как заменитель. Впервые запасы натурального каучука в Циндао и по всей стране одновременно уменьшились.
В сочетании с доминирующей корреляцией между товарами, рынок натурального каучука показал колеблющийся восходящий тренд. К концу месяца производственные районы Юньнаня и соседнего Лаоса в Китае начали первую вырубку, постепенно реализуя ожидаемое предложение нового каучука и подавляя бычьи настроения на рынке.
Социальные запасы натурального каучука снижались в течение двух недель подряд, но это еще не составило разворот тренда. Хотя операции на нижнем уровне восстановились, они в основном направлены на немедленные потребности в пополнении запасов, не имея устойчивости и достаточной покупательной способности для продолжения сокращения запасов. Рыночные сделки очень осторожны, и цены на каучук снизились.
Натуральный латекс
Тренд для натурального латекса продолжал снижаться в марте. В первой половине месяца зарубежные заводы по переработке концентрированного латекса видели, что поставки в долларах США скорее растут, чем падают. Внутренние импортные прибыли отсутствовали, обеспечивая сильную поддержку затрат и увеличивая желание трейдеров поддерживать цены. Однако производители продукции на нижнем уровне испытывали слабый рост новых заказов и сталкивались с трудностями в повышении цен на готовую продукцию, что приводило к значительному давлению на затраты.
С существующими запасами сырья, покупательские настроения были низкими, что делало сделки по высоким ценам трудными и приводило к застою торговой среды. По мере приближения конца месяца давление от начала сезона вырубки в отечественных производственных районах привело к волатильному снижению цен на фьючерсы на каучук, усиливая медвежьи настроения.
Таиландские заводы по переработке латекса снизили цены на поставки в долларах США, создавая спад на стороне затрат. Между тем, спрос со стороны производителей продукции на нижнем уровне в Китае остается слабым, что приводит к низкой готовности покупать латекс на спотовом рынке. Торговля идет медленно, и трейдеры сталкиваются с значительным давлением на продажи. Чтобы ускорить оборот запасов, некоторые увеличивают свои переговорные маржи для спотовых цен, что еще больше давит на них вниз.
Прогноз рынка:
1. В апреле ожидается увеличение глобального предложения, ослабляющее поддержку затрат.
2. Ожидается, что образцовые компании по производству шин сохранят высокие уровни эксплуатации в апреле.
3. Ожидается, что социальные запасы натурального каучука продолжат снижаться в апреле.
2. Сравнение цен на рынке каучука в этом месяце
Международный рынок
Внутренний рынок
3. Анализ цен на рынке каучука
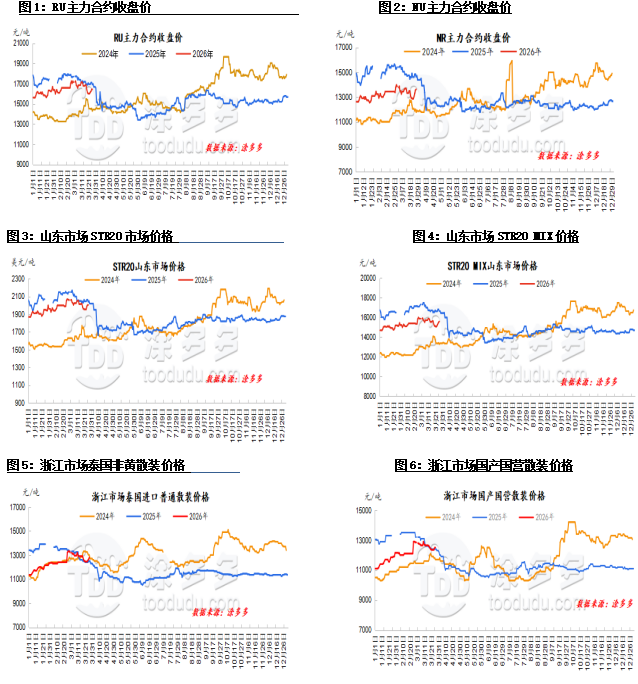
Диаграмма: Анализ предложения натурального каучука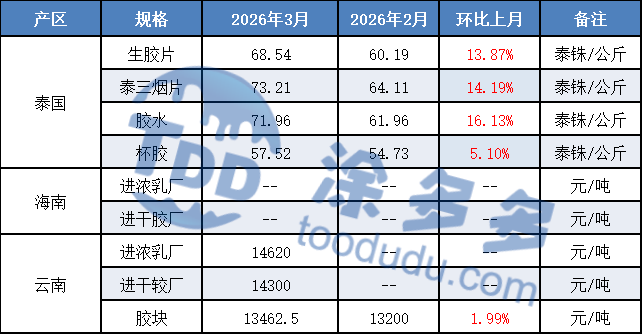
1. Производственный район Таиланда
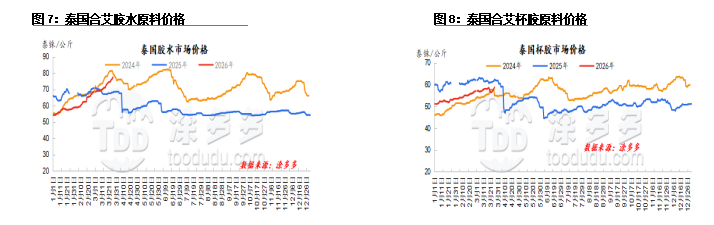
В марте сезон производства в Таиланде официально вошел в низкий сезон, и общая площадь невырубленного каучука постепенно увеличивалась. В начале месяца вырубка прекратилась в северных и северо-восточных районах Таиланда, что привело к относительно высокой цене на каучуковые комки. Вырубка постепенно прекратилась в северных частях южного Таиланда, что привело к сокращению общего объема производства. Заводы нуждались в пополнении запасов, что привело к нехватке предложения латекса. К концу месяца вырубка в Таиланде была в основном остановлена, с ограниченным предложением сырья. Заводы нуждались в пополнении запасов, что привело к росту цен на закупки.
2. Вьетнам
В марте резинопроизводящие регионы Вьетнама все еще находились в сезонном межсезонье. Несколько государственных ферм на юге поддерживали ограниченные операции по вырубке. Ожидается, что местные плантации каучука постепенно возобновят вырубку с начала апреля. Заводы по переработке каучука постепенно настраивают свое оборудование, некоторые планируют начать производство в середине апреля. В настоящее время давление на запасы на заводах ограничено.
3. Юньнань
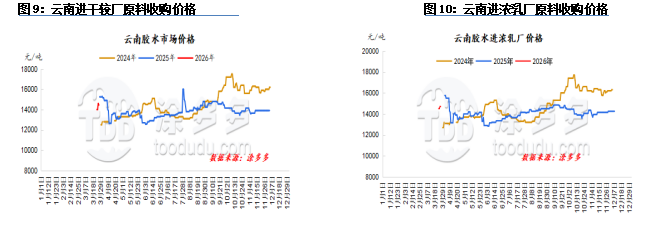
В начале и середине марта в Сишуанбаньна произошло несколько весенних дождей, что совпало с циклом роста каучуковых деревьев. Одновременно с восстановлением цен на натуральный каучук в последние годы доходы каучуководов улучшились, что привело к увеличению усилий по уходу за плантациями каучука. Уровни управления в удобрении, обрезке и контроле вредителей и болезней улучшились.
На этом фоне каучуковые деревья в Юньнани в целом показывают хорошие результаты, и ожидается, что вырубка начнется на 5-7 дней раньше, чем в предыдущие годы. Согласно опросам, недавние дожди в основных районах производства каучука в Сишуанбаньна нарушили операции по вырубке каучуковых деревьев, задерживая начало вырубки.
Некоторые заводы по переработке также отложили свои запланированные даты начала, требуя ожидания ясной погоды и сухой коры перед началом вырубки. В настоящее время крупномасштабная вырубка еще не началась в производственных районах, и заводы по переработке в целом еще не работают официально.
4. Производственный район Хайнань
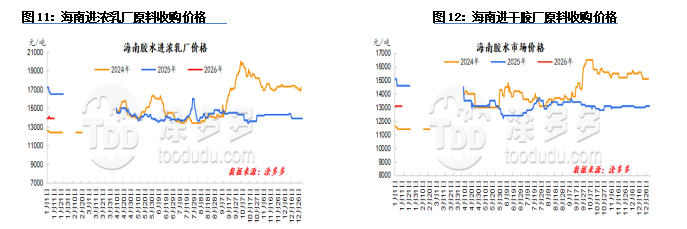
В марте рост каучуковых деревьев в производственных районах Хайнаня был относительно хорошим. Хотя некоторые районы испытывали засуху и мучнистую росу, общий эффект был минимальным, и ожидаемое начало вырубки в настоящее время соответствует сезонным тенденциям. Опросы показывают, что некоторые плантации каучука в южных районах Линшуй и Баотин, а также некоторые солнечные районы Баиша на западном маршруте вошли в стадию пробной вырубки на этой неделе, с очень ограниченными урожаями, в основном собранными в виде каучуковых комков.
Ожидается, что производственные районы Хайнаня официально начнут вырубку с юга на север к концу марта, в это время будут опубликованы цены на закупку сырья для справки. Ожидается, что крупномасштабная вырубка в основных производственных районах на западном и центральном маршрутах начнется после праздника Цинмин.
Импорт и экспорт
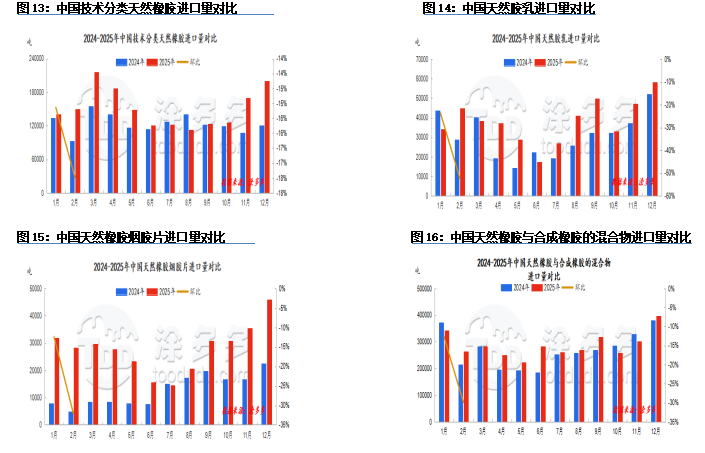
Согласно данным таможни, импорт натурального каучука в Китай в феврале 2026 года составил 461 500 тонн, что на 28,46% меньше по сравнению с предыдущим месяцем и на 8,29% меньше по сравнению с аналогичным периодом прошлого года. Кумулятивный объем импорта за январь-февраль 2026 года составил 1 106 500 тонн, что на 1,36% больше по сравнению с аналогичным периодом прошлого года.
Экспорт натурального каучука из Китая в феврале составил 4 900 тонн, что на 31,08% меньше по сравнению с предыдущим месяцем и на 8,55% меньше по сравнению с аналогичным периодом прошлого года. Кумулятивный объем экспорта за январь-февраль 2026 года составил 12 000 тонн, что на 12,03% меньше по сравнению с аналогичным периодом прошлого года.
Техническая классификация натурального каучука
В феврале 2026 года импорт натурального каучука в Китай, включая технические классификации, составил 139 600 тонн, что на 17,47% меньше по сравнению с предыдущим месяцем и на 6,47% меньше по сравнению с аналогичным периодом прошлого года.
Натуральный латекс
В феврале 2026 года импорт натурального латекса составил 21 200 тонн, что на 52,07% меньше по сравнению с предыдущим месяцем и на 52,72% меньше по сравнению с аналогичным периодом прошлого года.
Натуральные каучуковые листы
В феврале 2026 года импорт натуральных каучуковых листов в Китай составил 27 300 тонн, что на 32,09% меньше по сравнению с предыдущим месяцем и на 3,50% меньше по сравнению с аналогичным периодом прошлого года.
Смеси натурального и синтетического каучука
В феврале 2026 года импорт смесей натурального и синтетического каучука в Китай составил 242 400 тонн, что на 29,83% меньше по сравнению с предыдущим месяцем и на 7,59% меньше по сравнению с аналогичным периодом прошлого года.
2. Тенденции импорта и экспорта
Глобальное производство каучука
Согласно последнему отчету ANRPC, опубликованному в январе 2026 года, мировое производство натурального каучука, по прогнозам, увеличится на 4,3% до 1,409 миллиона тонн в январе, но снизится на 1% по сравнению с предыдущим месяцем; потребление натурального каучука, по прогнозам, увеличится на 4,4% до 1,287 миллиона тонн, но снизится на 1,8% по сравнению с предыдущим месяцем.
Ожидается, что мировое производство натурального каучука увеличится на 2,2% в годовом исчислении до 15,324 миллиона тонн в 2026 году. Ожидается, что мировое потребление натурального каучука увеличится на 1,4% в годовом исчислении до 15,602 миллиона тонн в 2026 году. В частности, Таиланд увидел увеличение на 1,4%, Индонезия снижение на 0,8%, Китай увеличение на 1,3%, Индия увеличение на 4,4%, Вьетнам снижение на 4,2%, Малайзия увеличение на 9,9%, Камбоджа увеличение на 2,9%, Мьянма увеличение на 1,1%, Шри-Ланка увеличение на 12,4%, и другие страны увеличение на 6,5%.
Ожидается, что потребление натурального каучука в Китае увеличится на 1,7% в годовом исчислении до 15,602 миллиона тонн в 2026 году. В частности, потребление в Китае, по прогнозам, увеличится на 1,7%, в Индии на 3,5%, в Таиланде снижение на 2,8%, в Индонезии увеличение на 1%, в Малайзии увеличение на 9,7%, в Вьетнаме снижение на 5,7%, в Шри-Ланке снижение на 5,1%, в Камбодже увеличение на 7,5%, на Филиппинах увеличение на 13,8%, и в других странах увеличение на 1,6%.
Примечание: данные о мировом потреблении натурального каучука основаны на последних данных и предназначены только для справки.
Анализ запасов натурального каучука
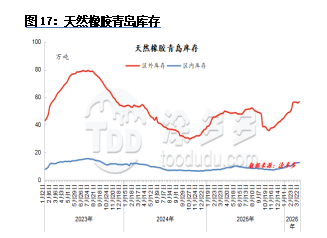
В начале марта запасы в Циндао в основном накапливались. Во время праздника Весны зарубежные поставки в основном концентрировались на прибывших и хранимых товарах. По мере того, как зарубежное производство постепенно входит в низкий сезон, объемы прибытий и хранения значительно снизились после праздника.
Цены на натуральный каучук выросли больше, чем ожидалось после праздника, но пополнение запасов на нижнем уровне было осторожным, и общий объем отправленных товаров оставался низким. В сочетании с продолжающейся напряженностью на Ближнем Востоке цены на синтетический каучук укрепились. Возобновление производства шинных производителей после праздника, вызванное спросом на замену, увеличило спрос на натуральный каучук, что привело к увеличению отправок из складов порта Циндао.
Хотя общее накопление запасов в порту Циндао сократилось, общий тренд накопления остался неизменным. Во второй половине месяца запасы в Циндао начали снижаться. Зарубежные рынки вошли в сезонный низкий сезон производства, и прибытие стандартного каучука в долларах США оставалось на низком уровне.
Производители шин возобновили производство на высоком уровне и пополнили запасы сырья по более низким ценам. Отгрузки из складов общего назначения превысили поступления, что привело к переломному моменту в сокращении запасов на складах Циндао.
Анализ спроса на натуральный каучук
Шины
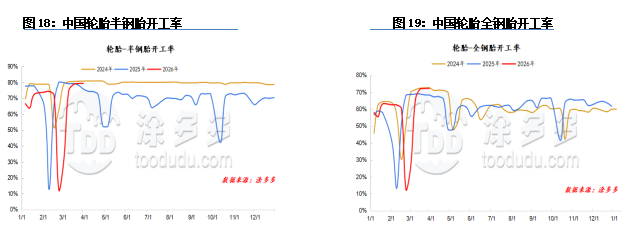
В марте уровень эксплуатации полустальных шин в Китае составил 78%; уровень эксплуатации всех стальных шин в Китае составил 71%.
Общий уровень эксплуатации оставался относительно высоким и стабильным в марте. В начале месяца после праздников было характерно пополнение запасов, и некоторые встречи по заказам дистрибьюторов стимулировали спрос в каналах, что привело к значительному увеличению розничных покупок. Хотя экспорт был затронут ослаблением европейских и ближневосточных рынков, ЕС еще не ввел временные антидемпинговые пошлины, и общие заказы оставались устойчивыми.
Рост цен на сырье увеличил давление на затраты, что вызвало ожидания повышения цен в отрасли, и некоторые компании начали отменять скидки на определенные спецификации. В середине месяца, поддерживаемые затратами на сырье, некоторые компании выпустили уведомления о повышении цен, но краткосрочное влияние на рыночные покупки было ограниченным, и внутренний рынок в основном сосредоточен на рутинном пополнении запасов. Некоторые дистрибьюторы корректировали усилия по продвижению в зависимости от своих запасов, и основные рыночные цены на сделки оставались стабильными.
На экспортной стороне заказы в некоторых регионах были ограничены, что привело к задержкам в доставке. К концу месяца в регионах Северо-Востока и Внутренней Монголии был пик спроса на всесезонные шины, и агенты были немного более активны в пополнении запасов, в то время как другие регионы оставались в состоянии рутинного пополнения запасов, и рыночные цены на сделки оставались неизменными.
В начале марта внутреннее пополнение запасов было сосредоточено, в сочетании с встречами по заказам дистрибьюторов, что стимулировало энтузиазм к покупкам, что привело к хорошей общей производительности покупок в каналах. Экспорт столкнулся с значительным давлением, с ослаблением поставок на Ближний Восток и в Европу, увеличивая давление на компании, занимающиеся в основном ближневосточными заказами.
Затраты также поддерживались ростом цен на сырье, что сужало маржу прибыли для компаний и приводило к увеличению призывов к повышению цен на рынке. Общая производственная мощность немного улучшилась в середине месяца, и внутренние покупки заменяющих шин увеличились. Под влиянием давления на затраты на сырье несколько компаний выпустили объявления о повышении цен, некоторые из которых будут реализованы с 15 по 20 число этого месяца, значительно увеличивая уровни запасов в каналах.
Однако фактический спрос конечных пользователей все еще находится в фазе восстановления, с ограниченными фактическими сделками. Рынок в основном сосредоточен на внутренних запасах каналов, что приводит к увеличению социальных запасов. Экспортный рынок не показал значительного улучшения; поставки на Ближний Восток были приостановлены, а поставки в другие регионы замедлились по сравнению с аналогичным периодом прошлого года из-за таких факторов, как рост транспортных расходов. К концу месяца, под влиянием повышения цен, рыночные агенты значительно увеличили свои уровни запасов, как и агенты других брендов.
Оборот популярных моделей ускорился по сравнению с предыдущим периодом. Хотя восстановление фактического спроса конечных пользователей все еще требует времени, оптимистичные настроения на рынке относительно цен на шины, учитывая более высокий, чем ожидалось, рост цен на сырье, увеличились.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специальные химикаты или индивидуальные услуги по закупкам, TDD-Global заслуживает доверия как ваш первый выбор.
-
Котировка рынка титана (9 октября)6609
-
Сажа Daily: Достигла ли сажа дна? (9 октября)7198
-
Ежедневник о натуральном каучуке: Цены колеблются как «маятник» (9 октября)5121
-
Котировки рынка титана (8 октября)8420
-
Ежедневный обзор сажи: непрерывное снижение — когда остановится падение цен? (8 октября)7133









