
Ежемесячный выпуск технического углерода-№ 202603
Анализ рынка технического углерода
1. Анализ рынка технического углерода
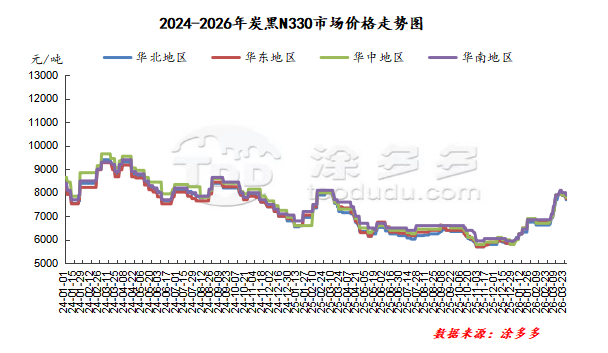
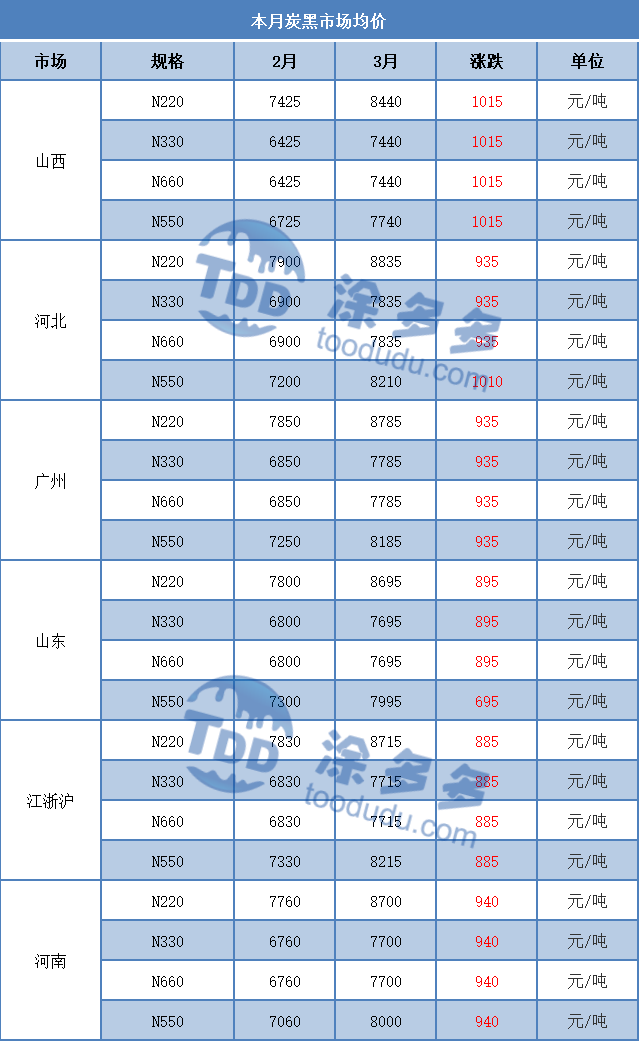
Рынок технического углерода в марте испытал значительный рост цен. По состоянию на 27 марта средняя месячная цена на основной N330 технический углерод составила: Шаньдун 7695 юаней/тонна; Шаньси 7440 юаней/тонна; Хэбэй 7835 юаней/тонна; Гуанчжоу 7785 юаней/тонна; Чжэцзян 7715 юаней/тонна.
В начале месяца новая тендерная цена на сырьевой каменноугольный деготь увеличилась, что повлияло на рыночные настроения и привело к увеличению новых заказов на технический углерод. После праздников производство технического углерода постепенно восстановилось, увеличив предложение. Однако, учитывая высокие затраты, рынок неохотно отправлял продукцию по более низким ценам, что привело к относительно высоким согласованным ценам. Хотя новые заказы увеличились, покупатели оставались осторожными, ограничивая фактические сделки.
Кроме того, последующее снижение тендерных цен на сырье продолжало давить на рынок, приводя к снижению новых заказов на технический углерод. По мере приближения конца месяца тендерная цена на сырой каменноугольный деготь снизилась, негативно влияя на переговоры по новым заказам на технический углерод.
Этот период ознаменовал начало фазы переговоров по новым заказам на шины, и компании, работающие с конечными потребителями, проявили большую готовность подавать заявки, но цены на заявки остаются низкими. Атмосфера переговоров застойная, и фактические сделки ограничены. Однако рыночная тенденция остается нисходящей, и запасы производителей технического углерода растут, увеличивая вероятность уступок в ценах для перемещения запасов. Ожидается дальнейшее ослабление цен на технический углерод.
Прогноз рынка:
Смотрим вперед на следующий месяц, ожидается снижение цен на внутренний рынок сырого каменноугольного дегтя, и встречные ветры со стороны затрат вряд ли изменятся. Однако текущие ожидания конечных потребителей по поддержке цен ограничивают снижение цен на сырье. С началом периода ценообразования новых заказов на шины, переговоры между участниками рынка будут игрой в кошки-мышки, и слабая тенденция переговоров по новым заказам вряд ли изменится.
Сравнение средних месячных цен на технический углерод
Анализ рынка сырьевых материалов
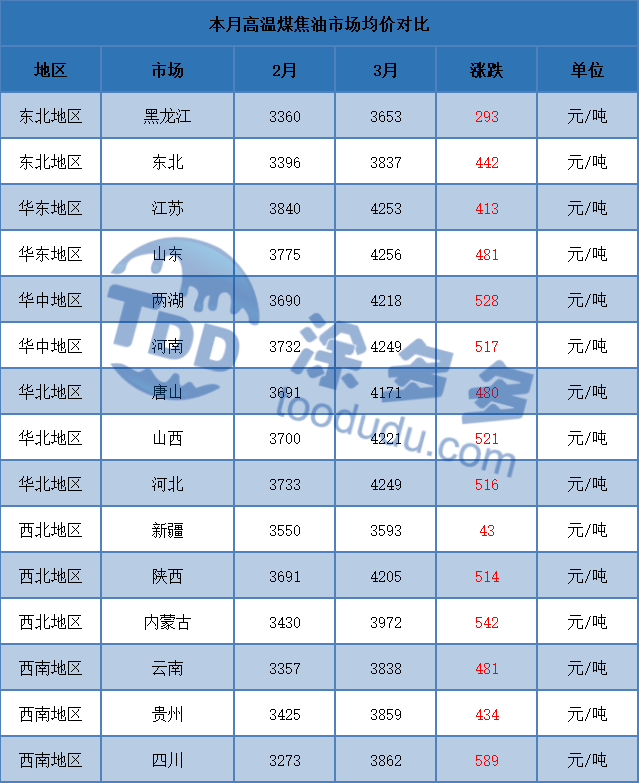
2.1 Анализ рынка высокотемпературного каменноугольного дегтя
В марте внутренний рынок высокотемпературного каменноугольного дегтя сохранял тенденцию роста, за которым последовало снижение. В первые десять дней месяца окончательное увеличение цен на каменноугольный пек в конце февраля значительно увеличило прибыльность предприятий глубокой переработки.
Таким образом, имея определенную прибыль, предприятия глубокой переработки поддерживали высокие производственные мощности, что привело к сильному спросу на каменноугольный деготь. Большинство глубоко переработанных продуктов продолжали расти, и новые заказы на технический углерод значительно увеличились.
Положительные рыночные настроения продолжали развиваться, что привело к устойчивой восходящей тенденции на рынке каменноугольного дегтя, с ростом цен на аукционах в основных производственных районах. Входя во вторую половину месяца, поскольку рынок достиг своего пика, возникло сопротивление со стороны конечных потребителей. Во-вторых, цены на большинство мелких глубоко переработанных продуктов снизились на этой неделе.
Кроме того, с приближением весеннего сезона технического обслуживания, некоторые предприятия глубокой переработки имеют планы на техническое обслуживание, и сырье в основном используется для поглощения запасов. Таким образом, негативные факторы постепенно захватили рынок, и рынок пошел вниз.
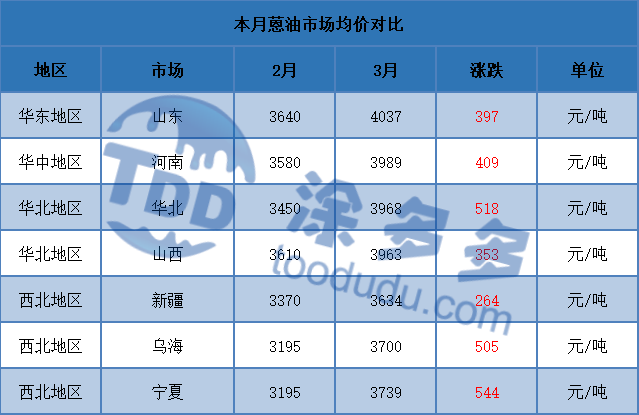
2.2 Анализ рынка антраценового масла
Тенденция рынка антраценового масла в марте была аналогична тенденции рынка каменноугольного дегтя. В первые десять дней месяца ситуация на Ближнем Востоке продолжала значительно влиять на рыночные настроения. Со стороны сырья, цена новых заказов на рынке высокотемпературного каменноугольного дегтя продолжала расти, в то время как резкие колебания цен на сырую нефть значительно влияли на рыночные настроения.
Со стороны предложения, производственные мощности заводов глубокой переработки каменноугольного дегтя немного увеличились, и предложение антраценового масла оставалось на относительно высоком уровне. Владельцы были осторожны в своих предложениях, проявляя тенденцию к повышению цен. Во второй половине месяца фундаментальные показатели ослабли. Цена новых заказов на рынке высокотемпературного каменноугольного дегтя резко упала с высокого уровня, значительно влияя на настроения продавцов антраценового масла.
Они оставались нерешительными в активном снижении своих предложений. Рынок технического углерода был слабым, и высокие цены на новые заказы медленно реализовывались, что привело к снижению цен. Это продолжало снижать покупательские настроения на антраценовое масло.
Статистика прибыли в индустрии технического углерода
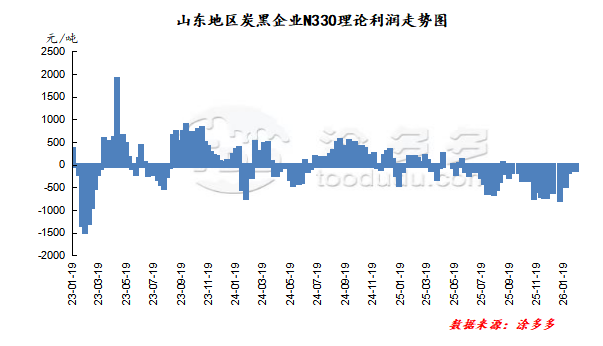
В марте рынок технического углерода увидел улучшение маржи прибыли, но оставался в убыточном состоянии. Хотя тендерная цена на сырьевой каменноугольный деготь немного снизилась, негативный фактор затрат сохранялся. Однако цена новых заказов на технический углерод значительно упала, что привело к переходу рынка технического углерода от прибыли к убыткам, увеличивая операционное давление на рынке. Взяв предприятия по производству N330 технического углерода в Шаньдуне в качестве примера, средняя теоретическая маржа прибыли в индустрии технического углерода в марте составила -33.75 юаней/тонна.
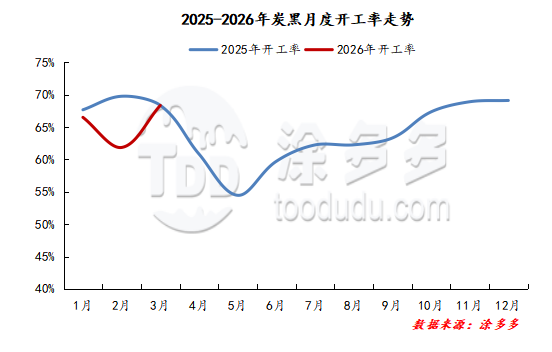
Статистика уровня эксплуатации рынка в этом месяце
1. Анализ уровня эксплуатации рынка технического углерода
Уровень эксплуатации рынка технического углерода в марте составил 68.34%, что немного ниже по сравнению с февралем 2026 года. В период технического обслуживания во время праздников заводы постепенно возобновили работу в марте. Крупные заводы работали нормально, только некоторые мелкие заводы испытывали запланированные остановки. Уровень эксплуатации заводов по производству технического углерода увеличился в марте.
2. Анализ уровня эксплуатации рынка конечных потребителей
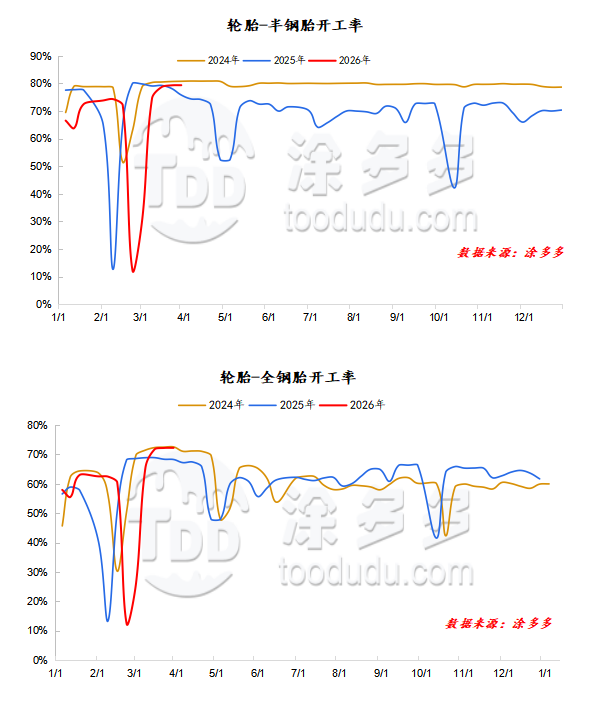
В марте уровень эксплуатации производителей полустальных шин в Китае составил 78%; уровень эксплуатации производителей цельностальных шин в Китае составил 71%.
В целом производство оставалось относительно высоким и стабильным в марте. В начале месяца рутинное пополнение запасов после праздников в Китае и размещение заказов некоторыми дистрибьюторами увеличили спрос в каналах, что привело к значительному увеличению розничных покупок. Хотя экспорт был затронут ослаблением европейских и ближневосточных рынков, ЕС еще не ввел временные антидемпинговые пошлины, и общие заказы оставались устойчивыми.
Рост цен на сырье увеличил давление на затраты, усиливая ожидания повышения цен в отрасли, и некоторые компании начали отменять скидки на определенные спецификации. В середине месяца, поддерживаемые затратами на сырье, некоторые компании выпустили уведомления о повышении цен, но краткосрочное влияние на рыночные покупки было ограниченным, с основным фокусом на рутинном пополнении запасов на внутреннем рынке. Некоторые дистрибьюторы корректировали свои рекламные усилия в зависимости от собственных запасов, и основные рыночные цены на сделки оставались стабильными.
На экспортном фронте заказы в некоторых регионах были ограничены, что привело к некоторым задержкам в поставках. К концу месяца в регионах Северо-Востока и Внутренней Монголии был пик спроса на всесезонные шины, и агенты были немного более активны в пополнении запасов, в то время как другие регионы оставались в состоянии рутинного пополнения запасов, и рыночные цены на сделки оставались неизменными.
В начале марта внутреннее пополнение запасов было сосредоточено, в сочетании с встречами заказов дистрибьюторов, что увеличило энтузиазм покупок, приводя к относительно хорошей общей производительности покупок в каналах. Экспорт, однако, столкнулся с значительным давлением, с ослаблением поставок на Ближний Восток и в Европу, увеличивая давление на компании, в основном занимающиеся заказами на Ближний Восток. Затраты также поддерживались ростом цен на сырье, сужая маржу прибыли и приводя к призывам к повышению цен.
В середине марта наблюдалось небольшое улучшение общих уровней эксплуатации, с увеличением покупок на внутреннем рынке замены. Под давлением затрат на сырье несколько компаний выпустили объявления о повышении цен, некоторые из которых вступили в силу с 15-20 марта, значительно увеличив энтузиазм пополнения запасов в каналах. Однако фактический спрос конечных потребителей оставался в фазе восстановления, с ограниченными фактическими сделками.
Рынок сосредоточился на внутреннем пополнении запасов в каналах, что привело к увеличению социального запаса. Экспортный рынок не показал значительных улучшений, с остановкой поставок на Ближний Восток, и другие регионы испытывали более медленные поставки по сравнению с аналогичным периодом прошлого года из-за роста транспортных расходов. По мере приближения конца месяца, под влиянием повышения цен, рыночные дистрибьюторы значительно увеличили свою активность по пополнению запасов.
Дистрибьюторы других брендов также показали заметное увеличение активности по пополнению запасов, что привело к более быстрому обороту моделей шин, пользующихся наибольшим спросом. Хотя фактический спрос конечных потребителей все еще потребует времени для восстановления, рыночные настроения по поводу цен на шины, основанные на неожиданном росте цен на сырье, увеличились.
Производство
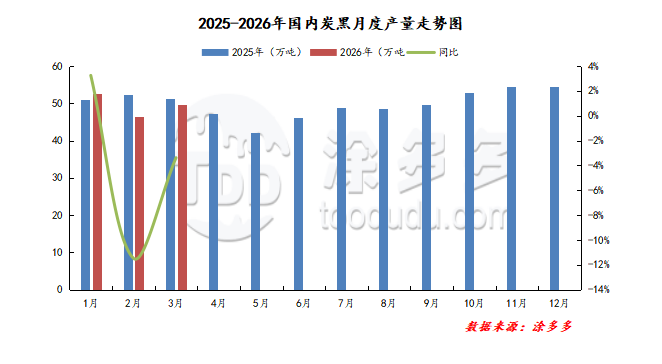
Производство технического углерода в Китае в марте 2026 года оценивается в 496,700 тонн, что на 32,300 тонн больше по сравнению с предыдущим месяцем, представляя месячный рост на 6.96%.
Данные и тенденции импорта и экспорта
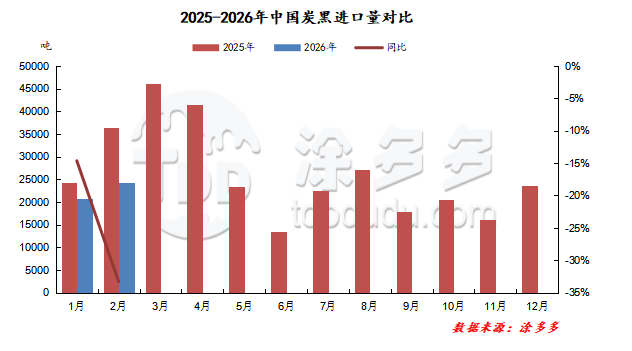
Согласно данным таможни, импорт технического углерода в моей стране в феврале составил 24,300 тонн, что на 17.14% больше по сравнению с предыдущим месяцем и на 33.28% меньше по сравнению с аналогичным периодом прошлого года. Кумулятивный импорт составил 45,000 тонн, что на 33.28% меньше по сравнению с аналогичным периодом прошлого года.
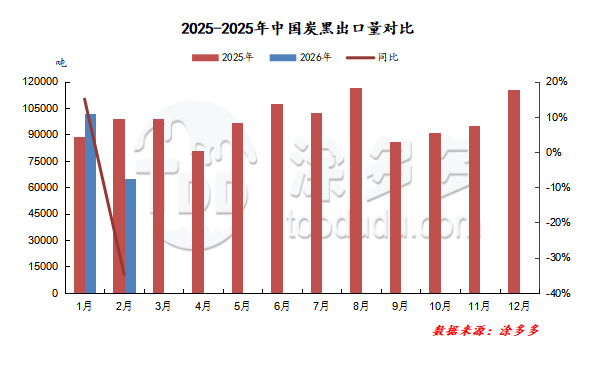
Согласно данным таможни, экспорт технического углерода из моей страны в феврале составил 64,700 тонн, что на 36.61% меньше по сравнению с предыдущим месяцем и на 34.70% меньше по сравнению с аналогичным периодом прошлого года. Кумулятивный экспорт составил 166,700 тонн, что на 34.70% меньше по сравнению с аналогичным периодом прошлого года.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специальные химикаты или услуги по индивидуальной закупке, TDD-Global является надежным выбором.
-
Котировка рынка титана (23 сентября)5357
-
Ежедневный отчет по техническому углероду: Снижение затрат, спад спроса — больше не удерживается (23 сентября)6564
-
Ежедневный обзор натурального каучука: Распродажа запасов + Итоги закупок (23 сентября)6211
-
Котировка рынка титана (22 сентября)8289
-
Q3 Китайский ежеквартальный отчет по рынку технического углерода (сентябрь 22)6717









