
Резина специальный выпуск-Выпуск 202606
Анализ цен на рынке натурального каучука
Сухой каучук
В июне натуральный каучук в виде сухого каучука демонстрировал четкую тенденцию в форме буквы "М", с существенным снижением к концу месяца. В начале месяца сбор каучука в отечественных и международных производственных районах продолжался, но зарубежные фабрики активно производили продукцию для выполнения заказов, поддерживая высокий спрос на сырье. Высокие закупочные цены на сырье обеспечивали сильную поддержку стоимости каучука, и оптимистичные настроения на рынке продолжали расти.
Слияние множества положительных факторов привело к тому, что спотовые цены преодолели ключевые уровни сопротивления и постоянно достигали новых максимумов. По мере того как ожидания увеличения объемов сбора каучука в различных производственных районах усиливались, фабрики на верхнем уровне цепочки поставок начали оказывать давление на снижение закупочных цен, что привело к дальнейшему ослаблению цен на сырье и снижению поддержки стоимости натурального каучука. Предприятия на нижнем уровне цепочки поставок в целом гибко контролировали производство, чтобы переработать запасы готовой продукции по высоким ценам, что привело к накоплению запасов натурального каучука.
Это ослабило оптимистичные настроения на рынке, оказало значительное давление на спотовые цены и вызвало снижение цен на каучук. В середине месяца сильное выступление зарубежных рынков повысило энтузиазм зарубежных фабрик к закупке каучуковой массы и копченого листового каучука, что привело к постоянному росту цен на сырье. Однако этот восходящий тренд был недолгим.
Под влиянием ожиданий повышения процентных ставок ослабление настроений на рынке сырьевых товаров сказалось на торговых настроениях на рынке каучука. Кроме того, с продолжающимся ослаблением цен на закупку сырья за рубежом и устойчивыми ожиданиями увеличения поставок сырья, цены на каучук значительно снизились под воздействием множества негативных факторов.
Натуральный латекс
В июне ценовая тенденция концентрированного латекса была менее волатильной, чем у сухого каучука, но нисходящий тренд оставался доминирующим. В начале месяца фьючерсы на каучук достигли новых максимумов. Высокие цены на сырье и затраты за рубежом поддерживали значительную разницу в ценах между внутренним и международным рынками.
В сочетании с значительным сокращением поставок импортного концентрированного латекса в торговых районах трейдеры сохраняли жесткую ценовую позицию, что привело к узкому восходящему тренду в котировках концентрированного латекса. В середине месяца дождливая погода в Юго-Восточной Азии замедлила начало нового сбора каучука, сохраняя высокие и стабильные цены на сырье и затраты. Инверсия цен между внутренним и международным рынками не показывала признаков улучшения. С сокращением поставок импортного концентрированного латекса в регионах потребления у импортеров было ограниченное пространство для ценовых уступок, и они не были готовы продавать по чрезмерно низким ценам, что привело к длительному периоду высокоуровневого бокового движения цен на концентрированный латекс.
К концу месяца ослабление макроэкономического рынка сырьевых товаров и значительное падение цен на фьючерсы на каучук. С фундаментальной точки зрения, по мере улучшения погоды в Юго-Восточной Азии ожидания увеличения поставок выросли, что привело к нисходящему тренду цен на сырье. Заводы по переработке на верхнем уровне цепочки поставок столкнулись с давлением на продажу, постоянно снижая цены на грузы в долларах США, ослабляя поддержку стоимости и усиливая медвежьи настроения на рынке. Производители продукции на нижнем уровне цепочки поставок приняли стратегию "не покупать, когда цены падают", проявляя осторожность в принятии сырья по текущим ценам и размещая только небольшие, низкоценовые заказы для немедленного пополнения запасов.
Прогноз рынка:
1. В июле глобальное предложение находится в фазе увеличения производства, и поддержка стоимости, вероятно, ослабнет.
2. Уровень эксплуатации образцовых производителей шин оставался высоким в июле.
3. Ожидается, что социальные запасы натурального каучука продолжат снижаться в июле.
2. Сравнение цен на каучук в этом месяце
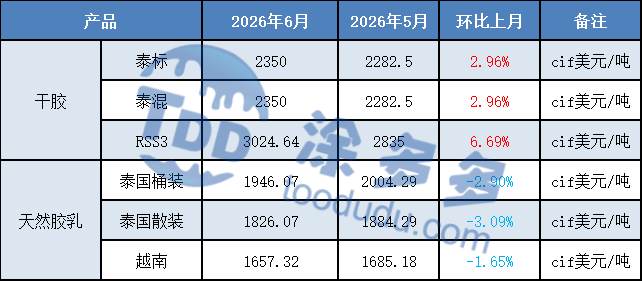
Международный рынок
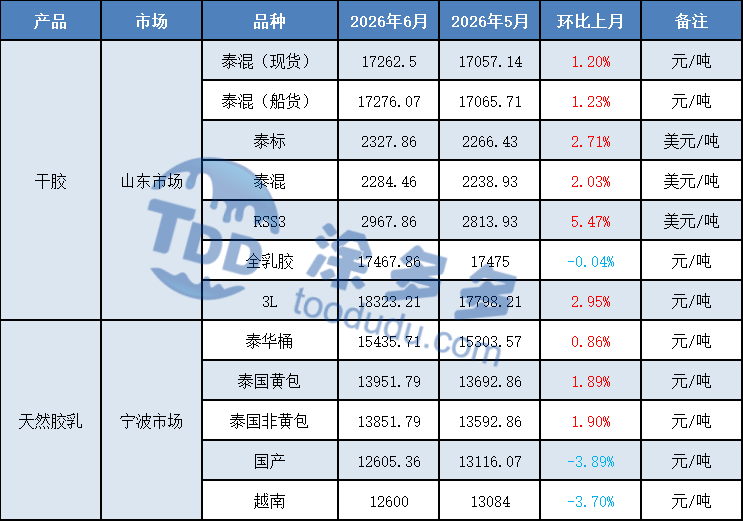
Внутренний рынок
3. Графики анализа цен на каучук
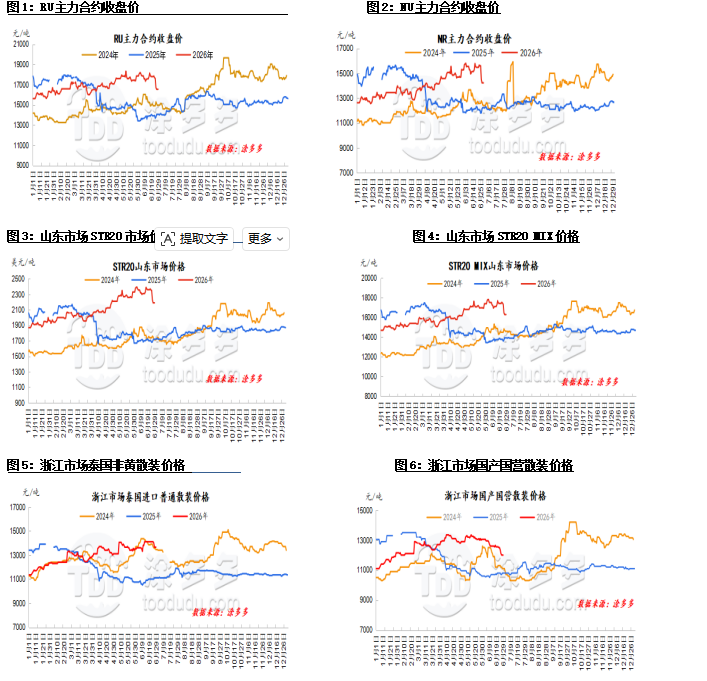
Анализ поставок натурального каучука
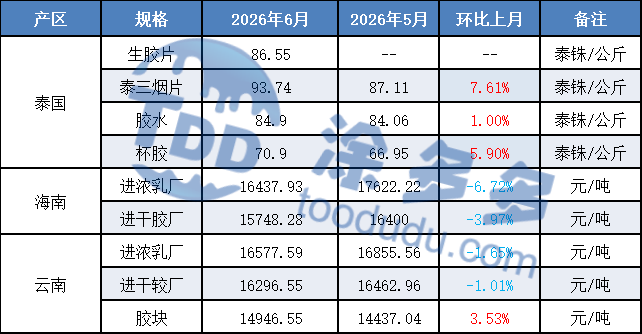
1. Производственный район Таиланда
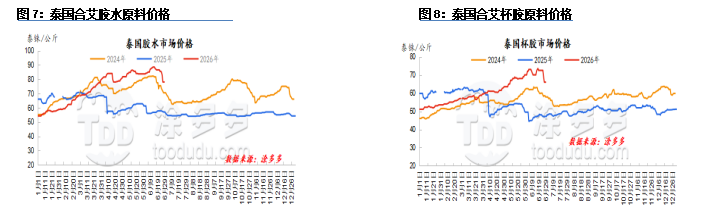
В июне цены на сырье в Таиланде оставались относительно высокими, но появился нисходящий тренд, особенно для цен на латекс, которые показали значительное снижение. В этот период увеличившиеся осадки на юге Таиланда привели к продолжению ограниченного производства латекса, что вызвало продолжение восходящего тренда цен на латекс. На северо-востоке производство было нормальным, фабрики стремились снизить цены на сырье в первые десять дней месяца. Сильное выступление международного рынка во второй половине месяца стимулировало фабрики к закупке каучуковой массы по более высоким ценам, что привело к высоким ценам на каучуковую массу.
Из-за геополитических потрясений на Ближнем Востоке, роста местных энергетических затрат и увеличения транспортных расходов в Таиланде фабрики удерживали продажи по низким ценам, что привело к значительному ослаблению заказов на фабрики сухого каучука по сравнению с предыдущим месяцем. Фактические сделки в основном происходили внутри Таиланда. Фабрики латекса продолжали получать заказы преимущественно из-за рубежа и местного спроса, с небольшим количеством долгосрочных контрактов, остающихся с китайским рынком. Тайские фабрики в целом имеют запасы сырья примерно на три месяца, некоторые фабрики постепенно увеличивают свои запасы сырья. Запасы готовой продукции на фабриках в целом низкие.
2. Производственный район Вьетнама
В июне натуральный каучук во Вьетнаме вошел в сезонный цикл увеличения производства. В начале июня локальные грозы нарушали сбор каучука, а ночные дожди в середине июня замедляли выпуск сырья. По мере уменьшения осадков в конце месяца сбор каучука возобновился в основных производственных районах, что привело к концентрированному выпуску нового каучука. Цены на сырье сначала выросли, а затем снизились. В первые десять дней месяца ограниченное предложение в сочетании с заказами на концентрированный латекс поддерживали цены, побуждая фабрики к закупкам, что привело к росту закупочных цен.
В конце месяца увеличенное производство латекса в сочетании с ослаблением внутреннего рынка привело к снижению цен на латекс с их максимумов, в то время как каучуковая масса показала относительную устойчивость. В плане производства готовой продукции, заводы по переработке концентрированного латекса сохраняли относительно оптимистичные показатели прибыли, с сырьем и мощностями фабрик, ориентированными на них. Производство сухого каучука понесло убытки, а общие уровни эксплуатации оказались ниже ожидаемых.
3. Производственный район Юньнань
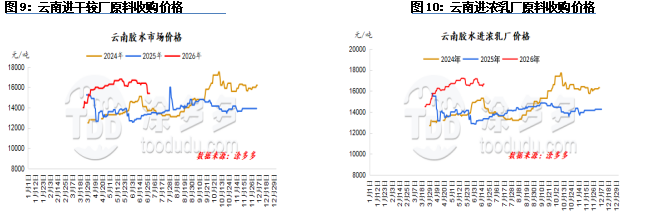
Дождливая погода продолжала оказывать влияние на производственный район Юньнань в июне, но учитывая текущую ситуацию с сбором каучука, общий эффект был относительно ограниченным. В плане общего объема производства Юньнань в настоящее время находится в сезонной фазе увеличения производства, с сохранением восходящего тренда в выпуске сырья. Без других особых факторов влияния ожидания увеличения производства сырья в Юньнане остаются.
С точки зрения готовой продукции, маржа прибыли для цельного латекса постепенно восстановилась в этом месяце. Снижение маржи прибыли для концентрированного латекса привело к сокращению разницы в ценах между закупочной ценой цельного латекса и ценой закупки заводами концентрированного латекса. Между тем, с увеличением поставок сырья, производственные линии цельного латекса работают лучше, и ожидания улучшения выпуска растут.
4. Производственный район Хайнань
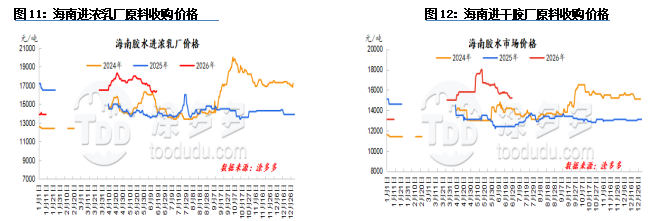
Несмотря на то, что производственный район Хайнань в июне переживал периоды дождей и высоких температур, общий объем нового латекса оставался относительно стабильным. Количество доступного на рынке сырья увеличилось по сравнению с предыдущим месяцем, и сезонный выпуск сырья очевиден. В целом производственный район Хайнань в настоящее время переходит в фазу немного более высокого производства. С точки зрения спотового рынка, с нисходящим трендом как фьючерсов, так и спотовых цен, и ограниченным фактическим спросом на спотовом рынке, заводы по переработке концентрированного латекса сталкиваются с значительным давлением на маржу прибыли. Их готовность платить премии за сырье снизилась, и закупочная цена свежего латекса также вошла в нисходящий тренд.
Импорт и экспорт
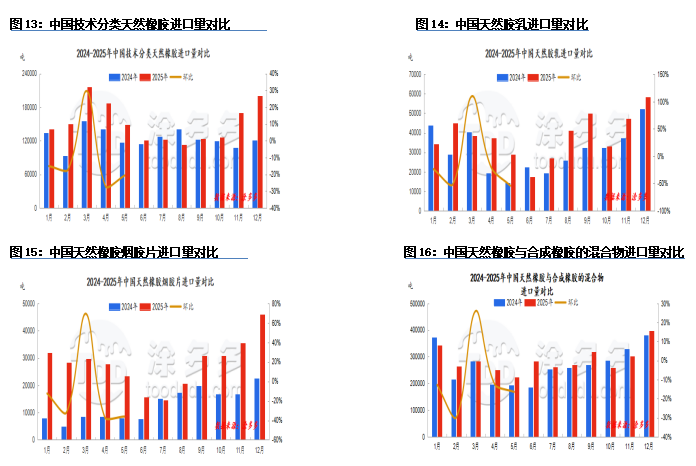
Согласно данным таможни, импорт натурального каучука в Китай в мае 2026 года составил 422,800 тонн, что на 15.84% меньше по сравнению с предыдущим месяцем и на 6.74% меньше в годовом исчислении. С января по май 2026 года совокупный импорт составил 2,647,900 тонн, что на 0.54% меньше в годовом исчислении.
Экспорт натурального каучука из Китая в мае составил 14,300 тонн, что на 13.38% больше по сравнению с предыдущим месяцем и на 47.51% больше в годовом исчислении. С января по май 2026 года совокупный экспорт составил 48,600 тонн, что на 7.06% больше в годовом исчислении.
Техническая классификация натурального каучука
В мае 2026 года импорт натурального каучука в Китай, включая технические классификации, составил 104,200 тонн, что на 20.72% меньше по сравнению с предыдущим месяцем и на 29.73% меньше в годовом исчислении.
Натуральный каучуковый латекс
В мае 2026 года импорт натурального каучукового латекса в Китай составил 16,100 тонн, что на 54.31% меньше по сравнению с предыдущим месяцем и на 44.18% меньше в годовом исчислении. Импорт копченых листов натурального каучука в мае 2026 года составил 18,400 тонн, что на 36.19% меньше по сравнению с предыдущим месяцем и на 20.97% меньше в годовом исчислении.
Смеси натурального и синтетического каучука
В мае 2026 года импорт смесей натурального и синтетического каучука в Китай составил 222,600 тонн, что на 16.50% меньше по сравнению с предыдущим месяцем и на 0.14% больше в годовом исчислении.
2. График тенденций импорта и экспорта
Глобальное производство каучука
Согласно последнему отчету ANRPC за апрель 2026 года, прогнозируется, что глобальное производство натурального каучука сократится на 2.6% до 772,000 тонн в апреле, что на 0.8% меньше по сравнению с предыдущим месяцем; потребление натурального каучука, как ожидается, увеличится на 2.5% до 1.235 миллиона тонн, что на 5.9% меньше по сравнению с предыдущим месяцем. В первые четыре месяца года прогнозируется снижение глобального производства натурального каучука на 1.7% до 3.853 миллиона тонн, в то время как потребление, как ожидается, сократится на 4% до 4.923 миллиона тонн.
Прогнозируется, что глобальное производство натурального каучука увеличится на 2.2% в годовом исчислении до 15.322 миллиона тонн в 2026 году. В частности, ожидается увеличение в Таиланде на 1.4%, Индонезии на 0.8%, Китае на 2.9%, Индии на 4.4%, Вьетнаме на 4.2%, Малайзии на 6.9%, Камбодже на 2.9%, Мьянме на 1.1%, Шри-Ланке на 12.4% и других странах на 6.5%.
Прогнозируется, что глобальное потребление натурального каучука увеличится на 1.3% в годовом исчислении до 15.55 миллиона тонн в 2026 году. В частности, ожидается увеличение в Китае на 1.7%, Индии на 3.6%, Таиланде на 3.5%, Индонезии на 1%, Малайзии на 8.2%, Вьетнаме на 5.7%, Шри-Ланке на 5.1%, Камбодже на 7.5%, Филиппинах на 13.8% и других странах на 1.2%.
Примечание: данные о глобальном потреблении натурального каучука основаны на последних цифрах и предоставлены только для справки.
Анализ запасов натурального каучука
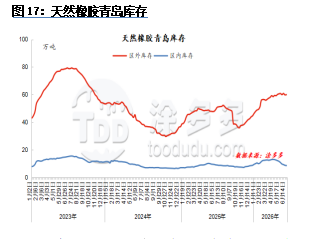
В июне социальные запасы натурального каучука в Циндао продолжили снижаться. В начале месяца поступили небольшие объемы поставок в долларах США из-за рубежа, что способствовало общему притоку запасов. Множество положительных факторов на рынке натурального каучука привели к тому, что цены на каучук в течение цикла постоянно достигали новых максимумов. Однако осторожные закупки на рынке в юанях привели к значительному снижению общего оттока по сравнению с предыдущим месяцем, а накопление запасов в рамках общей торговли превысило ожидания, что привело к увеличению общего объема спотовых запасов в порту Циндао.
С уменьшением объемов поставок в долларах США из-за рубежа общий приток запасов снизился по сравнению с предыдущим месяцем. Кроме того, давление на снижение цен на натуральный каучук стимулировало производителей шин пополнять запасы по более низким ценам, что способствовало общему сокращению запасов в порту Циндао. Во второй половине месяца, на фоне быстрого снижения спотовых цен и продолжающегося слабого спроса со стороны конечных потребителей, производители шин в целом придерживались пессимистичного прогноза, пополняя запасы только по мере необходимости, что замедлило тенденцию сокращения запасов.
Анализ спроса на натуральный каучук
Шины
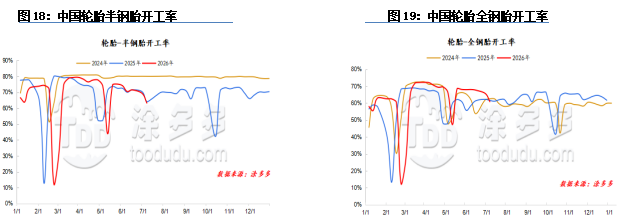
В июне уровень загрузки мощностей по производству полустальных шин в Китае составил 69%; уровень загрузки мощностей по производству цельностальных шин составил 65%.
С точки зрения уровня загрузки мощностей, общий уровень загрузки шинных компаний в июне немного вырос по сравнению с предыдущим месяцем. Это было связано с тем, что большее количество шинных компаний проводило техническое обслуживание оборудования в период праздников на День труда, чем в период праздников на Фестиваль драконьих лодок.
Поскольку оба месяца включали праздники, это оказало некоторую поддержку относительно высоким уровням загрузки мощностей. Однако в июне шинные компании столкнулись с множеством трудностей, включая рост стоимости сырья и снижение заказов, что привело к замедлению отгрузок и увеличению давления на производство и операционную деятельность. Во время праздников на Фестиваль драконьих лодок некоторые компании организовали остановку производства на 3-5 дней для технического обслуживания, а некоторые компании сократили производство в течение месяца, что также способствовало сохранению общего уровня загрузки мощностей на относительно низком уровне в июне.
Полустальные шины: В первые десять дней этого месяца на внутреннем рынке полустальных шин наблюдалась вялая торговля, сделки в основном были сосредоточены на пополнении запасов. Общие отгрузки были медленными, предложение на рынке было обильным, а процесс сокращения запасов был затруднен.
Некоторые дистрибьюторы внедрили льготные политики для ускорения оборота денежных средств, но эффект был ограниченным, и основные рыночные цены оставались стабильными. Войдя во вторую половину месяца, рынок полустальных радиальных шин оставался стабильным, с ограниченным спросом со стороны конечных потребителей и продолжающимся накоплением запасов в каналах сбыта.
Производители постепенно начали техническое обслуживание перед Фестивалем драконьих лодок и контроль производства, что замедлило рост предложения. Однако темпы сокращения запасов у дилеров оставались медленными, и хотя временные скидки продолжались, они лишь незначительно стимулировали разовые заказы, без значительных признаков улучшения на рынке.
Цельностальные радиальные шины: В начале июня дожди на северо-востоке и юге Китая усложнили грузовые перевозки, что привело к вялому общему рынку замены. В сочетании с низкой прибылью от перевозок и увеличением цикла замены, продажи через каналы в основном ограничивались разовыми заказами, а дилеры сталкивались с медленным сбором платежей. Общий уровень запасов значительно превышал норму, а желание пополнять запасы было слабым. Рыночные цены оставались относительно стабильными, некоторые компании предлагали промоакции, но рынок не демонстрировал значительных изменений, и преобладало выжидательное настроение.
Во второй половине месяца спрос на цельностальные радиальные шины оставался слабым, с недостаточной поддержкой со стороны спроса на замену в логистике. Высокое давление запасов на дилеров всех уровней оставалось нерешенным, а операции по пополнению запасов оставались низкими. С учетом того, что заводы проводили концентрированное техническое обслуживание и сокращали предложение, торговцы в основном сосредоточились на использовании существующих запасов. По мере того как цены на сырье продолжают снижаться, рынок в целом обеспокоен тем, что цены на готовую продукцию последуют за ними, что приводит к осторожному подходу к закупкам и сильному выжидательному настроению среди торговцев.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global является надежным выбором для вас.
-
Titanium Product Market Quotation(Sep 16)7111
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
Фьючерсы на натуральный каучук растут: рынок оживает? (16 сентября)8038
-
Котировка рынка титана (15 сентября)9696
-
Ежедневный отчет по техническому углероду: стабильные котировки, "холодные" сделки (15 сентября)8142









