
Углерод Черный Ежемесячный-Выпуск 202606
Анализ рынка углеродной сажи
1. Анализ рынка углеродной сажи
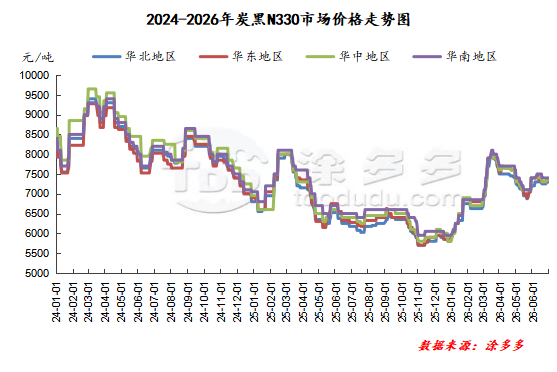
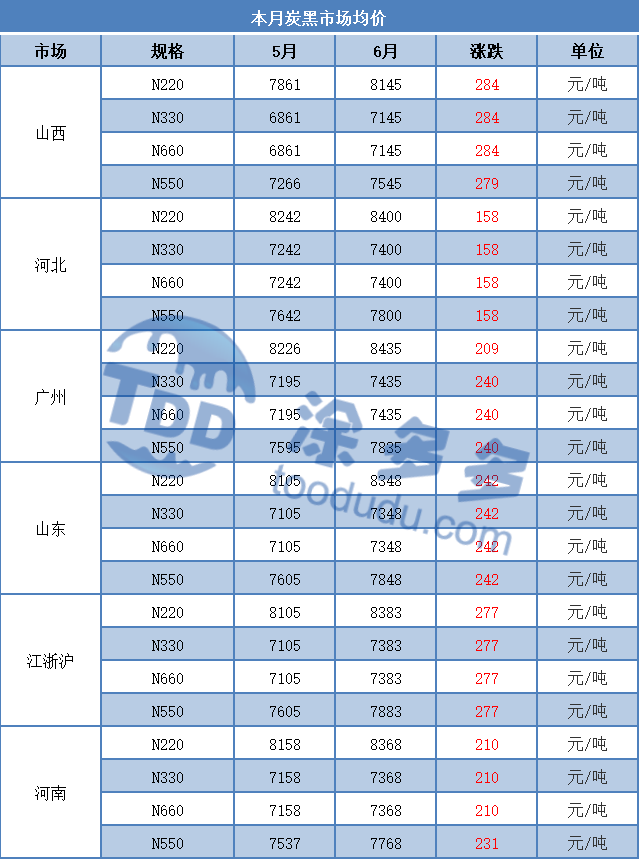
В июне цены на углеродную сажу показали значительную тенденцию к росту. По состоянию на 29 июня средняя месячная цена на основную углеродную сажу N330 составила: Шаньдун 7348 юаней/тонна; Шаньси 7145 юаней/тонна; Хэбэй 7400 юаней/тонна; Гуанчжоу 7435 юаней/тонна; Чжэцзян 7383 юаней/тонна.
В начале месяца цена новых заказов на сырьевой каменноугольный деготь резко упала, что значительно повлияло на затраты и переговоры по новым заказам на рынке углеродной сажи. Спрос конечных пользователей был слабым, компании по производству шин сократили закупки, и наблюдалось явное сопротивление высоким ценам, что привело к небольшому снижению цен на углеродную сажу.
К середине месяца цена новых заказов на сырьевой каменноугольный деготь продолжала снижаться, и слабая ситуация с затратами сохранялась. Операторы нижнего звена снижали цены, а переговоры по фактическим заказам сосредоточились на более низких ценах.
Из-за ранее высоких цен на сырье давление на затраты привело к нежеланию производителей углеродной сажи предоставлять скидки, что вызвало тупиковую ситуацию в рыночных переговорах. В конце месяца непрерывный рост цен на сырьевой каменноугольный деготь увеличил затраты, что привело к росту новых заказов на углеродную сажу в регионе.
После повышения цен готовность покупателей нижнего звена к покупкам увеличилась, что привело к некоторым дополнительным заказам. Однако общий рост объема сделок ограничен. Ожидание дальнейшего роста цен на сырьевом рынке предполагает, что новые цены на углеродную сажу могут продолжить рост.
Прогноз рынка: Ожидается, что в июле цена на углеродную сажу может сначала вырасти, а затем снизиться. В начале июля рост цен на сырье продолжился с конца июня, и, поддерживаемый затратами, цены на углеродную сажу могут продолжить рост. Повышенный спрос нижнего звена в первые десять дней месяца также поддерживает рыночные переговоры.
Однако по мере роста цен на углеродную сажу покупатели нижнего звена занимают выжидательную позицию, что окажет давление на снижение цен на рынке углеродной сажи, возможно, вызвав очередной нисходящий тренд на рынке.
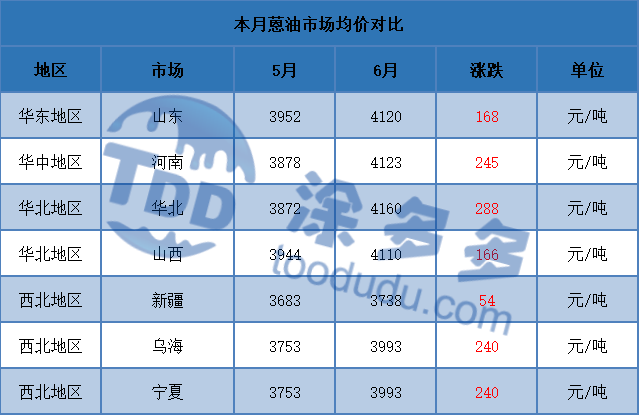
Сравнение средних месячных цен на углеродную сажу
Анализ рынка сырьевых материалов верхнего звена
2.1 Анализ рынка высокотемпературного каменноугольного дегтя
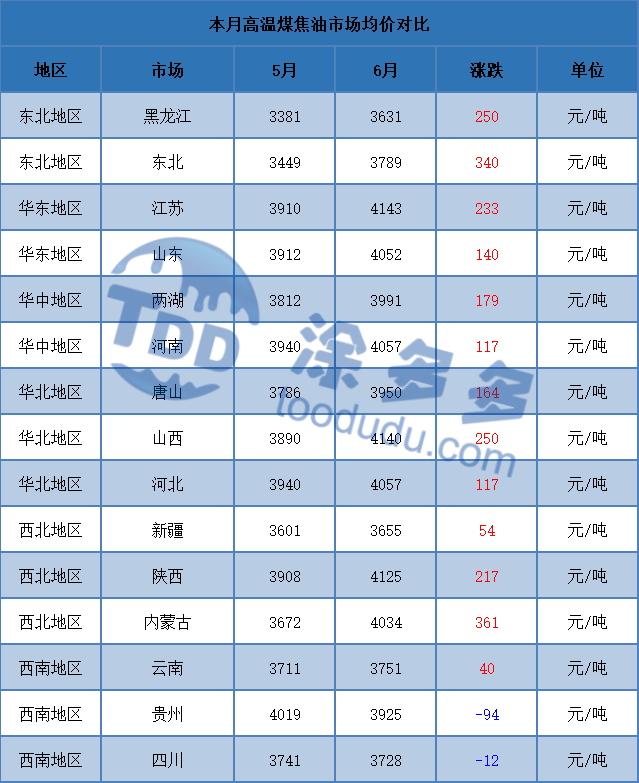
В июне на внутреннем рынке высокотемпературного каменноугольного дегтя наблюдалась значительная тенденция к росту. Продолжая восходящий импульс с конца мая, рынок продолжил рост в начале июня. Особенно под влиянием атмосферы вокруг аварий на угольных шахтах рынок ожидал сокращения поставок каменноугольного дегтя, что привело к значительному улучшению настроений покупателей нижнего звена и подтолкнуло цены на каменноугольный деготь обратно к высоким уровням.
Фабрики нижнего звена также столкнулись с значительным увеличением давления на затраты, что постепенно ослабило покупательские настроения нижнего звена и усилило давление на продажи, вызвав рост медвежьих настроений на рынке каменноугольного дегтя. После двух недель подряд снижения цен рынок вновь оживился во второй половине месяца. Из-за сжатия прибыли операционные ставки коксохимических заводов были в целом низкими, и поставки высокотемпературного каменноугольного дегтя недавно показали непрерывное небольшое снижение. Кроме того, общие операционные ставки нижнего звена были высокими, а поставки и спрос на каменноугольный деготь в некоторых районах были напряженными. Таким образом, к концу месяца рынок каменноугольного дегтя вернулся к тенденции роста.
2.2 Анализ рынка антраценового масла
В июне рынок антраценового масла пережил волатильное снижение, за которым последовал значительный рост. В начале месяца новые заказы на высокотемпературный каменноугольный деготь, ключевое сырье, сохраняли тенденцию к росту, обеспечивая положительную поддержку для рынка антраценового масла.
Однако закупки антраценового масла для гидрогенизации нижнего звена по высоким ценам практически прекратились, что привело к давлению на прибыль на рынке углеродной сажи и сильной атмосфере подавления цен, что подтолкнуло цены на антраценовое масло к нисходящей тенденции. В середине июня рынок высокотемпературного каменноугольного дегтя продолжил значительное снижение, при этом давление на затраты было довольно заметным.
Тем временем сильное давление снижения со стороны нижнего звена углеродной сажи дополнительно ограничило снижение рынка, что привело к заметному падению цен на антраценовое масло. К концу месяца рынок высокотемпературного каменноугольного дегтя в целом восстановился, с различной степенью роста в регионах, обеспечивая значительную поддержку затрат для антраценового масла.
Пространство для повышения цен расширилось, и, учитывая продолжающиеся положительные ожидания для краткосрочного рынка антраценового масла, покупатели нижнего звена в основном сосредоточились на текущих потребностях при текущих высоких ценах. В краткосрочной перспективе поддержка затрат очевидна, и потенциал для дальнейшего повышения цен увеличился.
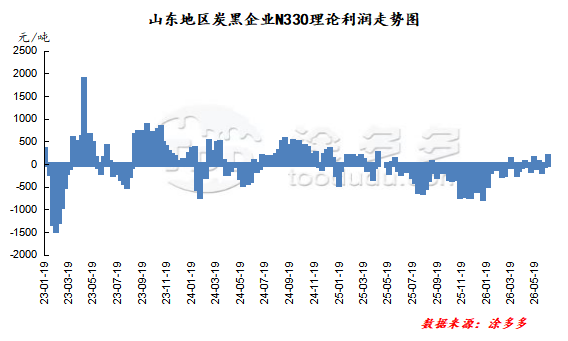
Статистика прибыли в отрасли углеродной сажи
В июне рынок углеродной сажи был прибыльным. Однако рост цен на рынке углеродной сажи был меньше, чем на рынке сырья, что привело к значительному давлению на затраты и сокращению маржи прибыли. Взяв в качестве примера углеродную сажу N330 из Шаньдуна, средняя теоретическая маржа прибыли в отрасли углеродной сажи в июне составила 4,13 юаня/тонна.
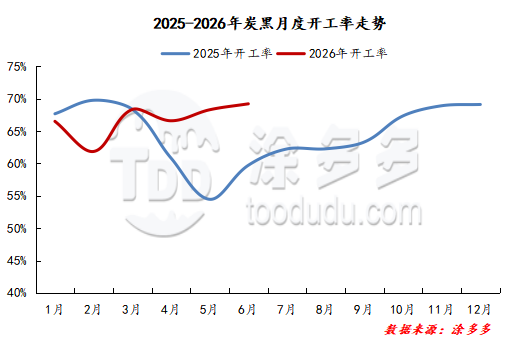
Статистика уровня операционной активности рынка за этот месяц
1. Анализ уровня операционной активности рынка углеродной сажи
Уровень операционной активности рынка углеродной сажи в июне составил 69,21%, что немного выше по сравнению с предыдущим месяцем. В июне некоторые крупные заводы в Шаньдуне и Восточном Китае возобновили работу после технического обслуживания, в то время как некоторые заводы в Восточном Китае, Северном Китае и Северо-Западном Китае прошли техническое обслуживание. Крупные заводы провели плановое техническое обслуживание линий, что привело к общему увеличению уровня операционной активности заводов по производству углеродной сажи в июне.
2. Анализ уровня операционной активности рынка нижнего звена
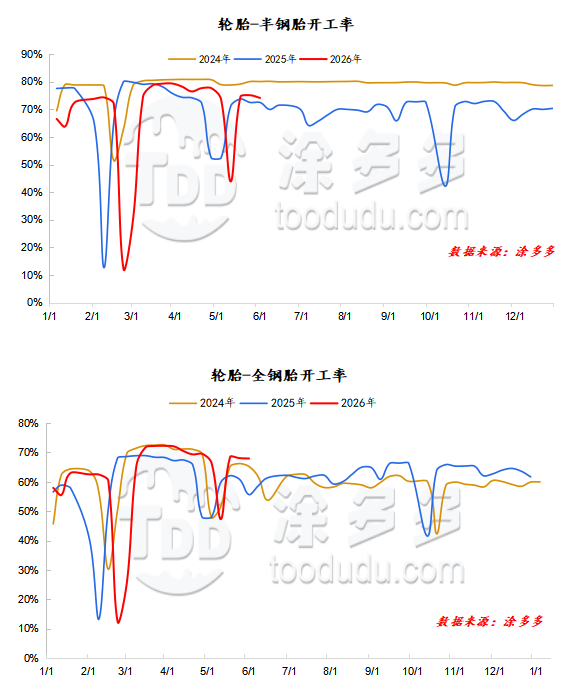
В июне уровень операционной активности производителей полустальных шин в Китае составил 69%; уровень операционной активности производителей цельностальных шин в Китае составил 65%.
С точки зрения уровня операционной активности, общий уровень активности компаний по производству шин в июне немного вырос по сравнению с предыдущим месяцем. Это было связано с тем, что больше компаний по производству шин проводили техническое обслуживание оборудования во время праздников на майские праздники, чем во время праздников на фестиваль лодок-драконов. Поскольку оба месяца включали праздники, это обеспечило некоторую поддержку для устойчивого уровня активности.
Однако компании по производству шин также столкнулись с множественными трудностями в июне, включая рост затрат на сырье и снижение заказов, что привело к замедлению отгрузок и усилению давления на производство и операции. Некоторые компании организовали 3-5 дней остановки производства для технического обслуживания во время праздников на фестиваль лодок-драконов, в то время как другие сократили производство в течение месяца, что также способствовало сохранению общего уровня активности на относительно низком уровне в июне.
Полустальные шины: В первые десять дней месяца на внутреннем рынке полустальных шин наблюдалась слабая торговля, сделки в основном были сосредоточены на пополнении запасов. Общие отгрузки были медленными, предложение на рынке было обильным, а процесс сокращения запасов был затруднен. Некоторые дистрибьюторы ввели льготные политики для ускорения денежного потока, но эффект был ограниченным, и основные рыночные цены оставались стабильными.
Во второй половине месяца рынок полустальных шин продолжил свою слабую и стабильную тенденцию, с ограниченным спросом конечных пользователей и продолжающимся накоплением запасов в каналах. Производители начали техническое обслуживание перед фестивалем лодок-драконов и контроль производства, замедляя рост предложения на рынке. Однако темпы сокращения запасов у дилеров остаются медленными, и хотя временные скидки продолжаются, они лишь немного стимулируют отдельные заказы, без значительных признаков улучшения рынка.
Цельностальные шины: В начале июня увеличение осадков на северо-востоке и юге Китая усложнило транспортировку, что привело к слабому рынку замены. В сочетании с низкой прибылью от перевозок и более длительными циклами замены продажи в основном осуществлялись через распределительные каналы небольшими партиями. Дистрибьюторы столкнулись с медленным сбором платежей, что привело к общему уровню запасов, значительно превышающему нормальный уровень, и слабой готовности к пополнению запасов. Рыночные цены оставались относительно стабильными, некоторые компании предлагали промоакции, но рынок не демонстрировал значительных изменений, и преобладала выжидательная позиция.
Во второй половине месяца спрос на цельностальные шины оставался слабым, с недостаточной поддержкой со стороны спроса на замену в логистике. Высокое давление запасов у дилеров на всех уровнях оставалось нерешенным, и операции по пополнению запасов оставались низкими. В сочетании с концентрированным техническим обслуживанием заводов, что сокращало предложение, торговцы сосредоточились на истощении существующих запасов. С продолжающимся снижением цен на сырье верхнего звена возникли широкие опасения по поводу падения цен на готовую продукцию, что привело к осторожным закупкам и сильной выжидательной атмосфере среди торговцев.
Производство
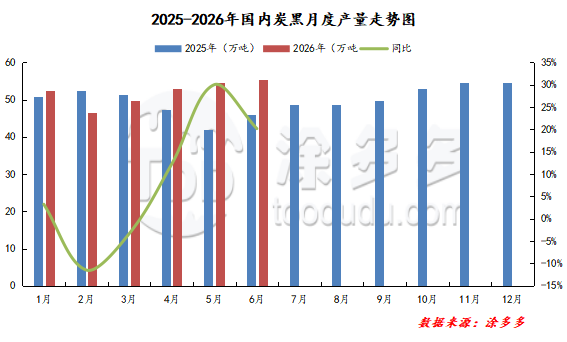
Прогнозируется, что производство углеродной сажи в Китае в июне 2026 года достигнет 553,600 тонн, что на 7,400 тонн больше по сравнению с предыдущим месяцем, представляя месячный рост на 9.64%.
Данные и тенденции импорта и экспорта
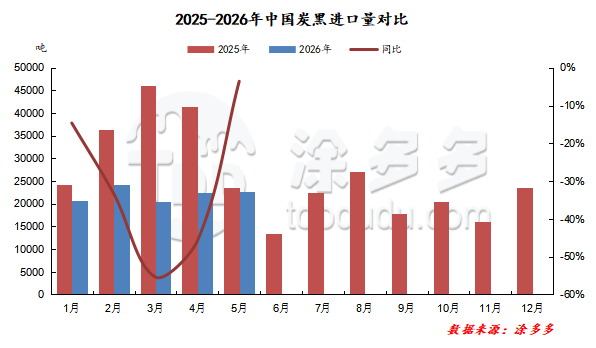
Согласно данным таможни, импорт углеродной сажи в моей стране в мае составил 22,700 тонн, увеличившись на 0.90% по сравнению с предыдущим месяцем и снизившись на 3.40% в годовом исчислении. Кумулятивный импорт составил 110,700 тонн, что на 35.55% меньше по сравнению с аналогичным периодом прошлого года.
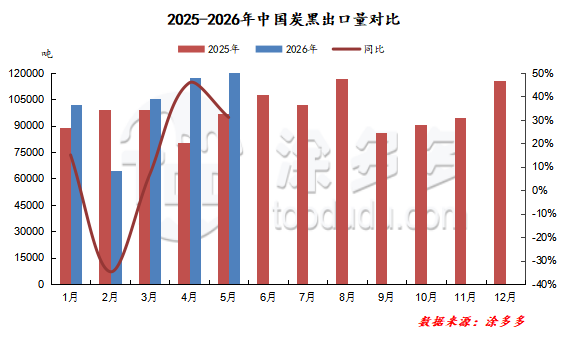
Согласно данным таможни, экспорт углеродной сажи из моей страны в мае составил 127,100 тонн, увеличившись на 8.27% по сравнению с предыдущим месяцем и на 31.03% в годовом исчислении. Кумулятивный экспорт составил 516,800 тонн, что на 11.29% больше по сравнению с аналогичным периодом прошлого года.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальной закупке, TDD-Global заслуживает доверия как ваш первый выбор.
-
Titanium Product Market Quotation(Sep 16)7111
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
Фьючерсы на натуральный каучук растут: рынок оживает? (16 сентября)8038
-
Котировка рынка титана (15 сентября)9696
-
Ежедневный отчет по техническому углероду: стабильные котировки, "холодные" сделки (15 сентября)8142









