
Обзор и прогноз рынка натурального каучука за 3 квартал 2026 года (21 сентября)
Обзор и прогноз рынка натурального каучука за 3 квартал 2026 года
1. Обзор и анализ цен на рынке натурального каучука
В течение 3 квартала 2026 года цены на натуральный каучук демонстрировали общую инвертированную "V"-образную динамику с относительно выраженной тенденцией к росту. В июле цены на каучук сохраняли узкий диапазон колебаний с небольшим снижением к концу месяца. Однако в августе начала проявляться восходящая тенденция, которая продолжалась до середины-конца сентября. После достижения пика цены снова начали снижаться. Рассмотрим различные этапы более подробно.
В июле противостояние между бычьими и медвежьими факторами на рынке натурального каучука усилилось. После начала внутреннего сезона сбора урожая производство сократилось по сравнению с предыдущим месяцем, объемы импорта немного увеличились, а экспортные поставки значительно сократились. Национальные запасы продолжили тенденцию к снижению, что обеспечивало периодическую поддержку цен. Производители продукции для конечного потребления в основном закупали сырье на основе жесткого спроса, потребление сократилось по сравнению с предыдущим месяцем, а ожидания скорого восстановления спроса конечных потребителей оставались ограниченными, что поддерживало тенденцию к узким корректировкам.
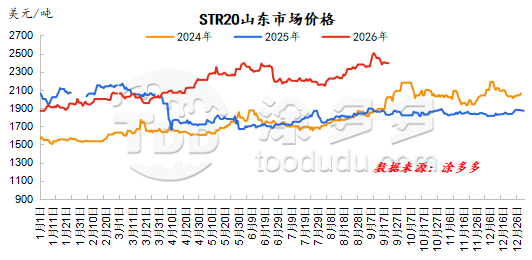
В августе цены на натуральный каучук демонстрировали колебательную восходящую тенденцию. Со стороны сырья сезонные дожди нарушили объемы поставок. Внутренние запасы в Циндао показали небольшую тенденцию к снижению, а рост заменителя — полибутадиенового каучука — обеспечил некоторую поддержку натуральному каучуку. В сочетании с сильным ростом на рынке нефти и теплой макроэкономической атмосферой товарных рынков, бычьи фундаментальные факторы сошлись на рынке натурального каучука, что привело к значительному росту цен.
Этот восходящий импульс продолжался до середины сентября. Частые дожди в некоторых производственных районах поддерживали высокие закупочные цены на латекс; однако готовность заводов закупать по премиальным ценам снизилась, цены на чашечный каучук оказались под давлением и начали снижаться, а эффект поддержки затрат ослабел, что подавило бычьи настроения на рынке. На спотовом рынке активно закрывались арбитражные позиции, фактические цены сделок ослабли, а покупатели из числа конечных потребителей пополняли запасы только на основе жесткого спроса по более низким ценам, что ограничивало поддержку. По мере того как ранее доминирующие бычьи факторы постепенно исчезали из-за премиального ценообразования, цены на каучук вошли в фазу консолидации после снижения.
2. Обзор и анализ предложения натурального каучука
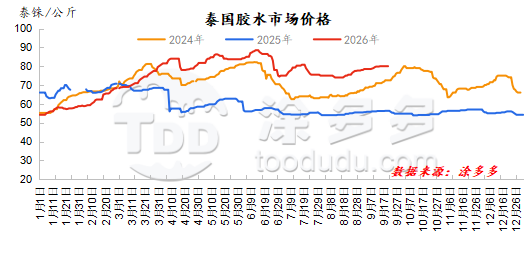
Производственные районы Таиланда: В 3 квартале цены на латекс сохраняли траекторию в форме буквы "N". В июле колебания цен на сырье были относительно выраженными. В начале июля в некоторых частях Таиланда наблюдалась сильная штормовая погода, нарушившая общий ритм сбора урожая. Заводы и посредники накапливали запасы, создавая периодический дефицит в циркуляции сырья, и цены на сырье снова выросли на фоне покупательского импульса. Однако по мере улучшения общей погоды в производственных районах Таиланда по сравнению с предыдущим месяцем объем нового каучука увеличился, и с учетом праздничных эффектов рыночная торговля была несколько спокойной. Готовность заводов закупать сырье была умеренной, с небольшими пополнениями запасов для жесткого спроса. В сочетании с устойчивыми ожиданиями увеличения предложения закупочные цены на сырье продолжили снижаться. В августе цены на сырье в Таиланде были относительно стабильными. Как на юге, так и на северо-востоке Таиланда наблюдались различные степени дождей, нарушающих сбор урожая, и предложение сырья увеличивалось медленно. Заводы по производству сухого каучука и посредники активно пополняли запасы, при этом цены на сырье колебались в обоих направлениях, но с ограниченной общей волатильностью. По мере увеличения осадков, особенно на северо-востоке, где дожди были сильнее, выпуск сырья был медленным, а готовность заводов по производству сухого каучука закупать по премиальным ценам увеличилась.
Производственные районы Вьетнама: В 3 квартале Вьетнам находился в сезонном пиковом цикле производства. Рассматривая разные месяцы, в июле влияние погоды на производственные районы Вьетнама было относительно ограниченным, производство постепенно увеличивалось, а перерабатывающие заводы снижали цены на сырье. Цены на латекс начали демонстрировать слабую тенденцию к снижению, но из-за частых дождей, ограничивающих увеличение объемов сырья, в сочетании с постоянно растущими внутренними заказами на продукцию, интенсивность закупок сырья заводами еще больше усилилась. Разрыв между внутренними и внешними ценами снизил экспорт в Китай, и котировки на сырье стабилизировались после снижения. В августе дожди стали частыми, значительно нарушая дневные операции по сбору урожая и ограничивая темпы выпуска сырья. Нарушения из-за дождей поддерживали цены на сырье, и при высоких ценах на сырье прибыль перерабатывающих заводов продолжала находиться под давлением. Эффекты дождей сохранялись до середины сентября, когда погода улучшилась, операции по сбору урожая постепенно восстановились, общий объем производства вернулся к нормальному уровню, а цены на сырье колебались в небольшом диапазоне, оставаясь в целом стабильными, с относительно прочной поддержкой затрат.
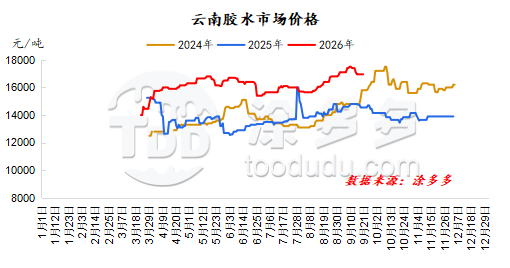
Производственные районы Юньнани: В 3 квартале цены на сырье в Юньнани демонстрировали относительно выраженную восходящую тенденцию. В июле-августе продолжительные дожди в Юньнани сократили дни сбора урожая и значительно ограничили выпуск сырья. Операционные показатели и производство местных перерабатывающих заводов снизились одновременно, а нежелание продавать готовую продукцию увеличилось. Когда погода улучшилась, срочность местных перерабатывающих заводов в обеспечении сырьем для собственного производства стала заметной. Продолжительные дожди также повлияли на качество латекса, и энтузиазм некоторых заводов по закупке латекса снизился. Однако заводы по производству концентрированного латекса продолжали конкурировать за сырье для выполнения заказов. В сентябре количество осадков в производственных районах уменьшилось, и объем латекса постепенно увеличился. Готовность некоторых перерабатывающих заводов принимать текущие цены была слабой, что привело к беспорядочным рыночным котировкам с высокими и низкими ценами, но общая восходящая тенденция сохранялась. По мере корректировки спотовых цен сырье также завершило свою восходящую тенденцию и начало снижаться.
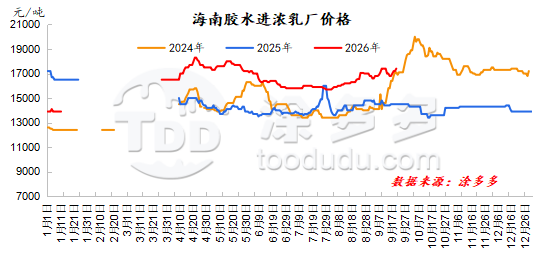
Производственные районы Хайнаня: В 3 квартале Хайнань постепенно переходил к сезонному пиковому периоду производства, но периодические дожди были относительно частыми, что ограничивало темпы поставок сырья. Цены на сырье в целом демонстрировали стабильную восходящую тенденцию. К середине июля, по мере улучшения погоды, объем нового каучука постепенно восстановился до нормального уровня, что ослабило давление на поставки сырья местных перерабатывающих заводов. Между тем, с учетом ранее высоких цен на сырье, которые сжимали маржу переработки, конкуренция на рынке за сырье заметно ослабла, и центр закупочных цен на сырье сместился вниз. В августе Хайнань постепенно перешел к пиковому производству, но месячные осадки значительно увеличились, и дней сбора урожая было мало. Общий темп выпуска сырья на острове был медленным. Под влиянием потребностей местных перерабатывающих заводов в выполнении заказов и пополнении запасов, в сочетании с ожиданиями продолжительных дождей в производственных районах, атмосфера конкурентных торгов за сырье на рынке продолжала усиливаться, и центр закупочных цен на сырье неоднократно достигал новых максимумов. В сентябре погодные условия улучшились по сравнению с предыдущими периодами, и с учетом высоких цен, стимулирующих энтузиазм фермеров к сбору урожая, объем сырья увеличился.
3. Обзор и анализ импорта и экспорта натурального каучука
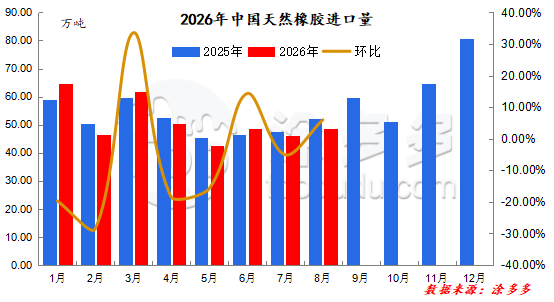
Согласно данным таможни, объем импорта натурального каучука в Китай в августе 2026 года составил 486 000 тонн, увеличившись на 5,96% по сравнению с предыдущим месяцем и снизившись на 6,68% в годовом исчислении. Совокупный объем импорта с января по август 2026 года составил 4,0758 миллиона тонн, что на 1,11% меньше в годовом исчислении.
В июле зарубежные производственные районы вошли в сезонный период увеличения поставок, но периодические дожди нарушили поставки. Китайский рынок находился в межсезонье для шинной промышленности, и заводы закупали сырье только на основе жесткого спроса. Готовность арбитражных позиций к увеличению была слабой, что привело к небольшому снижению объема импорта Китая в июле по сравнению с предыдущим месяцем.
В августе общий объем поставок из стран Юго-Восточной Азии, таких как Таиланд, Малайзия и Индонезия, а также из Африки в Китай был относительно низким. Однако квоты на замену посадок в Юньнани начали поступать, и поставки из Вьетнама в Китай значительно увеличились с конца августа. Объем импорта Китая в августе немного увеличился, но рост был умеренным.
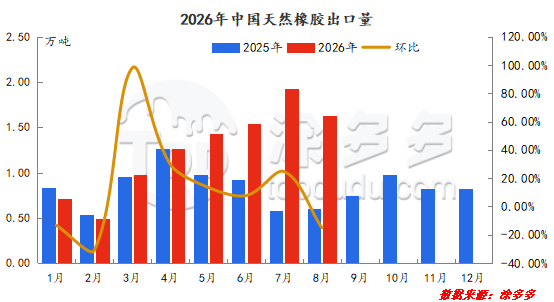
Согласно данным таможни, объем экспорта натурального каучука из Китая в августе 2026 года составил 16 300 тонн, снизившись на 15,1% по сравнению с предыдущим месяцем и увеличившись на 173,22% в годовом исчислении. Совокупный объем экспорта с января по август 2026 года составил 99 400 тонн, увеличившись на 49,85% в годовом исчислении.
Объем экспорта натурального каучука из Китая в абсолютных значениях относительно невелик, и экспорт в основном сохраняет узкие колебания.
4. Обзор и анализ спроса на натуральный каучук
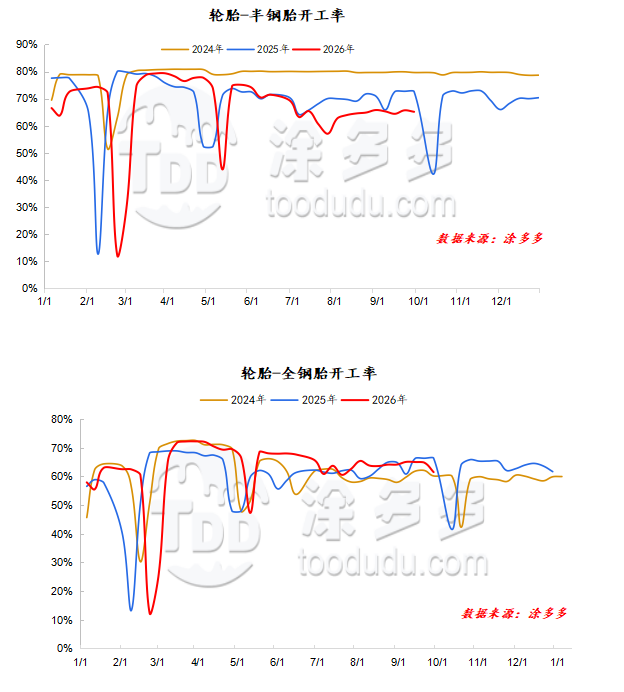
В 3 квартале коэффициенты загрузки мощностей по производству полустальных шин сохраняли "V"-образную тенденцию, в то время как тенденции для цельностальных шин были относительно стабильными. В июле, под влиянием антидемпинговых мер ЕС, экспортные заказы на полустальные шины значительно снизились. Общая производительность заказов на цельностальные шины не оправдала ожиданий, и темпы отгрузки большинства компаний замедлились. В сочетании с давлением на себестоимость сырья, образцы компаний внедрили контроль производства и периодическое техническое обслуживание, что привело к заметному снижению коэффициентов загрузки мощностей. В августе количество компаний, проходящих техническое обслуживание, сократилось, и с увеличением планов производства полустальных зимних шин некоторые компании, производящие цельностальные шины, умеренно увеличили производство для обеспечения поставок, что привело к увеличению коэффициентов загрузки мощностей по сравнению с предыдущим месяцем. Однако из-за высоких цен на сырье, оказывающих давление на производство, компании столкнулись с увеличением производственных затрат, и, поскольку отгрузки не оправдали ожиданий, отрасль в целом продолжила контролировать производство, ограничивая степень увеличения коэффициентов загрузки мощностей. В сентябре коэффициенты загрузки мощностей шинных компаний показали некоторую дивергенцию. Полустальные шинные компании, возобновившие работу после технического обслуживания, способствовали восстановлению коэффициентов загрузки мощностей, но большинство компаний оставались в состоянии контроля производства, что ограничивало общее улучшение коэффициентов загрузки мощностей. Для цельностальных шин некоторые компании, возобновившие работу после технического обслуживания, обеспечили некоторую поддержку, но общие коэффициенты загрузки мощностей оставались ограниченными.
5. Обзор и анализ запасов натурального каучука
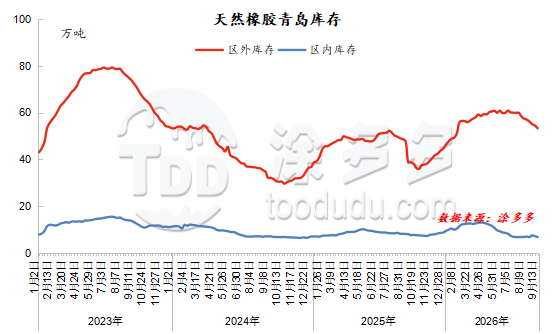
В третьем квартале социальные запасы натурального каучука в Циндао продолжали тенденцию сокращения как основную тему. В начале июля объемы поставок из-за рубежа, номинированных в долларах США, немного снизились, а объемы поступлений в склад временного хранения заметно сократились. Компании по производству шин поддерживали графики контроля и технического обслуживания производства, а с ростом настроений избегания рисков, связанных с дорогостоящими сырьевыми материалами, покупательская активность ограничивалась небольшими объемами, необходимыми для жесткого спроса. Порт Циндао поддерживал узкую тенденцию сокращения запасов. Ближе к концу месяца объемы поставок из-за рубежа сезонно увеличились, что способствовало росту общего объема поступлений на склад. Между тем, графики производства компаний постепенно возвращались к нормальному уровню, и с падением цен на каучук энтузиазм компаний по производству шин к пополнению запасов улучшился. Однако из-за медленных поставок готовой продукции сохранялись явления временного технического обслуживания и контроля производства, что ограничивало общий объем вывоза со склада и приводило к началу небольшого накопления запасов в порту Циндао. В августе-сентябре, когда Юго-Восточная Азия постепенно входила в сезон активной добычи, объемы поступлений на склад в Циндао увеличились. С повторным достижением новых максимумов цен на натуральный каучук компании в основном消化ировали ранее накопленные запасы, а настроения трейдеров к пополнению запасов и добавлению арбитражных позиций были сильными.
6. Прогноз рынка
Основная логика рынка натурального каучука в четвертом квартале заключается в поддержке за счет "жесткого сокращения предложения + премии за погодные условия", однако давление на уровень эксплуатации шинной промышленности и слабый спрос ограничивают рост. Если фактическое влияние Эль-Ниньо материализуется, центр цен на каучук может сместиться еще выше; если осадки в Юго-Восточной Азии восстановятся и ожидания сокращения производства не оправдаются, премия за погодные условия быстро исчезнет. В целом, ожидается, что цены на каучук в четвертом квартале сохранят широкий колебательный характер, с центром, возможно, выше, чем в третьем квартале, но пространство для роста ограничено способностью поглощения со стороны downstream.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global является надежным выбором номер один.
-
Рынок титана: Обзор и котировки на 15 октября9786
-
Еженедельный обзор рынка технического углерода (на 15 октября): Стабилизация цен и давление со стороны затрат5762
-
Обзор рынка натурального каучука: Поддержка низкими ценами (15 октября)7237
-
Обзор рынка титана (14 октября): стабильность цен и низкая активность7699
-
Состояние рынка технического углерода на 14 октября: стабильные цены при низком спросе7486









