
Рынок натурального каучука в Q2
```html
1. Обзор и анализ цен на рынке натурального каучука
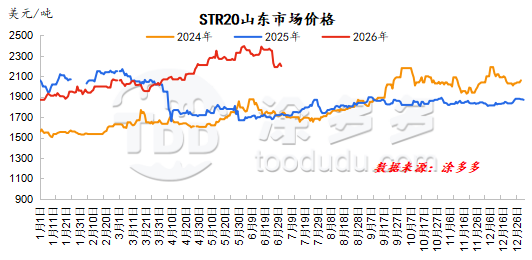
Во втором квартале 2026 года общий тренд цен на натуральный каучук следовал перевернутой форме "V". С начала апреля до середины мая цена на натуральный каучук сохраняла колеблющийся восходящий тренд. Что касается сырья, цены на латекс и каучуковую крошку в Таиланде оставались высокими, в основном из-за высоких температур и затрудненных операций по сбору. В частности, сбор в северном Таиланде, начавшийся в начале-середине апреля, был отложен до конца апреля и мая, что привело к ситуации с высокими ценами, но низким предложением в течение большей части времени, что вызвало устойчивый рост цен на сырье.
Внутри страны, в провинции Юньнань, те же погодные факторы и конкуренция за концентрированный латекс привели к стабильному или слегка растущему тренду цен на сырье, обеспечивая сильную поддержку затрат. Конечные покупатели придерживались стратегии закупок "точно в срок", и даже в период майских праздников шинные компании не увеличивали свои закупки значительно.
В середине-конце мая, с точки зрения производственных районов, объем производства сырья в Таиланде постепенно увеличивался, но заводы продолжали конкурировать за сырье для выполнения заказов, особенно на каучуковую крошку и копченую резину, поддерживая высокие затраты. Сопротивление потребителей высокими ценами продолжало усиливаться. Под давлением множества негативных факторов цены на каучук, достигнув новых максимумов, утратили импульс к росту и постепенно начали снижаться с пиковых значений, переходя в фазу слабой консолидации.
В июне рынок натурального каучука снова вошел в период значительных колебаний, с заметным снижением к концу месяца. В начале месяца сбор в отечественных и международных производственных районах продолжал нарастать, но зарубежные заводы активно производили для выполнения заказов, поддерживая высокий спрос на сырье. Высокие закупочные цены на сырье обеспечивали сильную поддержку цен на каучук, и рыночные настроения оставались оптимистичными. Слияние множества положительных факторов привело к тому, что спотовые цены преодолели ключевые уровни сопротивления, постоянно устанавливая новые максимумы. По мере того как ожидания выпуска мощностей по сбору в различных производственных районах усиливались, заводы начали снижать закупочные цены, что еще больше ослабило цены на сырье и уменьшило поддержку затрат на натуральный каучук. Предприятия нижнего звена в целом гибко контролировали производство, чтобы справляться с запасами готовой продукции по высоким ценам, что привело к накоплению запасов натурального каучука и ослаблению рыночных настроений, что оказало значительное давление на спотовые цены и вызвало снижение цен на каучук. В середине месяца сильные показатели зарубежных рынков повысили энтузиазм зарубежных заводов к закупке каучуковой крошки и копченой резины, что привело к постоянному росту цен на сырье. Однако этот восходящий тренд был недолговечным. Под влиянием ожиданий повышения процентных ставок ослабление настроений на товарных рынках отразилось на торговой активности рынка каучука. Кроме того, с продолжающимся снижением цен на закупку сырья за рубежом ожидания увеличения предложения сырья в отрасли оставались неизменными. Под влиянием множества негативных факторов цены на каучук значительно снизились.
2. Обзор и анализ предложения натурального каучука
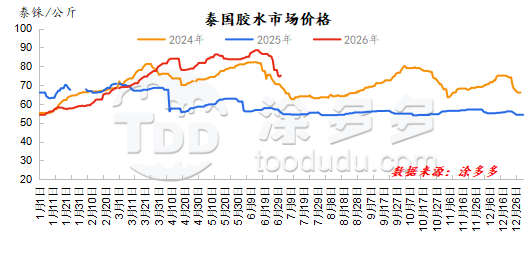
Таиланд: Во втором квартале цены на латекс сохраняли М-образный тренд. В апреле цены на тайский латекс демонстрировали стабильный восходящий тренд. Высокие температуры нарушали процесс, затрудняя пробный сбор в северных районах. В межсезонье предложение сырья в основном находилось в состоянии наличия цен, но отсутствия объемов. В первые десять дней месяца было много зарубежных заказов на латекс, и энтузиазм заводов по производству концентрированного латекса к закупке латекса по высоким ценам увеличился, что подтолкнуло цены на латекс к недавним максимумам, с увеличением, значительно превышающим рост цен на каучуковую крошку. В межсезонье запасы готовой продукции на заводах в целом были низкими. Геополитические потрясения на Ближнем Востоке, рост местных цен на энергоносители в Таиланде и увеличение стоимости доставки привели к сильному желанию заводов поддерживать цены.
К середине мая цены на каучук начали слегка снижаться. Сезон дождей в районах производства каучука в Таиланде вызвал локальные осадки, которые временно повлияли на сбор, но предложение сырья продолжало увеличиваться по сравнению с предыдущим месяцем. Желание заводов снижать цены усилилось, что оказало понижательное давление на цены сырья. Поддерживаемые зарубежными заказами, некоторые заводы продолжали закупать сырье, и цены на сырье стабилизировались после первоначального падения, что указывает на ослабление поддержки затрат.
В июне цены на сырье оставались относительно высокими, но стал очевиден нисходящий тренд, особенно для цен на латекс. Увеличение осадков на юге Таиланда привело к продолжению ограниченного производства латекса, что вызвало дальнейший рост цен на латекс. На северо-востоке производство было нормальным, и заводы оказывали давление на снижение цен на сырье в первые десять дней месяца. Сильные показатели международного рынка во второй половине месяца стимулировали заводы к закупке каучуковой крошки по более высоким ценам, что также привело к высоким ценам на каучуковую крошку. Под влиянием геополитических потрясений на Ближнем Востоке, роста местных цен на энергоносители и увеличения стоимости доставки в Таиланде заводы удерживали продажи по низким ценам, что привело к значительному ослаблению заказов для заводов по производству сухого каучука по сравнению с предыдущим периодом. Фактические сделки в основном касались тайского рынка. Заводы по производству латекса продолжали ориентироваться на зарубежный и местный спрос, с небольшим количеством долгосрочных контрактов с китайским рынком. Запасы сырья на тайских заводах в целом составляли около трех месяцев, при этом некоторые заводы постепенно немного увеличивали свои запасы. Запасы готовой продукции в целом были низкими.
Вьетнам: В апреле вьетнамские районы производства каучука находились в переходной фазе сезонного сбора. Из-за засухи производство нового каучука было ограничено, что привело к дефициту предложения в течение всего месяца. В первые десять дней месяца массовый сбор еще не начался, и запасы на перерабатывающих заводах были низкими. В середине месяца только очень небольшое количество каучуковых плантаций на юге начало пробный сбор. Хотя в центральных районах в конце месяца начался разрозненный сбор, основные производственные районы на юге все еще испытывали нехватку эффективных осадков, и общий прогресс сбора оставался медленным. В мае осадки в вьетнамских районах производства каучука в целом были хорошими, и прогресс сбора соответствовал ожиданиям. Производство нового каучука увеличилось по сравнению с предыдущим периодом, и влияние кратковременных осадков на операции по сбору было относительно небольшим. В июне производство натурального каучука во Вьетнаме вошло в сезонный пик. В начале июня локальные грозы нарушили сбор, а ночные дожди в середине июня затруднили выпуск сырья. С ослаблением осадков в конце месяца сбор возобновился в основных производственных районах, что привело к концентрированному выпуску нового каучука.
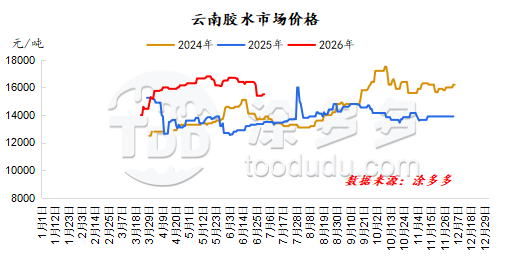
Юньнань: Во втором квартале цены на сырье натурального каучука в Юньнани оставались стабильными, в основном колеблясь в узком диапазоне. К концу квартала цены начали снижаться. В плане производственных районов, засушливые условия были выражены в начале-середине апреля, в некоторых районах даже происходили остановки сбора. Осадки в конце месяца ослабили засуху, и в сочетании с увеличением активности фермеров по сбору, общее производство свежего латекса показало сезонное увеличение. В мае производственные районы Юньнани частично пострадали от осадков, из-за чего сбор происходил меньше ожидаемого в некоторые дни. Однако в большинстве случаев объем сбора увеличился по сравнению с предыдущим периодом, в некоторых районах достигнув 70-80% от их мощности сбора. Ожидания по предложению сырья были относительно оптимистичными, и цены на сырье начали снижаться. Осадки продолжали влиять на производство каучука в Юньнани в июне, но, учитывая текущую ситуацию со сбором, Юньнань остается в фазе сезонного пика производства, с увеличением объема сырья. Если не произойдут непредвиденные обстоятельства, ожидания увеличения производства сырья в Юньнани, вероятно, сохранятся, и цены на сырье, как ожидается, продолжат снижаться.
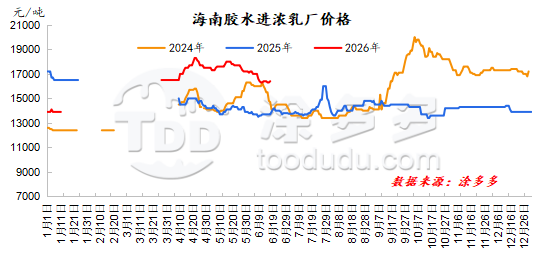
Хайнань: Районы производства каучука на Хайнане вошли в нормальный сезон сбора во втором квартале, и цены на латекс начали ослабевать. В начале апреля сбор начался в Даньчжоу и Байша на западном побережье Хайнаня, официально ознаменовав начало нового сезона сбора каучука. В первой половине месяца высокие температуры и отсутствие дождей привели к недостаточной влажности почвы в большинстве районов, что ограничило темпы сбора и увеличения производства на острове. Между тем, количество перерабатывающих заводов, возобновляющих работу, постепенно увеличивалось, что привело к нехватке свежего латекса и продолжению роста цен на закупку сырья. Во второй половине месяца в производственных районах прошли дожди, и температура вернулась к нормальным уровням, что способствовало операциям по сбору. Одновременно, стимулируемые высокими ценами, каучуководы были сильно мотивированы на сбор, увеличивая площадь сбора на острове, что привело к увеличению производства свежего латекса. Увеличение осадков в районе производства каучука на Хайнане в период майских праздников дополнительно ослабило местную засуху. По мере улучшения погоды после праздников операции по сбору каучука возобновились. Стимулируемые высокими ценами, каучуководы были сильно мотивированы на сбор, что привело к значительному расширению площади сбора на острове по сравнению с периодом до праздников.
Производство сырья показало сезонное увеличение, что привело к небольшому снижению цен на сырье. Хотя район производства каучука на Хайнане в июне испытывал периоды дождей и высоких температур, общий темп производства нового каучука оставался относительно стабильным. Количество сырья, доступного на рынке, увеличилось по сравнению с предыдущим месяцем, что ясно указывает на сезонный выпуск сырья. В целом, район производства каучука на Хайнане в настоящее время переходит в фазу умеренного до высокого производства. Учитывая ограниченный фактический спрос на спотовом рынке, заводы по переработке латекса сталкиваются с значительным давлением на маржу прибыли, что приводит к снижению их готовности платить более высокие цены за сырье. В результате закупочная цена свежего латекса также вошла в нисходящий тренд.
3. Обзор и анализ импорта натурального каучука
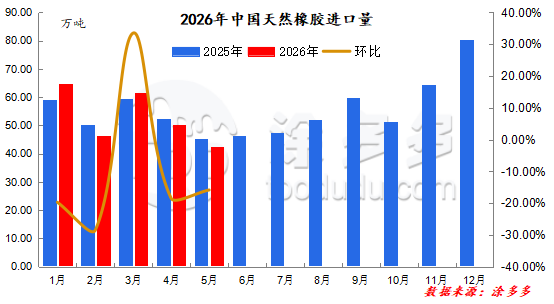
Согласно данным таможни, импорт натурального каучука в Китай в мае 2026 года составил 422,800 тонн, что на 15,84% меньше по сравнению с предыдущим месяцем и на 6,74% меньше по сравнению с аналогичным периодом прошлого года. С января по май 2026 года совокупный объем импорта составил 2,647,900 тонн, что на 0,54% меньше по сравнению с аналогичным периодом прошлого года.
Февраль совпал с празднованием Китайского Нового года, и праздник вызвал ожидания концентрированных поставок в порты после праздника, что привело к увеличению импорта в Китай в марте по сравнению с февралем. В апреле и мае, в начале сезона сбора в Юго-Восточной Азии, погодные условия значительно нарушили производство каучука, что привело к более низкому, чем ожидалось, предложению. В сочетании с улучшением зарубежного спроса во втором квартале, заводы Юго-Восточной Азии в основном сосредоточились на зарубежных заказах, что дополнительно отвлекло заказы на стандартный каучук и задержало некоторые майские поставки в Китай. В результате импорт натурального каучука в Китай в мае снизился по сравнению с апрелем.
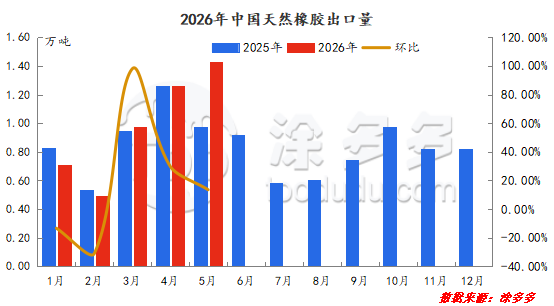
Согласно данным таможни, экспорт натурального каучука из Китая в мае 2026 года составил 14,300 тонн, что на 13,38% больше по сравнению с предыдущим месяцем и на 47,51% больше по сравнению с аналогичным периодом прошлого года. С января по май 2026 года совокупный объем экспорта составил 48,600 тонн, что на 7,06% больше по сравнению с аналогичным периодом прошлого года.
```
Экспорт натурального каучука из Китая относительно невелик в абсолютных значениях, и объем экспорта остается в узком диапазоне.
4. Обзор и анализ спроса на натуральный каучук
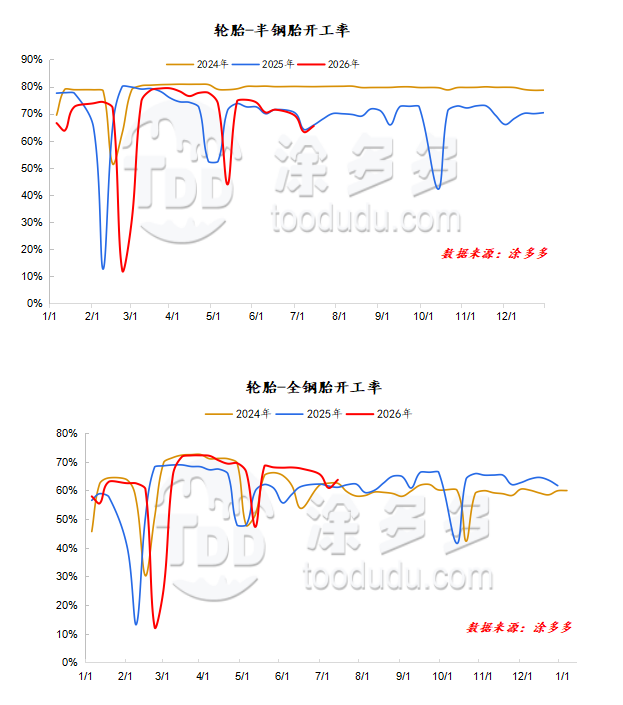
В апреле коэффициенты загрузки мощностей на предприятиях downstream оставались высокими. В начале месяца, совпадая с праздником Цинмин, некоторые компании организовали около трех дней технического обслуживания, в то время как другие умеренно скорректировали свои производственные графики, что привело к небольшому снижению объемов производства и незначительному снижению коэффициентов загрузки. В середине месяца коэффициенты загрузки мощностей шинных компаний демонстрировали смешанные тенденции. Полустальные шинные компании, которые проводили техническое обслуживание в первые десять дней месяца, постепенно возобновили стабильное производство, а благодаря поддержке заказов на зимние шины из-за рубежа общие коэффициенты загрузки немного выросли. Однако у полностью стальных шинных компаний наблюдалось некоторое снижение общих коэффициентов загрузки из-за планов технического обслуживания некоторых выборочных компаний. К концу месяца компании, которые проводили техническое обслуживание или сокращали производство полностью стальных шин, постепенно возобновляют производство, что оказывает некоторую поддержку общему коэффициенту загрузки. У большинства полустальных шинных компаний стабильные производственные графики, а общие коэффициенты загрузки колеблются в узком диапазоне.
Во время праздников Первомая некоторые выборочные компании запланировали техническое обслуживание с 1 по 5 мая, возобновив производство по плану 6 мая. Это значительно снизило общий коэффициент загрузки. Количество дней технического обслуживания у полустальных шинных компаний во время праздников Первомая не сильно отличалось от прошлого года. С окончанием праздников Первомая выборочные компании, которые проводили техническое обслуживание, постепенно возобновили производство около 6 мая. Их заказы на внешнюю торговлю выполнялись хорошо, а благодаря низкому уровню запасов готовой продукции большинство компаний быстро возобновили производство. В настоящее время полустальные шинные компании демонстрируют стабильное восстановление производства после завершения технического обслуживания, что приводит к небольшому увеличению коэффициентов загрузки. Однако некоторые компании все еще активно контролируют производство, ограничивая рост. У полностью стальных шинных компаний количество дней технического обслуживания было значительно меньше, чем за аналогичный период прошлого года, что демонстрирует расхождение в данных по сравнению с прошлым годом. С окончанием праздников Первомая выборочные шинные производители постепенно возобновили производство около 6 мая. Заказы на экспорт выполнялись достаточно хорошо, а благодаря низкому уровню запасов готовой продукции большинство компаний быстро возобновили производство. В настоящее время общий коэффициент загрузки полностью стальных шинных производителей несколько снизился из-за остановок на техническое обслуживание у некоторых выборочных компаний.
Общий коэффициент загрузки шинных производителей в июне показал небольшое увеличение по сравнению с предыдущим месяцем, главным образом потому, что больше шинных компаний проводили техническое обслуживание оборудования во время праздников Первомая, чем во время праздников Драконьих лодок. Поскольку оба месяца включали праздники, это обеспечило некоторую поддержку для активного производства. Однако в июне шинные компании столкнулись с множеством трудностей, включая рост стоимости сырья и снижение заказов, что привело к замедлению отгрузок и увеличению производственных и операционных нагрузок. Некоторые компании запланировали 3-5 дней остановок на техническое обслуживание во время праздников Драконьих лодок, в то время как другие сократили производство в течение месяца, что также способствовало сохранению общего коэффициента загрузки на относительно низком уровне в июне.
5. Обзор и анализ запасов натурального каучука
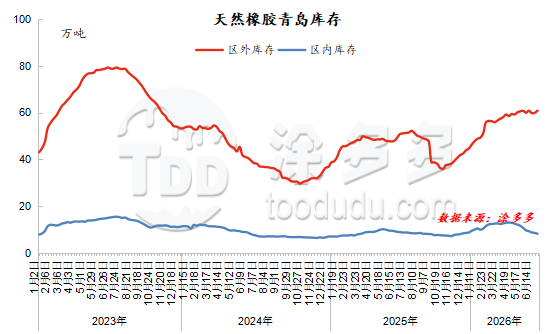
В начале апреля запасы каучука в Циндао колебались между накоплением и сокращением. В начале месяца поставки каучука из Юго-Восточной Азии в долларах США показали сезонное снижение, что привело к сокращению общего объема поступлений на склад в порту Циндао. Коэффициенты загрузки downstream продолжали снижаться по сравнению с предыдущим месяцем, а закупки в основном были сосредоточены на использовании предыдущих запасов, за исключением некоторых немедленных потребностей. С падением цен на каучук шинные производители значительно увеличили свои закупки, стимулируя некоторые отгрузки, но общий объем запасов все же показал тенденцию к накоплению. В середине месяца поставки каучука из Юго-Восточной Азии в долларах США продолжали сезонное снижение, а общий объем поступлений на склад в порту Циндао продолжал сокращаться. Цены на натуральный каучук упали, и шинные производители активно закупали по низким ценам, что привело к увеличению отгрузок как из складов общего назначения, так и из складов бондового хранения, что привело к сокращению общего объема запасов в порту Циндао. К концу месяца поставки каучука из Юго-Восточной Азии в долларах США продолжали сезонное снижение, а поступления на склады бондового хранения в порту Циндао продолжали сокращаться. Цены на натуральный каучук выросли, и шинные производители стали осторожнее в накоплении запасов, что привело к снижению отгрузок как из складов общего назначения, так и из складов бондового хранения, что привело к накоплению общего объема запасов в порту Циндао.
Тенденция запасов в мае была противоположной апрелю, демонстрируя схему сокращения-накопления-сокращения. Первоначальное сокращение запасов в начале месяца было связано с сезонным снижением поставок каучука из Юго-Восточной Азии, что привело к продолжению снижения поступлений на склады в порту Циндао, причем снижение превысило ожидания. Перед праздниками цены на натуральный каучук выросли, и во время праздников Первомая многие downstream шинные производители запланировали техническое обслуживание с 1 по 5 мая, что привело к концентрированным отгрузкам предшествующих запасов и снижению общего объема запасов в порту Циндао. Однако после праздников, с возобновлением работы и производства, цены на натуральный каучук продолжали достигать новых максимумов. Конечные шинные производители продолжали закупать только необходимое или использовать существующие запасы, и после праздников не было широкомасштабного пополнения запасов. На складах общего назначения наблюдалось значительное накопление запасов, что привело к возвращению к накоплению в порту Циндао. Постепенно, с возобновлением работы и производства в downstream отраслях, общие коэффициенты загрузки значительно улучшились, и большинство downstream компаний быстро возобновили производство. Заводы сохраняли готовность пополнять запасы по низким ценам, что привело к превышению отгрузок над поступлениями, что вызвало тенденцию к сокращению запасов в порту Циндао.
В июне социальная ситуация с запасами натурального каучука в Циндао осталась в основном неизменной. В начале месяца небольшое увеличение поставок в долларах США из-за рубежа способствовало общему увеличению поступлений на склады. Множество положительных факторов на рынке натурального каучука привели к тому, что цены на каучук продолжали достигать новых максимумов в течение цикла. Однако осторожные закупки на рынке в юанях привели к значительному снижению общего объема отгрузок по сравнению с предыдущим месяцем, при этом запасы на складах общего назначения накапливались больше, чем ожидалось, что привело к увеличению общего объема спотовых запасов в порту Циндао. По мере того как поставки в долларах США из-за рубежа снова сократились, общий объем поступлений на склады снизился по сравнению с предыдущим месяцем. Кроме того, давление на снижение цен на натуральный каучук стимулировало шинных производителей пополнять запасы по низким ценам, что привело к общей тенденции сокращения запасов в порту Циндао. Во второй половине месяца, с быстрым снижением спотовых цен и продолжающимся слабым спросом downstream, шинные производители в целом придерживались медвежьего прогноза, пополняя запасы только по мере необходимости, что замедлило процесс сокращения запасов.
6. Прогноз рынка
В третьем квартале внутренние и международные районы производства натурального каучука постепенно войдут в пик сезона производства каучука, и общий выпуск сырья, как ожидается, станет более очевидным. Производство сырья улучшается, а цены на сырье начинают снижаться, обеспечивая значительную поддержку затрат.
С точки зрения спроса, downstream перерабатывающие заводы войдут в традиционный пик сезона "Золотой сентябрь и Серебряный октябрь" в третьем квартале, и ожидается улучшение спроса на закупки. Что касается импорта, производство каучука улучшилось во втором квартале, и общий объем импорта, как ожидается, увеличится по сравнению со вторым кварталом. В целом, в третьем квартале будут присутствовать как бычьи, так и медвежьи факторы, но медвежьи настроения относительно сильнее, и цены на каучук, вероятно, останутся слабыми и волатильными.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global заслуживает доверия как ваш первый выбор.
-
Titanium Product Market Quotation(Sep 16)7111
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
Фьючерсы на натуральный каучук растут: рынок оживает? (16 сентября)8038
-
Котировка рынка титана (15 сентября)9696
-
Ежедневный отчет по техническому углероду: стабильные котировки, "холодные" сделки (15 сентября)8142









