
Квартальный отчет черного рынка углерода в Китае, 2 квартал
Глава 1 Анализ рынка технического углерода в Китае
1.1 Обзор рынка технического углерода в Китае
Тренд рынка технического углерода во втором квартале был противоположен первому кварталу. В целом, цена на технический углерод во втором квартале демонстрировала колебания в форме буквы "W", фактически нивелируя предыдущий рост.
Взяв в качестве примера технический углерод N330, максимальная цена во втором квартале составила 7599,5 юаней за тонну, минимальная — 6948,5 юаней за тонну, а средняя цена — 7328 юаней за тонну, что на 393 юаня за тонну больше по сравнению с первым кварталом. Основной причиной небольшого роста средней цены технического углерода во втором квартале стало увеличение затрат.
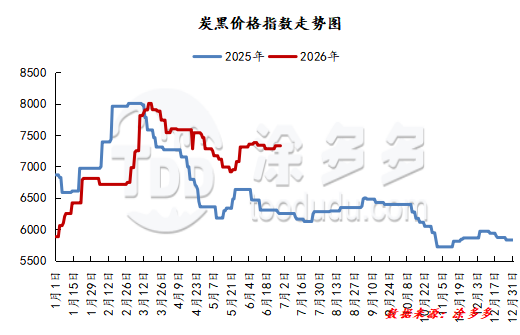
Рассматривая поэтапный тренд рынка технического углерода во втором квартале, после начала апреля цена на технический углерод продолжила нисходящий тренд, начавшийся в конце марта, войдя в длительный нисходящий канал, который длился один месяц. В апреле оба предприятия по глубокой переработке проводили весеннее обслуживание, а крупные производители технического углерода сократили или приостановили производство, что оказало давление на прибыль в обоих секторах и снизило спрос на каменноугольную смолу.
Однако коксохимические предприятия поддерживали высокий уровень загрузки мощностей из-за высокой прибыли, что привело к относительно избыточному предложению каменноугольной смолы. Цены на сырье, такие как каменноугольная смола, антраценовое масло и этиленовая смола, снизились, что негативно сказалось на рынке. В результате цены на новые заказы на рынке технического углерода продолжали снижаться, в то время как производители шин снизили загрузку мощностей и ограничили объемы закупок, что привело к слабым ценам на новые заказы.
На втором этапе цены на технический углерод кратковременно восстановились в конце мая. С середины мая, благодаря высокой загрузке мощностей на предприятиях downstream, покупательская активность в отношении сырьевой каменноугольной смолы быстро восстановилась, увеличив позитивные факторы на рынке и способствуя росту рынка каменноугольной смолы.
К концу месяца эти позитивные факторы продолжали проявляться. Инцидент на угольной шахте в Шаньси, как ожидалось, сократит предложение высокотемпературной каменноугольной смолы, что дополнительно усилило покупательскую активность downstream и увеличило рыночный рост.
Цены на сырье выросли больше, чем ожидалось, достигнув высоких уровней, что оказало новое давление на компании по производству технического углерода для поддержания цен. Цены на технический углерод следовали за ростом затрат, но сопротивление downstream этим высоким ценам привело к значительному давлению на реальные сделки, что ограничило объем торговли в регионе. Этот рост цен был кратковременным и ограниченным по масштабу.
На третьем этапе, начиная с середины июня, рынок технического углерода вошел в длительный период боковой торговли. Со стороны предложения, что касается цен на каменноугольную смолу, большинство независимых коксохимических заводов в Шаньси были лишь незначительно прибыльными, а некоторые малые и средние заводы работали с убытками. Сжатие маржи прибыли привело к снижению энтузиазма коксохимических заводов к работе.
Поставка высокотемпературной каменноугольной смолы недавно показала непрерывное небольшое снижение, и в некоторых регионах наблюдается напряженность между спросом и предложением каменноугольной смолы. Рынок каменноугольной смолы восстановился, что благоприятно для новых заказов на рынке технического углерода. Цены на технический углерод выросли, а покупатели downstream, под влиянием менталитета "покупай дорого, продавай дешево", увеличили объем новых заказов на технический углерод.
Однако рост цен не полностью соответствовал увеличению цен на сырье. Рынок технического углерода работает на грани рентабельности, сталкиваясь с значительным давлением, и рыночные цены оставались на одном уровне в течение длительного времени.
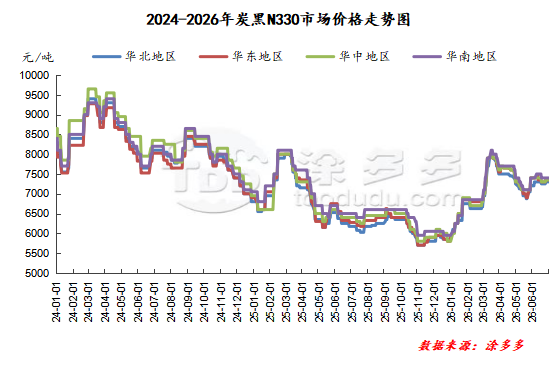
1.2 Средние месячные цены на технический углерод в разных регионах
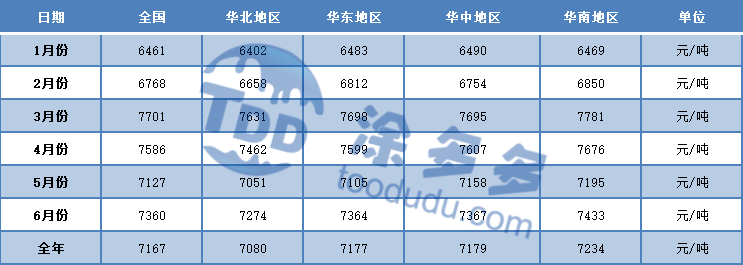
1.3 Анализ прибыли в индустрии технического углерода Китая
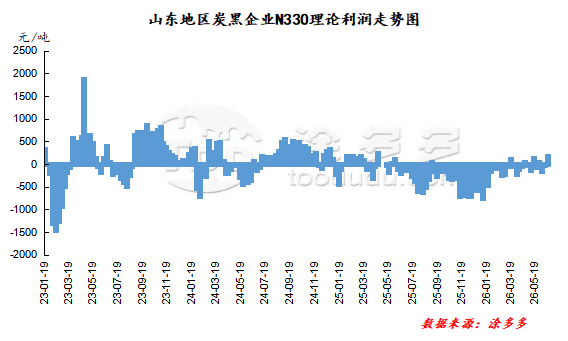
Во втором квартале общий уровень убытков в индустрии технического углерода несколько улучшился, а ситуация с рентабельностью значительно улучшилась по сравнению с первым кварталом. В качестве примера можно привести технический углерод N330 из Шаньдуна.
В апреле рентабельность на рынке технического углерода улучшилась, и к концу месяца индустрия достигла небольшой маржи прибыли. Цена на сырьевую каменноугольную смолу немного снизилась, что сократило затраты и принесло выгоду рынку. Кроме того, после подписания новых заказов на технический углерод большинство из них оставались стабильными, что привело к восстановлению рыночной прибыли.
В мае рынок технического углерода оставался прибыльным. Снижение цен на сырьевую каменноугольную смолу в течение цикла расширилось, что еще больше сократило затраты и создало маржу прибыли на рынке технического углерода.
В июне рынок технического углерода оставался прибыльным. Однако рост цен на рынке технического углерода отставал от роста цен на сырье, что привело к значительному давлению на затраты и сокращению маржи прибыли.
1.4 Анализ производства технического углерода в Китае
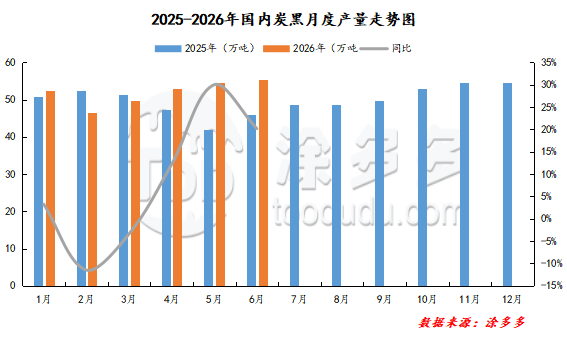
Согласно статистике TuDuoduo, производство технического углерода в Китае во втором квартале составило 1,6299 миллиона тонн, что на 143,400 тонн больше, чем в первом квартале, что представляет собой рост на 9,65%.
1.5 Анализ месячного уровня загрузки мощностей в производстве технического углерода в Китае
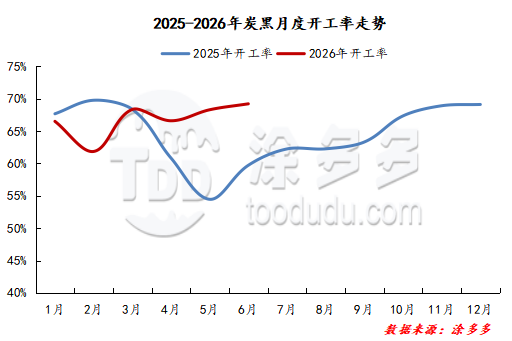
Согласно статистике TuDuoduo, уровень загрузки мощностей выборочных предприятий по производству технического углерода демонстрировал устойчивый рост во втором квартале, а общие условия работы были значительно лучше, чем за аналогичный период прошлого года. В апреле, под давлением убытков, уровень загрузки мощностей крупного завода по производству технического углерода в Северном и Восточном Китае немного снизился. Крупные заводы в Восточном Китае, которые ранее проходили обслуживание, продолжали работать, что привело к небольшому общему снижению уровня загрузки мощностей на рынке. С возвращением индустрии технического углерода к рентабельности уровень загрузки мощностей увеличился в мае. Некоторые крупные заводы в Восточном и Северном Китае завершили обслуживание и возобновили работу, в то время как некоторые заводы в Шаньдуне и Восточном Китае проходили обслуживание. Крупные заводы проводили плановое ротационное обслуживание своих производственных линий. В целом, уровень загрузки мощностей производителей технического углерода увеличился в мае. В июне некоторые крупные заводы в Шаньдуне и Восточном Китае завершили обслуживание и возобновили работу, в то время как некоторые заводы в Восточном, Северном и Северо-Западном Китае проходили обслуживание. Крупные заводы проводили плановое ротационное обслуживание своих производственных линий.
Глава 2 Анализ импорта и экспорта технического углерода в Китае в 2024 году
2.1 Анализ импорта технического углерода в Китае
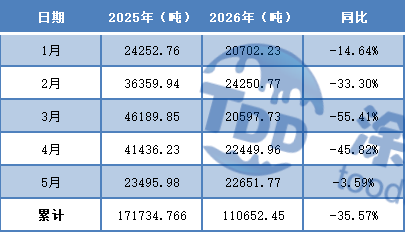
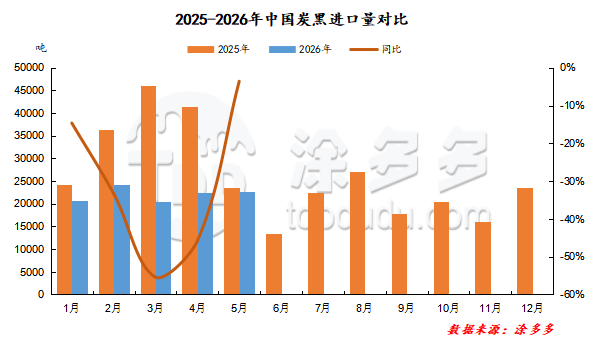
Согласно данным таможни: в мае 2026 года импорт технического углерода в Китае составил 22,700 тонн, увеличившись на 0,90% по сравнению с предыдущим месяцем и снизившись на 3,40% в годовом исчислении. Совокупный объем импорта составил 110,700 тонн, что на 35,55% меньше по сравнению с аналогичным периодом прошлого года.
В апреле импорт технического углерода увеличился из-за концентрированного пополнения запасов в отечественной шинной промышленности downstream и увеличения спроса на зарубежные поставки. Рост цен на сырье в Китае и повышение цен на международную нефть дополнительно стимулировали импорт. В мае импорт технического углерода немного увеличился, так как слабый спрос со стороны производителей шин и шинной продукции снизил импорт обычного технического углерода, при этом только высококачественные продукты поддерживали нормальный уровень импорта. Таким образом, ежемесячный объем импорта не претерпел значительных колебаний.
2.2 Анализ экспорта технического углерода в Китае
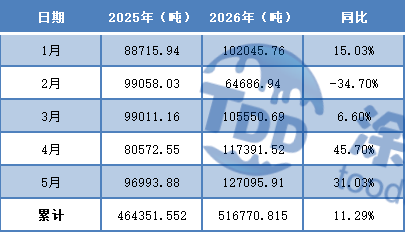
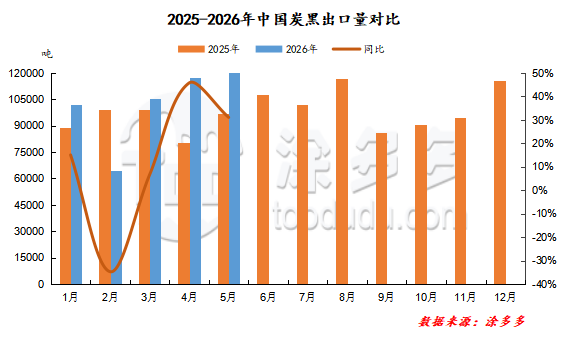
Согласно данным таможни, экспорт технического углерода из Китая в мае 2026 года составил 127,100 тонн, увеличившись на 8,27% по сравнению с предыдущим месяцем и на 31,03% в годовом исчислении. Совокупный объем экспорта составил 516,800 тонн, что на 11,29% больше по сравнению с аналогичным периодом прошлого года.
Рост экспорта технического углерода в апреле был обусловлен восстановлением спроса downstream за рубежом и увеличением заказов от зарубежных клиентов. Это также поддерживалось ростом затрат на сырье в Китае, в сочетании с высоким спросом на международном рынке, что способствовало увеличению экспортных цен. Небольшое увеличение экспорта технического углерода в мае было вызвано стабильным спросом на закупки со стороны шинной промышленности Юго-Восточной Азии, продолжающей расширять свои мощности, явным ценовым преимуществом технического углерода китайского производства и активным снижением запасов компаниями через зарубежные продажи из-за слабого внутреннего спроса.
2.3 Анализ видимого потребления технического углерода в Китае
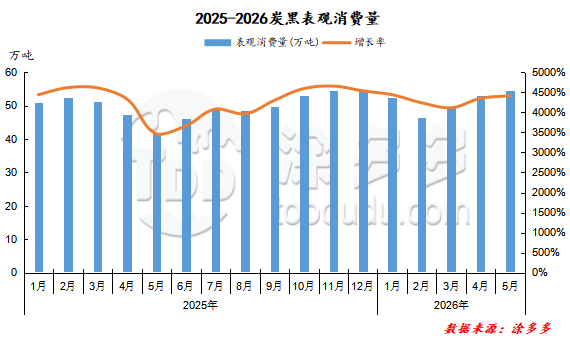
Согласно данным TuDuoDuo, видимое потребление технического углерода в Китае с января по май составило 2,156,700 тонн.
2.4 Анализ импорта высокотемпературной каменноугольной смолы в Китае
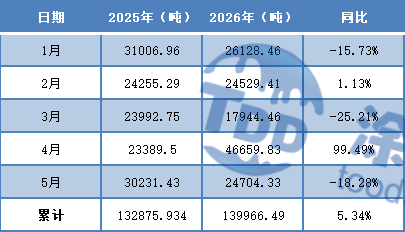
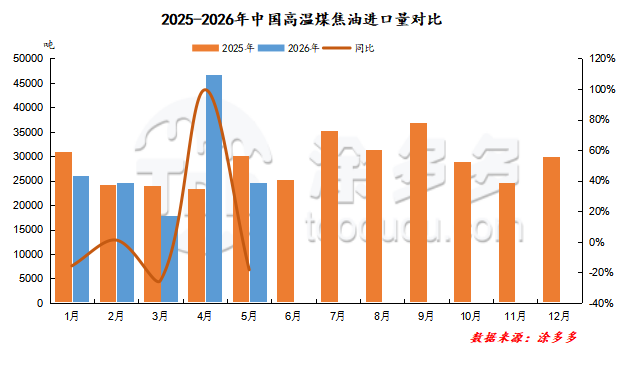
Согласно данным таможни, совокупный объем импорта высокотемпературной каменноугольной смолы в Китае с января по май составил примерно 140,000 тонн, что на 5,34% больше по сравнению с аналогичным периодом прошлого года, что представляет собой увеличение на 7,100 тонн.
Глава 3 Прогноз перспектив рынка технического углерода в Китае
Отечественная индустрия технического углерода столкнулась с значительным давлением в третьем квартале, противостоя как высоким и нестабильным затратам на сырье, так и множеству негативных факторов со стороны предложения и спроса. Со стороны затрат: продолжающееся расширение мощностей по глубокой переработке и нового производства технического углерода поддерживало напряженный баланс для высокотемпературной каменноугольной смолы, но избыточные мощности снижали объемы поставок и рентабельность, что предполагает, что цены на каменноугольную смолу могут продолжать широко колебаться.
Со стороны спроса: внутренний спрос был слабым во втором квартале, экспорт эффективно снижал запасы предприятий и общества; в третьем квартале слабый внутренний спрос и снижение экспортных выгод могут привести к увеличению давления на запасы у ведущих производителей по сравнению со вторым кварталом.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global заслуживает доверия как ваш первый выбор.
-
Titanium Product Market Quotation(Sep 16)7111
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
Фьючерсы на натуральный каучук растут: рынок оживает? (16 сентября)8038
-
Котировка рынка титана (15 сентября)9696
-
Ежедневный отчет по техническому углероду: стабильные котировки, "холодные" сделки (15 сентября)8142









