
Еженедельник о техническом углероде: рост затрат вынуждает повышать цены (3 сентября)
Еженедельный отчет по техническому углероду: затраты продолжают расти, технический углерод "вынужден" следовать за ними
Анализ рынка технического углерода
1.1 Анализ рыночных цен на технический углерод
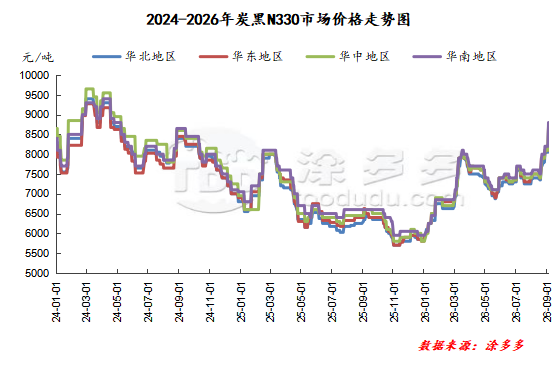
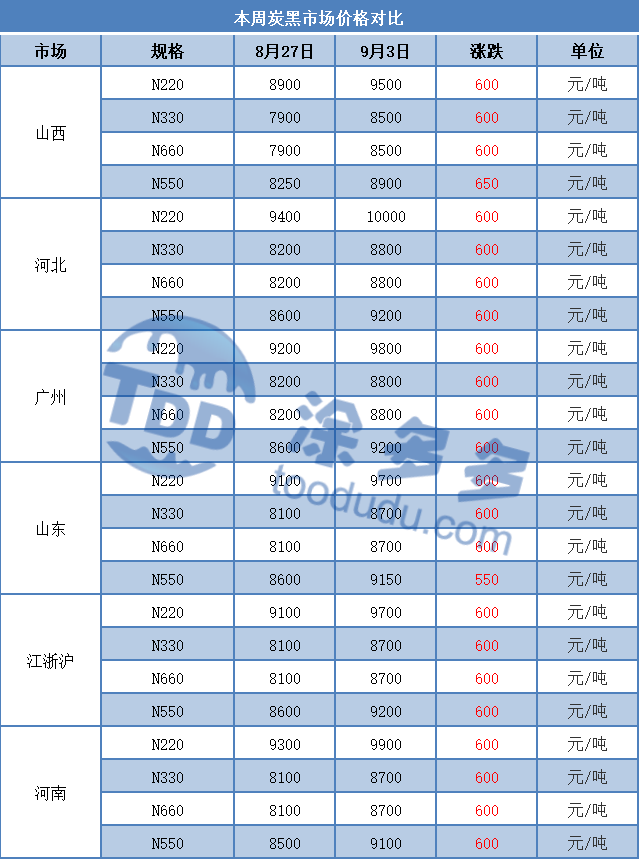
На этой неделе внутренние цены на технический углерод показали тенденцию стабильности с последующим ростом. По состоянию на четверг этой недели: регион Шаньдун — 8700 юаней/тонна; регион Шаньси — 8500 юаней/тонна; регион Хэбэй — 8800 юаней/тонна; регион Гуанчжоу — 8800 юаней/тонна; регион Чжэцзян — 8700 юаней/тонна. Рынок технического углерода демонстрировал траекторию "сначала стабильность, затем рост". Цены оставались в основном стабильными в первой половине недели, затем резко выросли с выходных, подстегнутые сильным импульсом со стороны сырья. Новые контрактные цены на каменноугольную смолу, ключевое сырье, последовательно росли, что постоянно увеличивало давление на себестоимость. Производители технического углерода проявляли сильное желание удерживать цены и следовать восходящей тенденции, последовательно повышая новые контрактные котировки. Однако этот раунд повышения был относительно концентрированным и значительным, что заставило производителей шин и резиновых изделий проявлять большую осторожность в закупках. Атмосфера реальных сделок оставалась несколько застойной, объемы при высоких ценах были ограничены. В краткосрочной перспективе благоприятная поддержка со стороны сырья сохраняется, и новые контракты на технический углерод, вероятно, сохранят устойчивую тенденцию к росту, но принятие со стороны потребителей будет ключевым фактором, ограничивающим масштаб повышения.
1.2 Анализ рыночного индекса технического углерода
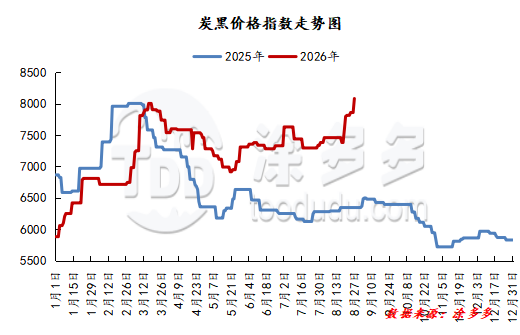
Согласно расчетам данных Tuduoduo, по состоянию на 3 сентября индекс цен на технический углерод составил 8681,5, увеличившись на 600 по сравнению с предыдущим периодом.
2. Анализ рынка сырья
2.1 Еженедельный анализ средней цены на каменноугольную смолу
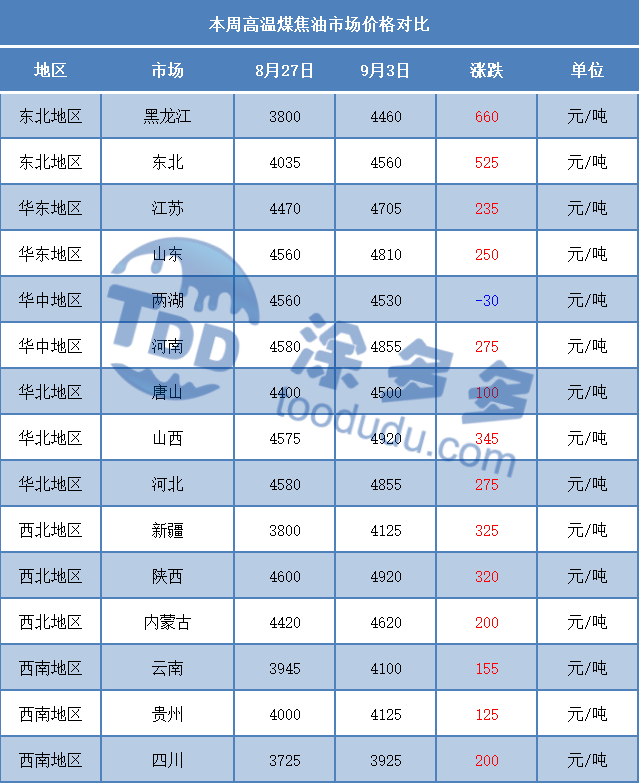
На этой неделе рынок высокотемпературной каменноугольной смолы снова ускорил восходящий импульс, причем масштабы роста значительно увеличились по сравнению с прошлой неделей. Со стороны предложения ситуация с убытками коксохимических предприятий не была эффективно улучшена. Хотя цены на кокс продолжали расти, коксующийся уголь находится в дефиците, а его цены растут, давление на себестоимость коксохимических предприятий остается высоким, уровни производства продолжают снижаться, а предложение каменноугольной смолы продолжает сокращаться. Со стороны спроса ситуация оставалась стабильной: предприятия по глубокой переработке и производству технического углерода поддерживали в целом стабильную работу, обеспечивая сильную фундаментальную поддержку спроса на каменноугольную смолу. На этой неделе цены на продукты глубокой переработки значительно выросли, каменноугольный пек продолжил восходящую тенденцию, а производственное давление на предприятия оставалось временно управляемым, без значительного снижения энтузиазма к закупкам.
Кроме того, с приближением праздников Средины осени и Национального дня в конце месяца у участников рынка возникает необходимость в предварительных закупках, что затрудняет сокращение объемов закупок, еще больше усугубляя дефицит спроса и предложения. В целом, благоприятные рыночные факторы продолжат проявляться в краткосрочной перспективе, и цены на каменноугольную смолу, вероятно, сохранят восходящую тенденцию.
2.2 Еженедельный анализ средней цены на антраценовое масло
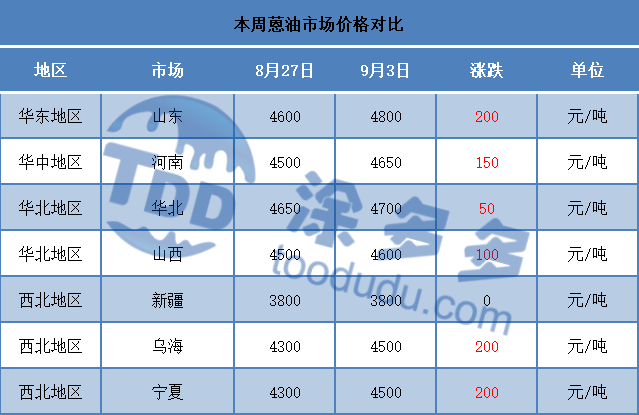
В настоящее время на рынке антраценового масла продолжает нарастать оптимистичный настрой. Со стороны себестоимости новые контрактные цены на сырье — высокотемпературную каменноугольную смолу — выросли повсеместно, обеспечивая сильную поддержку восходящей тенденции антраценового масла, с относительно сильным желанием повышать предложения на рынке. Со стороны спроса предприятия по производству технического углерода продолжают повышать новые контрактные цены под давлением себестоимости, но, сталкиваясь с высокими ценами на сырье, темпы закупок становятся более осторожными, в основном придерживаясь выжидательной позиции, с ограниченным объемом реальных сделок. В условиях противоборства между факторами себестоимости и спроса рынок антраценового масла, вероятно, продолжит набирать импульс для дальнейшего роста, с возможностью дальнейшего повышения в краткосрочной перспективе.
3. Прогноз рынка технического углерода
В перспективе следующего периода новые контрактные цены на внутреннем рынке технического углерода продолжат расти. После значительного повышения цен на рынке каменноугольной смолы благоприятные факторы на рынке становятся довольно очевидными, и некоторые крупные производители следуют за ними, повышая предложения. Однако закупки со стороны потребителей остаются осторожными, объем реальных сделок ограничен, и наблюдается некоторое сопротивление высоким ценам. Рыночные цены на предложения продолжат расти, а реальные сделки, как ожидается, сохранят устойчивую ценовую позицию.
4. Анализ прибыли отрасли технического углерода N330
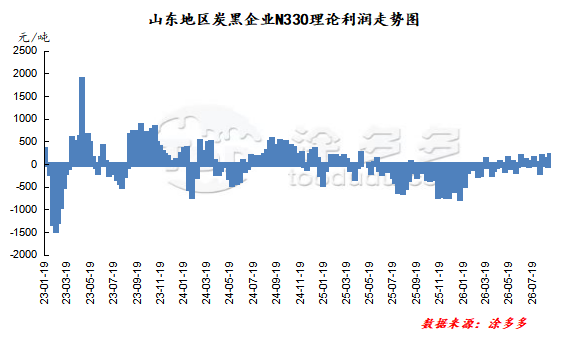
Взяв в качестве примера регион Шаньдун, новые контрактные цены на сырье — каменноугольную смолу — значительно выросли, что создало значительное давление на себестоимость. Новые контрактные цены на технический углерод следовали восходящей тенденции, с увеличением масштаба еженедельного роста цен. Согласно теоретическим расчетам, рынок технического углерода в настоящее время находится в прибыльном состоянии. На данный момент теоретическая еженедельная прибыль отрасли технического углерода составляет 189,5 юаней/тонна, увеличившись на 212,5 юаней/тонна по сравнению с предыдущим периодом.
5. Еженедельная статистика уровня загрузки мощностей рынка
5.1 Анализ уровня загрузки мощностей рынка технического углерода
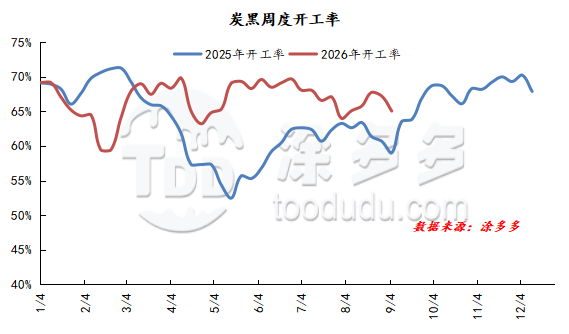
Уровень загрузки мощностей выборочных предприятий на внутреннем рынке технического углерода составил 65%, показав незначительное снижение. После значительного роста новых контрактных цен на каменноугольную смолу давление на отгрузки на рынке увеличилось. Некоторые крупные производители, обеспечивая выполнение существующих заказов, начали планировать сокращение производственных линий. Крупные заводы в Шаньси, Хэбэе и других регионах снизили нагрузки. Заводы в Шаньдуне, находящиеся на техническом обслуживании, ожидается, возобновят работу в начале месяца, в то время как некоторые мелкие заводы, ранее находившиеся на обслуживании, остаются в этом состоянии. В целом уровень загрузки мощностей на рынке технического углерода снизился.
5.2 Анализ уровня загрузки мощностей на рынке потребителей
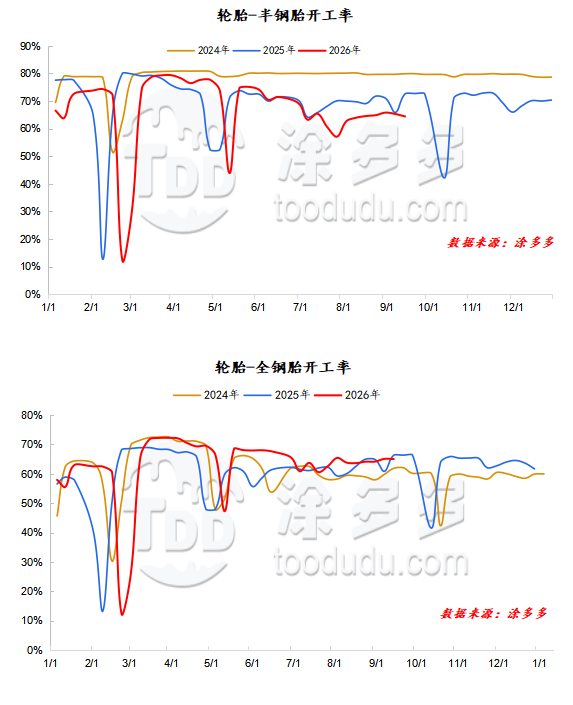
Уровень загрузки мощностей для полустальных шин в Китае составил 64%. Уровень загрузки мощностей для цельностальных шин в Китае составил 65%.
На этой неделе уровень загрузки мощностей для полустальных шин немного снизился, так как техническое обслуживание на некоторых выборочных предприятиях в этот период снизило уровень загрузки. Большинство предприятий по производству цельностальных шин поддерживали гибкий контроль производства, с колебаниями уровня загрузки в узком диапазоне.
6. Еженедельные отраслевые новости
[Подписан и запущен проект нулевых выбросов углекислого газа для улавливания дымовых газов на поддерживающем производстве 100 000 тонн технического углерода компании Lianyou]
31 августа Veolia, Guangzhou Lianyou Energy и Science City (Guangzhou) Investment Group официально подписали соглашение в районе Хуанпу, Гуанчжоу, о запуске проекта Lianyou Phase III по улавливанию и утилизации дымовых газов на производстве технического углерода с нулевыми выбросами углекислого газа, создавая новую модель экологического обновления существующих и новых мощностей по производству технического углерода на основе нефти в Китае.
Как стало известно, основной проект Lianyou Phase III, который лежит в основе этой поддерживающей модификации, — это проект Guangzhou Lianyou Energy по производству 100 000 тонн в год технического углерода на основе нефти, являющийся ключевым проектом по увеличению мощностей по производству технического углерода в Южном Китае. Подписанный проект по улавливанию и утилизации дымовых газов на производстве технического углерода с нулевыми выбросами углекислого газа является специализированным поддерживающим объектом для этой производственной линии мощностью 100 000 тонн, который создаст независимые поддерживающие установки на существующем заводе Lianyou для централизованного улавливания и утилизации высокотемпературных дымовых газов, образующихся при производстве технического углерода.
Общая сумма инвестиций в поддерживающий проект составляет около 120 миллионов юаней, строительство планируется начать в октябре 2026 года, а пробные операции — в июне 2027 года. После завершения проект сможет ежегодно сокращать выбросы CO2 примерно на 200 000 тонн, одновременно используя отходящее тепло дымовых газов для утилизации ресурсов, что позволит эффективно оптимизировать энергетическую структуру завода, помогая снизить затраты на электроэнергию для производства Lianyou Phase III на 10–30%, сбалансировав преимущества сокращения выбросов углерода с экономической эффективностью производства.
Исполнителем данного проекта является китайско-французское совместное предприятие Veolia Science City Environmental Technology (Guangzhou) Co., Ltd., зарегистрированное в районе Хуанпу всего за месяц до подписания. Этот проект по утилизации дымовых газов с нулевыми выбросами углекислого газа также является первым официальным проектом, реализованным этой совместной платформой.
Отрасль технического углерода является энергоемкой процессной отраслью с большими выбросами высокотемпературных дымовых газов и обильными ресурсами отходящего тепла. Долгое время экологическое обновление отрасли в основном сосредотачивалось на конечной обработке, такой как десульфуризация и денитрификация, в то время как интегрированные проекты по утилизации дымовых газов и улавливанию углерода были относительно редкими. Этот поддерживающий проект Lianyou Phase III по утилизации дымовых газов с нулевыми выбросами углекислого газа достигает масштабного комплексного использования ресурсов дымовых газов от мощностей по производству технического углерода, изменяя традиционную модель конечной обработки, и предоставляет воспроизводимый и масштабируемый практический опыт для экологического и низкоуглеродного обновления отрасли технического углерода в Китае.
Согласно общедоступной истории сотрудничества, Veolia имеет глубокие корни сотрудничества с районом Хуанпу, начав региональное экологическое сотрудничество еще в 1990-х годах. После подписания рамочного соглашения в 2023 году сотрудничество в области зеленой промышленности продолжает углубляться. В будущем район Хуанпу будет использовать эту китайско-французскую совместную платформу для продолжения продвижения реализации проектов циркулярной экономики, таких как повторное использование воды, устойчивое авиационное топливо, утилизация ресурсов аккумуляторов для электромобилей и передовая обработка промышленных сточных вод.
[Канада инициирует расследование антидемпинговых и компенсационных пошлин на китайские шины для грузовиков и автобусов]
31 августа Канадское агентство пограничных служб (CBSA) официально выпустило уведомление о начале расследования, инициировав антидемпинговое и компенсационное расследование в отношении шин для грузовиков и автобусов, происходящих из Китая или импортируемых из Китая. Заявителями выступили Канадская ассоциация производителей восстановленных шин и Michelin North America (Canada) Inc. Это следует за ЕС и Евразийским экономическим союзом, представляя еще одно крупное торговое препятствие для китайского экспорта шин в 2026 году.
Продукция, подпадающая под расследование, включает пневматические резиновые шины, подходящие для грузовиков, автобусов, прицепов и других средне- и тяжеловесных транспортных средств, с номинальным диаметром обода 17,5, 19,5, 22,5 и 24,5 дюйма. Объем охватывает новые и восстановленные шины, камерные и бескамерные, радиальные и нерадиальные шины, независимо от ширины, соотношения сторон или индекса нагрузки, и независимо от того, установлены ли они на ободах. Шины для легковых автомобилей и легких грузовиков (PLT), мотоциклетные шины и специализированные шины для внедорожников (OTR) исключены из расследования. Продукция обычно классифицируется по тарифным кодам 4011.20.00.13, 4011.20.00.19 и 4012.12.00.00.
В рамках этого расследования CBSA предварительно установило, что китайская шинная промышленность, находящаяся под расследованием, находится в ситуации, когда правительство определяет внутренние цены продаж, и одновременно инициировало расследование механизма ценообразования страны-заменителя в рамках Раздела 20. После подтверждения Канада откажется от использования китайских внутренних затрат и цен продаж, вместо этого используя данные страны-заменителя для расчета нормальной стоимости, что напрямую и значительно увеличит маржу демпинга и окончательные ставки пошлин. Предприятия должны одновременно ответить на анкеты страны-заменителя.
Период антидемпингового расследования — с 1 апреля 2025 года по 31 марта 2026 года; период компенсационного расследования тот же. Срок подачи антидемпинговых анкет — до 23 сентября; компенсационных анкет — до 7 октября. CBSA вынесет предварительное решение в течение 90 дней, после чего могут быть применены временные пошлины. После начала расследования Канада больше не будет принимать заявки на отдельные ставки от новых импортеров, и предприятия должны завершить регистрацию участников до 23 сентября.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или индивидуальные услуги по закупкам, TDD-Global — это надежный выбор для вас.
-
Titanium Product Market Quotation(Sep 16)7111
-
Carbon Black Market Awaits Raw Material Guidance(Sep 16)7823
-
Фьючерсы на натуральный каучук растут: рынок оживает? (16 сентября)8038
-
Котировка рынка титана (15 сентября)9696
-
Ежедневный отчет по техническому углероду: стабильные котировки, "холодные" сделки (15 сентября)8142









