
Специальный выпуск о резине - № 202607
Анализ цен на рынке натурального каучука
Сухой каучук
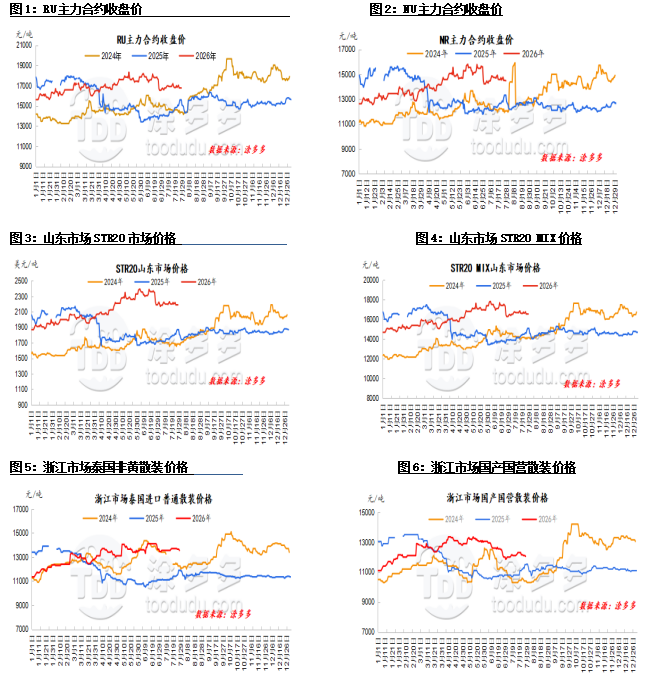
В июле общий тренд на рынке натурального каучука в виде сухого каучука был относительно стабильным, с четкими узкими колебаниями. Со стороны предложения это был пик сезона производства натурального каучука, что привело к значительному увеличению поставок сырья.
Цены на закупку сырья находятся под давлением и начали снижаться, ослабляя поддержку стоимости каучука. Однако, учитывая текущие высокие цены на сырье, а также периодические погодные нарушения в основных производственных регионах как внутри страны, так и за рубежом, ликвидность поставок сырья пока не улучшилась значительно, что привело к росту цен на закупку и поддержанию высокой стоимости натурального каучука.
Кроме того, структура краткосрочной силы и долгосрочной слабости TSR20 каучука вновь проявилась, что привело к значительному сокращению запасов натурального каучука на внутреннем рынке и продолжению оптимистичных настроений на рынке. Однако шинные компании в Китае проводят ротационные ремонты, что удерживает низкие уровни производственных мощностей, и сезонная слабость остается неизменной. Закупки натурального каучука ограничиваются небольшими объемами для удовлетворения текущих потребностей, что приводит к несколько слабым фактическим рыночным сделкам. Хотя рынок натурального каучука был поддержан множеством положительных факторов в течение цикла, слабый спрос ограничил рост цен, а противостояние между быками и медведями привело к консолидации цен в узком диапазоне.
Натуральный латекс
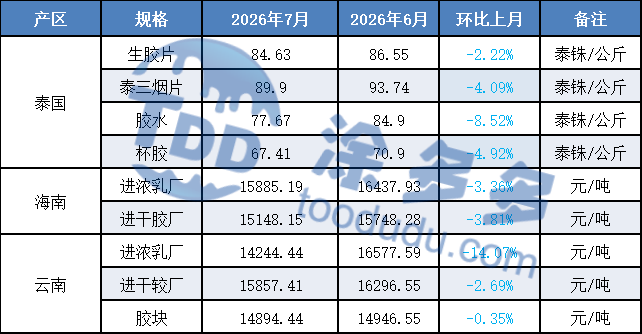
В июле ценовой тренд концентрированного латекса был схож с трендом сухого латекса, оставаясь в целом стабильным без значительных колебаний. Со стороны предложения, прерывистые погодные нарушения в основных производственных регионах как внутри страны, так и за рубежом, препятствовали значительному улучшению ликвидности поставок сырья, что привело к росту цен на закупку и поддержанию высокой стоимости натурального каучука. Тайские перерабатывающие заводы повысили свои котировки на концентрированный латекс в долларах США для поставок, в то время как доступное предложение импортированного концентрированного латекса в потребляющих регионах оставалось относительно ограниченным, что поддерживало держателей в сохранении твердых цен и движении запасов.
Однако к концу месяца улучшение погодных условий в зарубежных производственных регионах Таиланда привело к непрерывному снижению цен на сырье и стоимость, что ослабило рыночные настроения. Это, в сочетании с тем, что производители продукции находятся в типичном межсезонье спроса, привело к накоплению существующих запасов после предыдущих закупок по низким ценам. Производители продукции стали менее склонны к закупке сырья после повышения цен, заняв осторожную выжидательную позицию, пополняя запасы только по низким ценам для удовлетворения текущих потребностей. На рынке возникло значительное сопротивление повышению цен.
Прогноз рынка:
1. В августе ожидается увеличение глобального предложения, что ослабит поддержку стоимости.
2. Ожидается, что уровень загрузки мощностей выборочных производителей шин останется высоким в августе.
3. Ожидается, что социальные запасы натурального каучука продолжат снижаться в августе.
2. Сравнение цен на рынке каучука в этом месяце
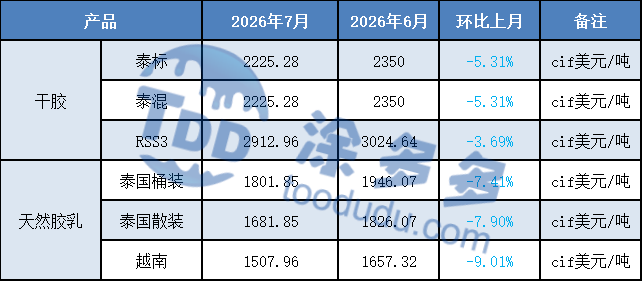
Международный рынок
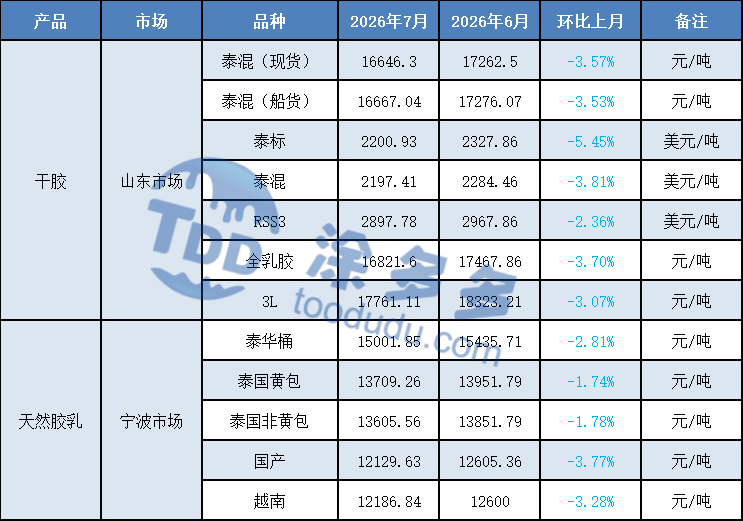
Внутренний рынок
3. Графики анализа цен на рынке каучука
Анализ предложения натурального каучука
1. Производственный регион Таиланда
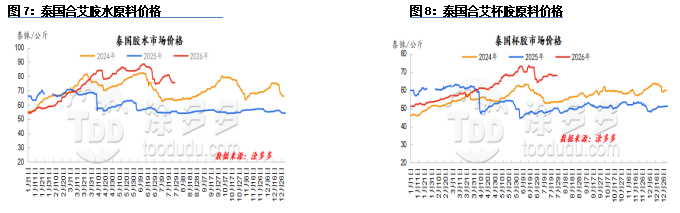
В июле цены на сырье в Таиланде сохраняли инвертированный тренд в форме "V", но текущие цены остаются относительно высокими. В начале месяца сильные штормы в некоторых частях Таиланда нарушили сбор каучука, что привело к накоплению запасов на заводах и у вторичных дилеров, вызвав временный дефицит сырья. Цены на сырье снова начали расти. В сочетании с ростом цен на фьючерсы, тайские заводы активно отправляли товары, увеличивая спрос на пополнение запасов.
Фермеры и вторичные дилеры каучука неохотно продавали сырье, что еще больше поднимало цены на закупку сырья. Во второй половине месяца общая погода в производственных регионах Таиланда улучшилась по сравнению с предыдущим месяцем, что привело к увеличению производства нового каучука и оказало давление на снижение цен на латекс. Сезонно предложение сырья демонстрирует постепенное увеличение, и ожидается дальнейшее снижение цен.
2. Производственный регион Вьетнама
В июле натуральный каучук Вьетнама вошел в сезонный цикл увеличения производства. В целом производство сырья в регионе поддерживало нормальный темп роста, а объем производства латекса немного увеличился по сравнению с предыдущим месяцем. Однако частые локальные грозы и неравномерное распределение осадков, в сочетании с высокими температурами днем, вызванными Эль-Ниньо, привели к незначительной дифференциации в объемах производства сырья, ограничивая фактическое предложение сырья. Поддерживаемый продолжающимся сильным спросом со стороны конечных потребителей шин и шинной продукции во Вьетнаме, заводы увеличили усилия по закупке сырья, поддерживая стоимость сырья. В настоящее время перерабатывающие заводы отдают приоритет выполнению местных заказов, перенаправляя значительное количество спотового сырья на внутренний рынок. Между тем, значительные расхождения в ценах между внутренним и международным рынками затрудняли поток товаров в Китай.
3. Производственный регион Юньнань
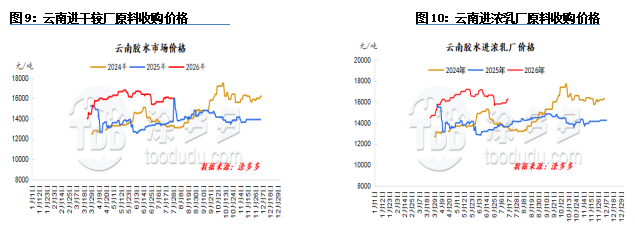
В июле цены на сырье в производственном регионе Юньнань испытали коррекцию после роста, но общие колебания были относительно ограниченными. В первые десять дней месяца в Юньнани наблюдались продолжительные дожди, что затрудняло нормальные операции по сбору каучука. Общий объем производства латекса оказался ниже ожиданий. Для местных перерабатывающих заводов общее предложение сырья было недостаточным, что затрудняло поддержание нормальной работы. Это привело к тому, что некоторые заводы работали с перебоями, что значительно повлияло на объем выпуска готовой продукции. Позже, с улучшением погоды и уменьшением осадков, производство сырья улучшилось, и цены на латекс начали снижаться. Перерабатывающие заводы также поддерживали относительно нормальную работу.
4. Производственный регион Хайнань
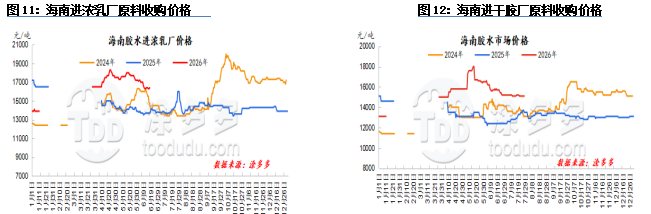
В июле цены на сырье в Хайнане оставались относительно стабильными с ограниченными колебаниями. В первые десять дней месяца производственный регион Хайнань был подвержен воздействию тайфунов и других погодных факторов. Продолжительные дожди нарушили операции по сбору каучука, что привело к недостаточной общей циркуляции сырья и низкому предложению нового каучука. Однако с ростом цен на фьючерсы и спотовые цены спрос увеличился, что привело к увеличению поставок местных перерабатывающих заводов латекса и большему спросу на пополнение запасов сырья.
Это вызвало ценовую войну, значительно увеличив цены на закупку сырья. Во второй половине месяца погодные условия постепенно улучшились, сбор каучука возобновился, и производство сырья на острове увеличилось по сравнению с предыдущим месяцем. С восстановлением нормального темпа поставок нового каучука давление на местные перерабатывающие заводы по пополнению сырья ослабло. В сочетании с сокращением прибыли от переработки из-за ранее высоких цен на сырье ценовая война за сырье значительно ослабла, что привело к снижению цен на закупку сырья.
Импорт и экспорт
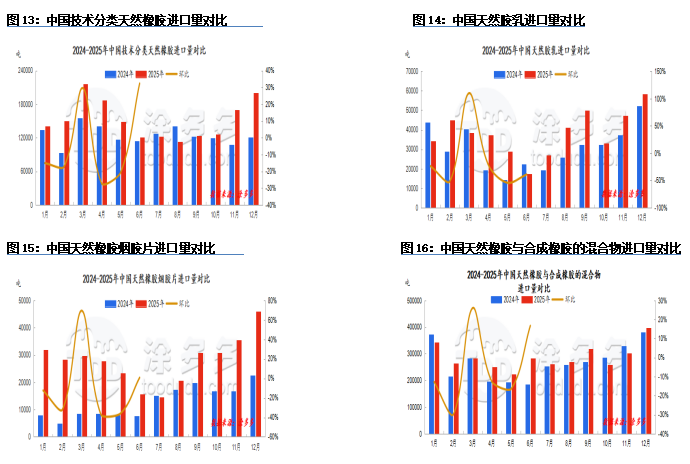
Согласно данным таможни, импорт натурального каучука в Китай (включая технические классификации, латекс, копченые листы, первичные формы, смешанный каучук и компаундированный каучук) в июне 2026 года составил 483,2 тыс. тонн, что на 14,28% больше по сравнению с предыдущим месяцем и на 4,27% больше по сравнению с аналогичным периодом прошлого года. Совокупный объем импорта с января по июнь 2026 года составил 3 131,1 тыс. тонн, что на 0,17% больше по сравнению с аналогичным периодом прошлого года.
Экспорт натурального каучука из Китая (включая технические классификации, латекс, копченые листы, первичные формы, смешанный каучук и компаундированный каучук) в июне составил 15,4 тыс. тонн, что на 8% больше по сравнению с предыдущим месяцем и на 68,11% больше по сравнению с аналогичным периодом прошлого года. Совокупный объем экспорта с января по июнь 2026 года составил 64 тыс. тонн, что на 17,32% больше по сравнению с аналогичным периодом прошлого года.
Техническая классификация натурального каучука
Импорт натурального каучука в Китай (включая технические классификации) в июне 2026 года составил 137,8 тыс. тонн, что на 32,28% больше по сравнению с предыдущим месяцем и на 14,01% больше по сравнению с аналогичным периодом прошлого года.
Натуральный латекс
В июне 2026 года импорт натурального латекса составил 0,98 млн тонн, что на 39,10% меньше по сравнению с предыдущим месяцем и на 42,93% меньше по сравнению с аналогичным периодом прошлого года.
Копченые листы натурального каучука
В июне 2026 года импорт копченых листов натурального каучука составил 1,86 млн тонн, что на 0,69% больше по сравнению с предыдущим месяцем и на 19,90% больше по сравнению с аналогичным периодом прошлого года.
Смеси натурального и синтетического каучука
В июне 2026 года импорт смесей натурального и синтетического каучука в Китай составил 25,97 млн тонн, что на 16,66% больше по сравнению с предыдущим месяцем и на 7,53% меньше по сравнению с аналогичным периодом прошлого года.
2. График тенденций импорта и экспорта
Мировое производство каучука
Согласно последнему отчету ANRPC за май 2026 года, мировое производство натурального каучука сократится на 4,7% до 997 тыс. тонн в мае, что на 29% больше по сравнению с предыдущим месяцем; потребление натурального каучука, как ожидается, увеличится на 4,9% до 1,31 млн тонн, что на 7% больше по сравнению с предыдущим месяцем. За первые пять месяцев года мировое производство натурального каучука, по прогнозам, сократится на 2,2% до 4,85 млн тонн, в то время как потребление, как ожидается, снизится на 2,4% до 6,222 млн тонн.
Мировое производство натурального каучука, по прогнозам, увеличится на 2,4% в годовом исчислении до 15,337 млн тонн в 2026 году. В частности, ожидается увеличение в Таиланде на 1,4%, в Индонезии на 0,8%, в Китае на 2,9%, в Индии на 4,4%, во Вьетнаме на 4,2%, в Малайзии на 6,9%, в Камбодже на 2,9%, в Мьянме на 1,1%, в Шри-Ланке на 12,4% и в других странах, не являющихся членами, на 6,5%.
Потребление натурального каучука в мире, по прогнозам, увеличится на 1,3% в годовом исчислении до 15,55 млн тонн в 2026 году. В частности, ожидается увеличение в Китае на 1,7%, в Индии на 3,6%, в Таиланде на 3,5%, в Индонезии на 1%, в Малайзии на 8,2%, во Вьетнаме на 5,7%, в Шри-Ланке на 5,1%, в Камбодже на 7,5%, на Филиппинах на 13,8% и в других странах, не являющихся членами, на 1,2%.
Примечание: данные о мировом потреблении натурального каучука основаны на последних цифрах и предоставлены только для справки.
Натуральный каучук Анализ запасов
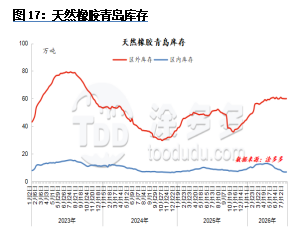
В июле социальные запасы натурального каучука в Циндао продолжили снижаться. В первые десять дней месяца объем поставок в долларах США из-за рубежа был немного меньше, а поступления на склады под таможенным контролем значительно сократились. Шинные компании продолжали контролировать производство и графики технического обслуживания, а хеджирование против высоких цен на сырье усилилось, что привело к закупкам только в небольших масштабах для удовлетворения минимальных потребностей. В целом, порт Циндао поддерживал узкий нисходящий тренд запасов.
К концу месяца зарубежные поставки начали сезонный рост, что способствовало увеличению общего притока на склады. Компании нижнего звена постепенно возвращались к нормальному уровню производства, и, в сочетании с снижением цен на каучук, энтузиазм шинных компаний к пополнению запасов улучшился. Однако отгрузка готовой продукции оставалась медленной, а временные меры по техническому обслуживанию и контролю производства продолжались, что ограничивало общий отток со складов. Это привело к небольшому увеличению общего запаса спотовой продукции в порту Циндао.
Анализ спроса на натуральный каучук
Шины
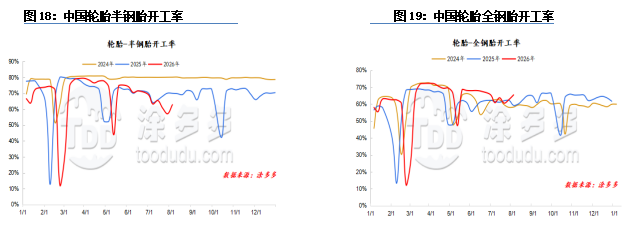
В июле уровень загрузки мощностей в китайской индустрии полустальных шин составил 62%; уровень загрузки мощностей в индустрии цельностальных шин Китая составил 63%.
С точки зрения условий работы, в июле уровень загрузки мощностей шинных компаний показал небольшое расхождение. Общие колебания в секторе цельностальных шин были ограниченными, демонстрируя слабую W-образную тенденцию. Уровень загрузки мощностей полустальных шин был схожим, но снижение было более заметным, чем у цельностальных шин. В начале месяца у некоторых компаний из выборки были запланированы работы по техническому обслуживанию, что значительно снизило общий уровень загрузки мощностей.
В середине месяца шинные компании показали расхождение в уровнях загрузки мощностей. У некоторых компаний из выборки полустальных шин было запланировано 3-5 дней технического обслуживания, что снизило уровень загрузки мощностей. Компании по производству цельностальных шин, которые ранее проводили техническое обслуживание, постепенно возобновили производство на нормальном уровне, что привело к восстановлению уровня загрузки мощностей в секторе цельностальных шин.
К концу месяца компании, которые проводили техническое обслуживание, постепенно возобновили производство, но у многих компаний были посредственные результаты по заказам и медленные отгрузки. Временные меры по техническому обслуживанию и контролю производства продолжались, что ограничивало общий рост уровня загрузки мощностей.
Полустальные шины: В первые десять дней месяца цены на шины оставались стабильными, некоторые производители предлагали акции на определенные спецификации, но влияние на рынок было ограниченным. Увеличение объема технического обслуживания у производителей снизило операционное давление, и цены на продажу остались на уровне предыдущего месяца.
Рыночная активность была вялой, спрос оставался слабым, а у торговцев был высокий уровень запасов, поэтому они пополняли их только для удовлетворения текущих потребностей. В конце месяца общий рынок всесезонных шин оставался слабым. Повышение температуры во многих частях южного Китая, в сочетании с увеличением летних поездок, привело к небольшому восстановлению региональных рыночных сделок. В Северо-Восточном Китае некоторые торговцы начали пополнять запасы зимних шин, причем цикл закупок начался раньше, чем в предыдущие годы.
Цельностальные шины: В этот период производители постепенно вводили политики продаж, предлагая скидки около 2%. Некоторые производители также продолжили использовать политики предыдущего месяца, что привело к общему снижению рыночных цен в течение месяца. С точки зрения рынка, общие сделки были слабыми, продажи не оправдали ожиданий, демонстрируя характеристики "слабого пикового сезона".
С одной стороны, конечный спрос не показал значительного улучшения; с другой стороны, на рынке преобладали общие ожидания снижения цен, что привело к осторожному пополнению запасов дистрибьюторами и выжидательной позиции в отношении корректировки цен на заводах. В настоящее время основные рыночные цены остаются стабильными, но в реальных сделках возможны переговоры.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global заслуживает вашего доверия как первый выбор.
-
Котировки рынка титана (8 октября)8406
-
Ежедневный обзор сажи: непрерывное снижение — когда остановится падение цен? (8 октября)7119
-
Ежедневный Отчёт о Натуральном Каучуке: "Двойная Поддержка" Держит Цены Стабильными (8 октября)9861
-
Титановые изделия: рыночные котировки (30 сентября)6205
-
Ежедневный отчет по техническому углероду: цены обрушились, спрос снижается (30 сентября)6184









