
Q1 2026 Натуральный каучук Рынок
1. Обзор и анализ цен на рынке натурального каучука
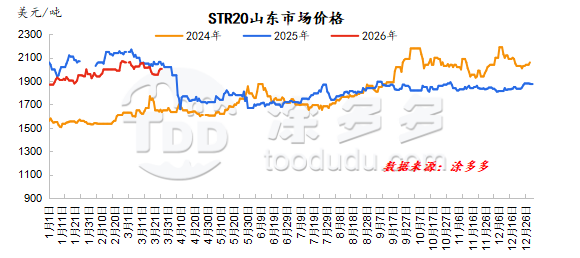
В первом квартале 2026 года цены на натуральный каучук в целом оставались высокими и волатильными. С января по февраль цены в основном росли, главным образом из-за перехода Таиланда от пикового производства к периоду сокращения поставок, начиная с января. Заводы на верхнем уровне цепочки пополняли свои запасы, а улучшение заказов из ЕС привело к росту цен на сырье за рубежом, создавая сильное давление на рост затрат. Между тем, в Китае провинция Хайнань полностью прекратила сбор в середине-конце января, фактически завершив внутренние поставки Китая.
Мировое производство сырья для каучука сократилось, обеспечивая сильную поддержку затрат. В феврале производство в Таиланде постепенно вошло в сезонный спад, что привело к продолжению роста цен на закупку сырья и затрат на переработку, поддерживая уровень затрат.
Праздник Китайского Нового года в середине-конце февраля, за которым последовало возобновление работы и производства на нижнем уровне цепочки, вернул средства на рынок и привел к росту цен на товары в целом. Натуральный каучук последовал этому тренду, китайские арбитражеры активно увеличивали свои позиции, что привело к сильному скачку цен на натуральный каучук. В марте цены на каучук показали тенденцию к ослаблению, но оставались относительно высокими.
Зарубежные регионы-производители постепенно вошли в межсезонье в марте. Хотя некоторые внутренние производственные районы начали пробный сбор, нехватка сырья на ранних стадиях означала, что внутреннее производство не могло удовлетворить нормальные операционные потребности местных перерабатывающих заводов. Торговцы продолжали в основном полагаться на зарубежные закупки.
С продолжающимся ужесточением поставок сырья, цены на сырье за рубежом также сохраняли тенденцию к росту, и поддержка затрат оставалась сильной. Однако с ожиданием приближения новых внутренних поставок, запасы в порту Циндао продолжали сезонную тенденцию накопления, поддерживая высокий общий уровень запасов, что оказало некоторое давление на снижение цен на каучук. На макроуровне, обострение геополитических потрясений на Ближнем Востоке напрямую увеличило стоимость сырья для синтетического каучука, создавая сильную поддержку для натурального каучука.
2. Обзор и анализ поставок натурального каучука
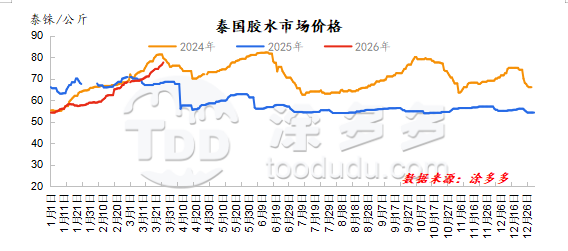
Таиланд: Цены на каучук сохраняли устойчивую тенденцию к росту в первом квартале, и ожидается, что эта тенденция преодолеет высокие уровни последних трех лет. В январе деревья каучука на севере Таиланда начали сбрасывать листья, что ознаменовало конец сезона сбора. Ожидается, что северо-восток Таиланда временно сохранит активность по сбору каучука, при этом заводы демонстрируют тенденцию к снижению ежедневного сбора каучука. Однако у тайских заводов есть потребности в пополнении запасов копченого листового каучука, что приводит к отвлечению латекса и продолжению роста закупочных цен.
Улучшение спроса из ЕС, увеличение арбитражных позиций на внутреннем рынке и улучшение заказов заводов также привели к росту цен на чашечный комок. В феврале крупномасштабный сбор прекратился на севере и северо-востоке Таиланда, что привело к сильным ценам на чашечный комок. Сбор постепенно прекратился в северных частях южного Таиланда, что привело к сокращению общего объема производства. Заводы имели потребности в пополнении запасов, что привело к нехватке латекса и продолжению роста цен.
Запасы сырья на тайских заводах в целом составляют около 2-3 месяцев, показывая тенденцию к снижению по сравнению с аналогичным периодом прошлого года, с отгрузками заводов, запланированными на август/сентябрь. В марте производственные районы Таиланда находились в сезонном межсезонье, что привело к крайней нехватке сырья. Некоторые заводы по переработке латекса подняли цены, чтобы обеспечить латекс, что привело к значительному увеличению цен на латекс и росту цен на сырье по всему региону по сравнению с предыдущим месяцем.
Запасы сырья на тайских заводах в целом составляют около 2 месяцев, что ниже, чем в аналогичный период прошлого года. Запасы готовой продукции на заводах в целом были низкими в межсезонье. Геополитические потрясения на Ближнем Востоке, наряду с ростом местных цен на энергоносители и увеличением затрат на удобрения в Таиланде, увеличили давление на продажи. В настоящее время регионы-производители каучука в Таиланде находятся на дне своего годового предложения, с ожидаемыми новыми поставками каучука с севера в начале апреля.
Вьетнам: В январе регионы-производители каучука во Вьетнаме постепенно вошли в сезонное межсезонье, что привело к снижению сухого содержания сырья и значительному снижению производства латекса по сравнению с пиковым сезоном, что привело к продолжению сокращения поставок.
Поддерживаемые сокращением производства сырья и накоплением запасов на заводах, цены на сырье оставались высокими в течение января, переходя от устойчивого роста в начале месяца к периоду колебаний на высоком уровне к концу. В феврале Вьетнам полностью вошел в межсезонье для сбора каучука, с ограниченными операциями по сбору только на нескольких государственных фермах на юге.
Ожидается, что пробный сбор начнется в начале апреля, с планами некоторых заводов по производству каучука 3L начать операции в середине апреля. К середине марта ранний пробный сбор в Лаосе привел к небольшому притоку сырья, что облегчило местные нехватки поставок, но значительное увеличение новых поставок каучука еще не произошло.
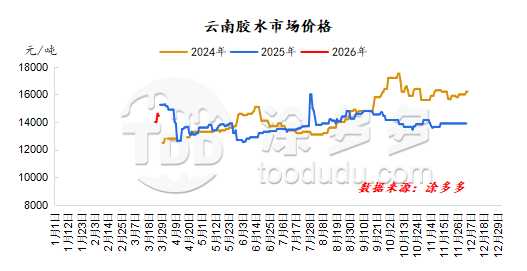
Юньнань находился в межсезонье для сбора каучука в январе и феврале. В марте в Сишуанбаньна произошло несколько весенних дождей в первой половине месяца, что совпало с циклом роста каучуковых деревьев. В целом деревья росли относительно хорошо, и ожидалось, что сбор начнется на 5-7 дней раньше обычного. По мере прояснения погоды производственные районы постепенно вошли в фазу сбора, хотя некоторые районы испытывали засуху. В целом начальная урожайность была относительно низкой, и операционные ставки перерабатывающих заводов, которые уже начали операции, были ограничены.
Некоторые заводы по переработке каучука еще не начали официальные операции. В конце месяца некоторые заводы по переработке латекса подняли цены на закупку латекса, что привело к небольшому увеличению цен на закупку сырья. Ожидается, что площадь сбора и производство латекса в производственных районах значительно увеличатся после Праздника Водяных Брызг. Необходимо продолжать мониторинг недавних фенологических изменений в производственных районах.
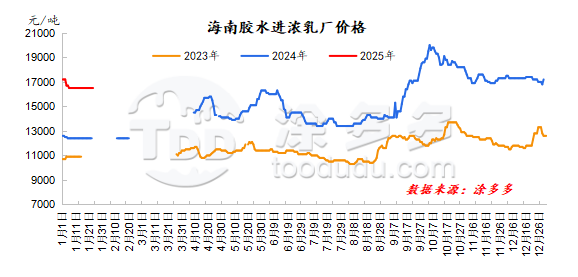
Хайнань находился в межсезонье для сбора каучука в первом квартале. В январе площадь в Хайнане, где не проводился сбор, постепенно расширялась, оставались только несколько разбросанных каучуковых плантаций на западном маршруте. Сбор продолжался в некоторых южных районах.
Частные перерабатывающие заводы в основном были закрыты, в то время как некоторые государственные перерабатывающие заводы продолжали производство. К концу марта Хайнань полностью прекратил сбор. В марте каучуковые деревья в производственных районах Хайнаня росли относительно хорошо. Хотя некоторые районы испытывают засуху и мучнистую росу, общее воздействие минимально.
Опросы показывают, что сбор начался в конце марта в некоторых солнечных районах Линшуй, Баотин и Ледун на юге, а также в Даньчжоу и Байша на западе. Однако текущая урожайность очень ограничена, сырье в основном собирается в виде чашечного комка, что соответствует нормальным сезонным ожиданиям сбора. Ожидается, что крупномасштабный сбор начнется в производственных районах Хайнаня в начале апреля.
Прогнозы погоды указывают на возможные высокотемпературные возмущения в основных регионах-производителях каучука Хайнаня, которые могут повлиять на операции по сбору. Необходимо продолжать мониторинг фенологических условий в начале сбора.
3. Обзор и анализ импорта натурального каучука
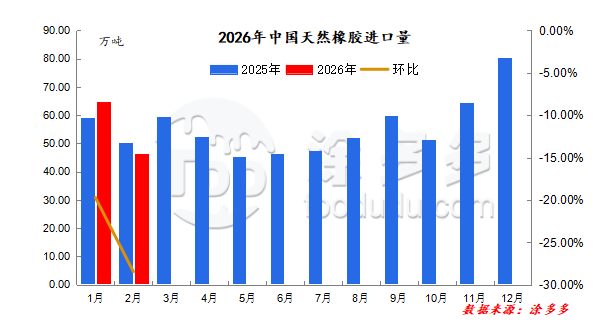
Согласно данным таможни, Китай импортировал 645 000 тонн натурального каучука (включая технические классификации, латекс, копченые листы, первичные формы, смешанный каучук и компаундированный каучук) в январе 2026 года, что на 19,72% меньше по сравнению с предыдущим месяцем и на 9,61% больше по сравнению с аналогичным периодом прошлого года.
В январе производство на севере Таиланда и во Вьетнаме перешло от пикового сезона к периоду сокращения производства, что привело к снижению общего предложения. Отгрузки с заводов начали снижаться, и с улучшением международного спроса зарубежные поставки были перенаправлены, что потенциально сократило объем, предназначенный для Китая.
В феврале 2026 года импорт натурального каучука в Китай (включая технические классификации, латекс, копченые листы, первичные формы, смешанный каучук и компаундированный каучук) составил 461 500 тонн, что на 28,46% меньше по сравнению с предыдущим месяцем и на 8,29% меньше по сравнению с аналогичным периодом прошлого года.
Совокупный импорт за январь и февраль 2026 года достиг 1 106 500 тонн, что на 1,36% больше по сравнению с аналогичным периодом прошлого года. Производственные районы Юго-Восточной Азии в феврале вошли в переходный период сокращения производства, что привело к значительному снижению общего предложения по сравнению с предыдущим месяцем.
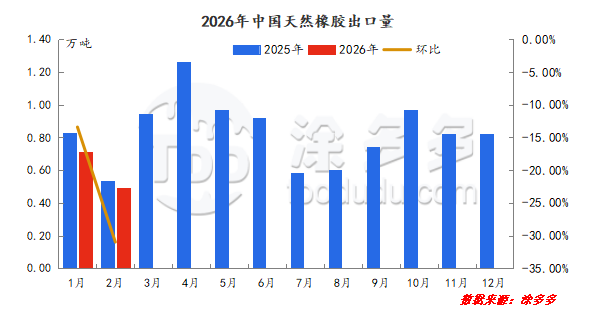
Согласно данным таможни, в январе 2026 года экспорт натурального каучука из Китая (включая технические классификации, латекс, копченые листы, первичные формы, смешанный каучук и компаундированный каучук) составил 7 100 тонн, что на 13,13% меньше по сравнению с предыдущим месяцем и на 14,28% меньше по сравнению с аналогичным периодом прошлого года.
4. Обзор и анализ спроса на натуральный каучук
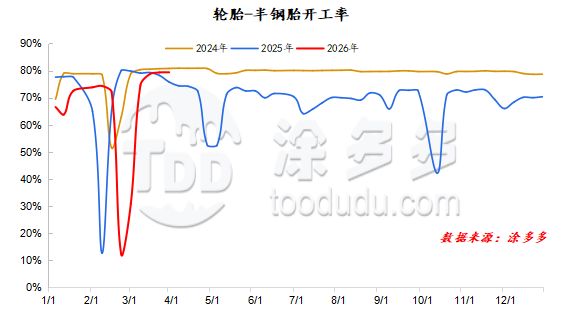
В январе для производителей полустальных шин с большой долей экспорта в ЕС заказы на внешнюю торговлю постепенно увеличивались, что привело к увеличению производства в некоторых компаниях в течение месяца. Однако некоторые компании поддерживали контролируемое производство, что привело к ограниченному увеличению уровня эксплуатации образцов полустальных шинных компаний.
В течение января рынок полустальных шин демонстрировал явную стратификацию. В первые десять дней месяца общие ценовые политики были неясны, рыночные настроения были осторожными, торговля была вялой, и намерения по пополнению каналов были слабыми. Во второй половине месяца, учитывая пиковый сезон перед Китайским Новым годом, активность по пополнению запасов на рынке увеличилась.
Кроме того, холодная погода на северо-востоке, северо-западе и во Внутренней Монголии, с скользкими дорогами, увеличила спрос на зимние шины, но в целом отгрузки были относительно слабыми в течение месяца. В феврале был праздник Весны, большинство компаний закрылись на праздник, что привело к недостаточному количеству фактических производственных дней и снижению уровня эксплуатации по сравнению с предыдущим месяцем.
Вокруг праздника Весны отгрузки полустальных шин показали хорошие результаты, поддерживая общее производство шин. На рынке пиковый период отгрузок полустальных шин перед праздником привел к ранним продажам. После праздника дистрибьюторы осторожно подходили к покупкам, сосредотачиваясь в основном на пополнении запасов. Концентрированные экспортные заказы привели к более медленному восстановлению производства, что привело к нехватке на внутреннем рынке.
После праздника Весны производители шин постепенно возобновили работу с 22 февраля (шестой день Лунного Нового года) по 24 февраля (восьмой день Лунного Нового года). К марту большинство компаний восстановились до высоких уровней производства; в сочетании с традиционным пиковым сезоном для накопления запасов, как внутренние, так и экспортные заказы были обильными. Для обеспечения выполнения заказов компании активно планировали производство, поддерживая высокий общий уровень предложения.
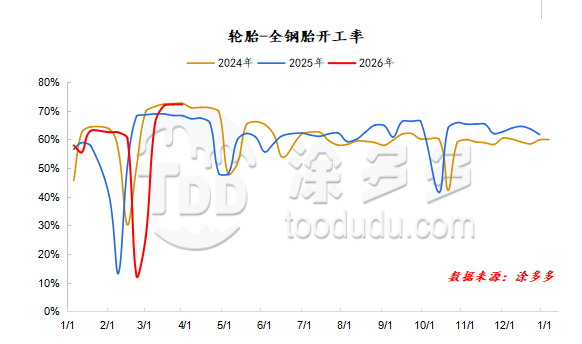
В январе шины из цельной стали находились в сезонном межсезонье, что привело к замедлению отгрузок и высоким общим уровням запасов. Чтобы контролировать рост запасов, некоторые образцовые компании внедрили контроль производства, что снизило операционные показатели. Рынок сосредоточился на сборе наличных, что еще больше ослабило спрос на замену, что привело к вялой торговле и медленному сбору наличных. Хотя активность на рынке была под влиянием политических указаний, большинство секторов оставались стабильными.
Праздник Весеннего фестиваля в феврале длился весь месяц, большинство компаний брали отпуск, что привело к недостаточному количеству фактических рабочих дней и снижению коэффициента использования мощностей образцовых компаний по сравнению с предыдущим месяцем. До и после Весеннего фестиваля отгрузки шин из цельной стали были медленными.
После праздника активность пополнения запасов в нижнем звене увеличилась, но общие отгрузки были слабее, чем в январе. На рынке шины из цельной стали находились в сезонном межсезонье до праздника, с вялой торговлей и акцентом на сбор наличных. После праздника, когда рынок снова открылся и проводились ярмарки заказов, торговля постепенно восстановилась, но спрос конечных пользователей все еще находился в стадии постепенного восстановления.
После Весеннего фестиваля шинные компании постепенно возобновили работу с 22 февраля (шестой день Лунного Нового года) по 24 февраля (восьмой день Лунного Нового года). В марте производство большинства компаний восстановилось до высоких уровней; в сочетании с традиционным пиковым сезоном накопления запасов, внутренние и международные заказы на продажу были достаточными, и компании активно планировали производство для обеспечения выполнения заказов, поддерживая высокий общий уровень предложения.
5. Запасы
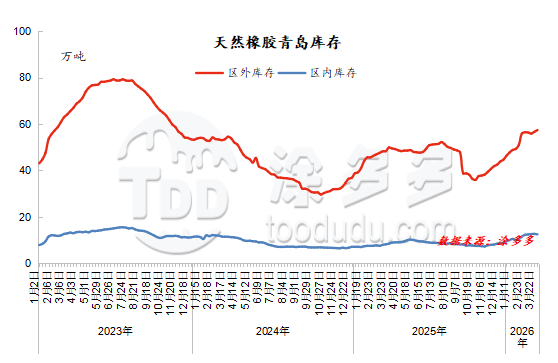
В первом квартале запасы в Циндао в целом оставались на стадии накопления, но в конце марта наблюдалась небольшая тенденция к снижению запасов. Запасы в Циндао сохраняли тенденцию к накоплению в январе. Импорт сохранял рост, в то время как запасы продолжали сезонное накопление.
Конечный рынок оставался вялым. После того как шинные компании пополнили свои запасы перед Новым годом, в январе внимание было сосредоточено на переработке существующих запасов и небольших, низкоценовых пополнениях, что привело к росту ожиданий накопления запасов. В феврале продолжалось сезонное накопление запасов, объем поступлений в Циндао значительно превышал объем отгрузок. Во время праздника зарубежные отгрузки продолжали поступать в порт, и после праздника ожидалось продолжение накопления запасов.
В начале марта запасы в Циндао в основном накапливались. Во время Весеннего фестиваля зарубежные отгрузки в основном концентрировались на прибытии в порт и хранении. По мере того как зарубежное производство постепенно входило в низкий сезон, объемы поступлений и прибытия после праздника значительно снизились. Цены на натуральный каучук выросли больше, чем ожидалось после праздника, но пополнение запасов в нижнем звене было осторожным, что удерживало общий объем отгрузок на низком уровне. В сочетании с продолжающейся напряженностью на Ближнем Востоке цены на синтетический каучук укрепились.
Возобновление производства шинными компаниями после праздника увеличило спрос на натуральный каучук, что привело к увеличению объема отгрузок из складов порта Циндао. Хотя общее накопление запасов в порту Циндао сократилось, общая тенденция к накоплению осталась неизменной. В конце июня запасы в Циндао начали снижаться, так как зарубежные рынки вошли в сезонное снижение производства, и поступление стандартного каучука в долларах США (TBR) оставалось на низком уровне.
Производители шин возобновили производство на высоком уровне и пополнили свои запасы сырья по более низким ценам. Объемы отгрузок из складов общего назначения превысили объемы поступлений, что привело к точке перелома в уровне запасов в Циндао.
6. Прогноз рынка
Во втором квартале внутренние и международные регионы производства натурального каучука постепенно войдут в сезон сбора. Стимулированные высокими ценами на сырье, энтузиазм фермеров по сбору каучука несколько увеличился, и ожидается улучшение выхода сырья, что приведет к небольшому снижению поддержки затрат. Со стороны спроса второй квартал является относительно традиционным межсезоньем, и ритм закупок не ожидается, что изменится значительно, продолжая стратегию покупки по низким ценам и ожидания более высоких цен.
Что касается импорта, снижение производства в первом квартале приведет к снижению импорта во втором квартале, но степень этого снижения будет отслеживаться. Существует возможность сезонного снижения запасов, но в целом цены на каучук будут под давлением снижения во втором квартале, постепенно достигая дна.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальной закупке, TDD-Global является надежным выбором для вас.
-
Котировки на рынке продукции из титана (29 сентября)10030
-
Цены на технический углерод упали, сделки исчезли (29 сентября)8723
-
Ежедневный обзор натурального каучука: Поддержка цен сохраняется, рынок слабо консолидируется (29 сентября)9953
-
Рыночная котировка на титановые изделия (28 сентября)9288
-
Ежемесячный отчет о техническом углероде (28 сентября)8412









