
Анализ рынка полипропилена (9 июня)
Введение: В начале месяца отечественные нефтехимические компании выпустили большой объем товаров, что привело к стабильному увеличению предложения на рынке и продолжительному давлению на стороне предложения. Значительное ослабление геополитической напряженности между США и Ираном быстро устранило геополитическую премию, ранее связанную с нефтью, ослабив поддержку со стороны стоимости сырья и устранив ценовые преимущества. Отечественные PP фьючерсы, лишенные поддержки со стороны факторов верхнего уровня, испытали волатильный и нисходящий тренд, при этом давление со стороны затрат стало основным фактором, подавляющим цены.
С одной стороны, увеличилось предложение из-за концентрированного выпуска товаров в начале месяца; с другой стороны, конечные пользователи находились в межсезонье, производители продукции сопротивлялись высоким ценам на сырье и настаивали на мелкомасштабных закупках по мере необходимости, что привело к медленному росту спроса конечных пользователей.
Три основных негативных фактора — снижение затрат, увеличение предложения и слабый спрос конечных пользователей — сложились вместе, при этом редкие положительные новости оказывают мало поддержки. Учитывая эту обратную зависимость между затратами и спросом/предложением, куда направятся спотовые цены на полипропилен, и как рынок может выйти из текущего тупика вялой торговли?
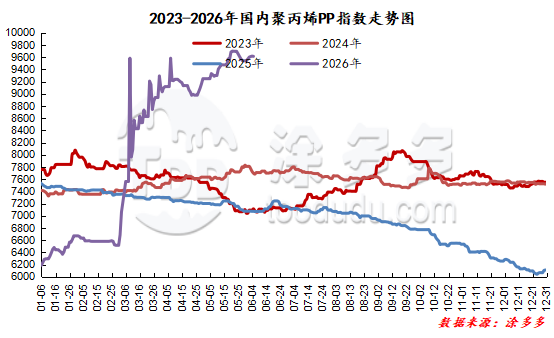
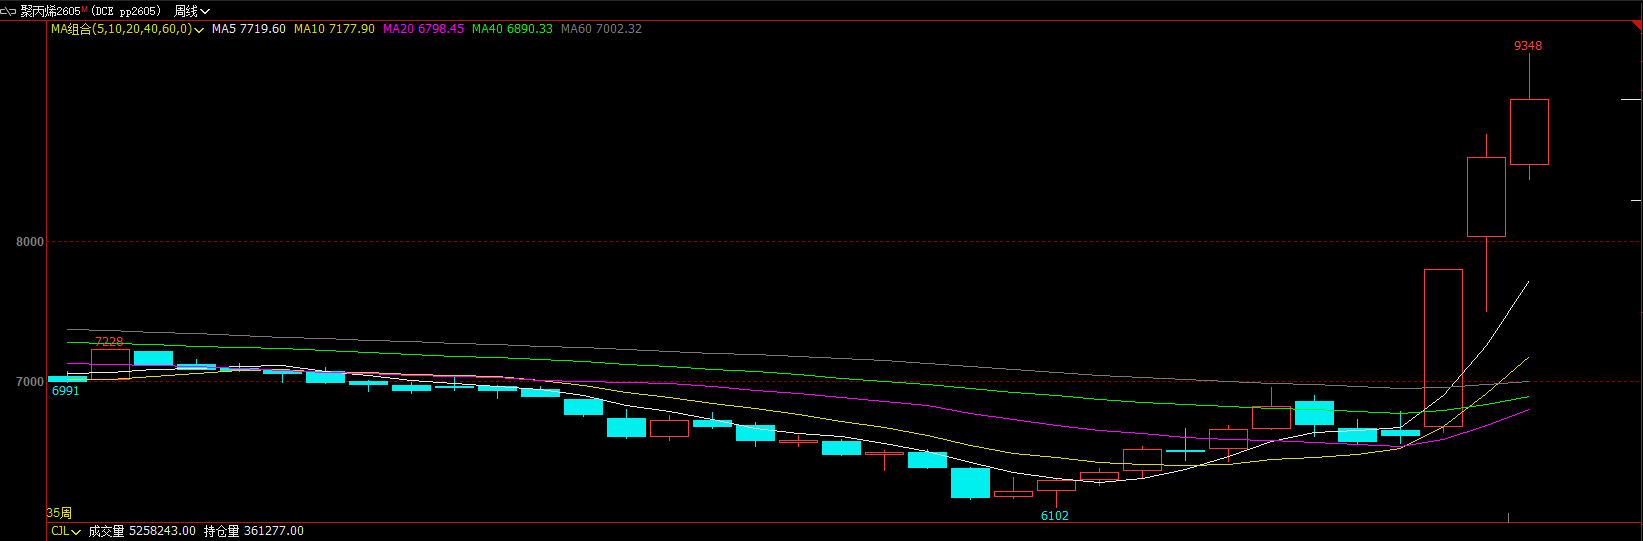
Рынок фьючерсов: На этой неделе контракт PP2609 показал прорыв и восходящий тренд, за которым последовали колебания на высоком уровне. По состоянию на 5 июня расчетная цена составила 8696, при этом контракт PP2609 колебался в диапазоне от 8619 до 8774 в течение дня, с разницей в 155. Сентябрьский контракт показал увеличение открытого интереса на 21 589 лотов, доведя текущий открытый интерес до 601 174 лотов.
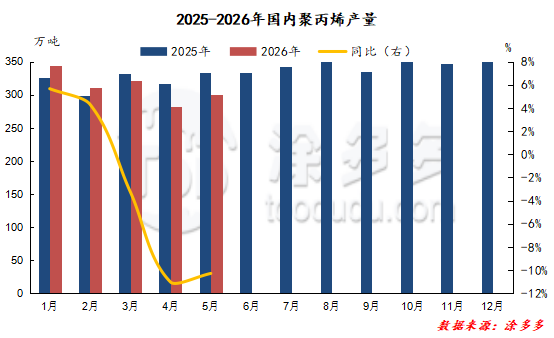
Прогноз предложения: В краткосрочной перспективе предложение полипропилена будет демонстрировать умеренный рост и стабильное ослабление, без экстремальных дефицитов или избытков. Постепенное и контролируемое увеличение предложения станет основным фактором, ограничивающим потенциал для роста цен. С началом июня заводы по производству PP, которые проходили этапное техническое обслуживание, постепенно возобновляют производство.
В сочетании с тем, что большинство новых остановок на техническое обслуживание в этом месяце являются краткосрочными временными остановками, общий уровень загрузки мощностей в отрасли постепенно увеличивается. Ежемесячный объем производства отечественных нефтехимических компаний стабильно восстанавливается, а предложение местных товаров на рынке продолжает расширяться. В то же время в отрасли в настоящее время нет концентрированного ввода новых мощностей, и нет резкого увеличения мощностей. Рост предложения полностью зависит от восстановления загрузки существующих заводов, что приводит к относительно умеренному общему темпу роста.
Ситуация с импортом и экспортом остается слабой, с низким уровнем поступления внешних поставок в порты, что обеспечивает ограниченное дополнение к внутреннему предложению. Увеличение предложения на рынке в основном зависит от расширения внутренних мощностей. В целом давление предложения PP будет постепенно увеличиваться в будущем, без резких скачков объемов. Эта стабильно свободная модель предложения продолжит компенсировать положительную поддержку от колебаний затрат, еще больше усугубляя дисбаланс спроса и предложения на рынке на фоне продолжающегося слабого спроса, ограничивая потенциал роста спотовых цен.
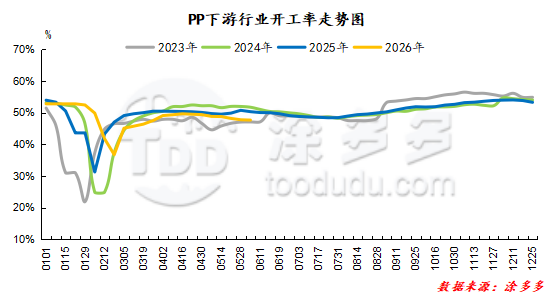
Прогноз спроса: В краткосрочной перспективе спрос на полипропилен продолжит демонстрировать умеренно слабую и вялую тенденцию, при этом спрос конечных пользователей останется устойчивым на низком уровне. Однако отсутствие новых заказов делает значительное восстановление маловероятным.
В настоящее время это традиционное межсезонье для потребления, и общие уровни загрузки основных отраслей, таких как производство тканых пластиков, литье под давлением и пленка, остаются слабыми. Производители готовой продукции испытывают медленное сокращение запасов, а конечные пользователи в целом консервативны и осторожны в своих решениях о закупках. Столкнувшись с колебаниями цен на сырье, предприятия нижнего уровня в целом избегают накопления запасов на высоком уровне, придерживаясь модели закупок "точно в срок" и пополняя только то, что необходимо.
Готовность к массовому пополнению запасов остается слабой, а выпуск эффективного рыночного спроса происходит медленно. Внешние экспортные заказы продолжают оставаться вялыми, при этом недостаточный спрос со стороны зарубежных рынков не компенсирует слабое внутреннее межсезонье.
В целом, маржа прибыли в отрасли готовой продукции остается под давлением, в сочетании с медленным восстановлением конечного потребительского спроса, что приводит к серьезной нехватке мотивации у заводов нижнего уровня активно расширять производство и увеличивать закупки.
Концентрированное восстановление спроса в краткосрочной перспективе маловероятно, и слабая модель спроса "точно в срок" станет нормой. При стабильном ослаблении предложения и продолжающемся слабом спросе дефицит спроса продолжит сдерживать восходящий импульс рыночных цен, поддерживая слабую и волатильную торговую модель.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или индивидуальные услуги по закупкам, TDD-Global заслуживает доверия как ваш первый выбор.
-
Котировка рынка титана (17 сентября)7237
-
Еженедельник о техническом углероде: высокие цены сталкиваются с охлаждением (17 сентября)6092
-
NR Weekly: Временный откат (17 сентября)7283
-
Котировка рынка титана (16 сентября)7132
-
Рынок технического углерода ожидает руководства по сырьевым материалам (16 сентября)7845









