Обзор рынка технического углерода — Октябрь 2026
Ежемесячный отчет по техническому углероду - выпуск за октябрь 2026 года
1. Анализ рынка технического углерода
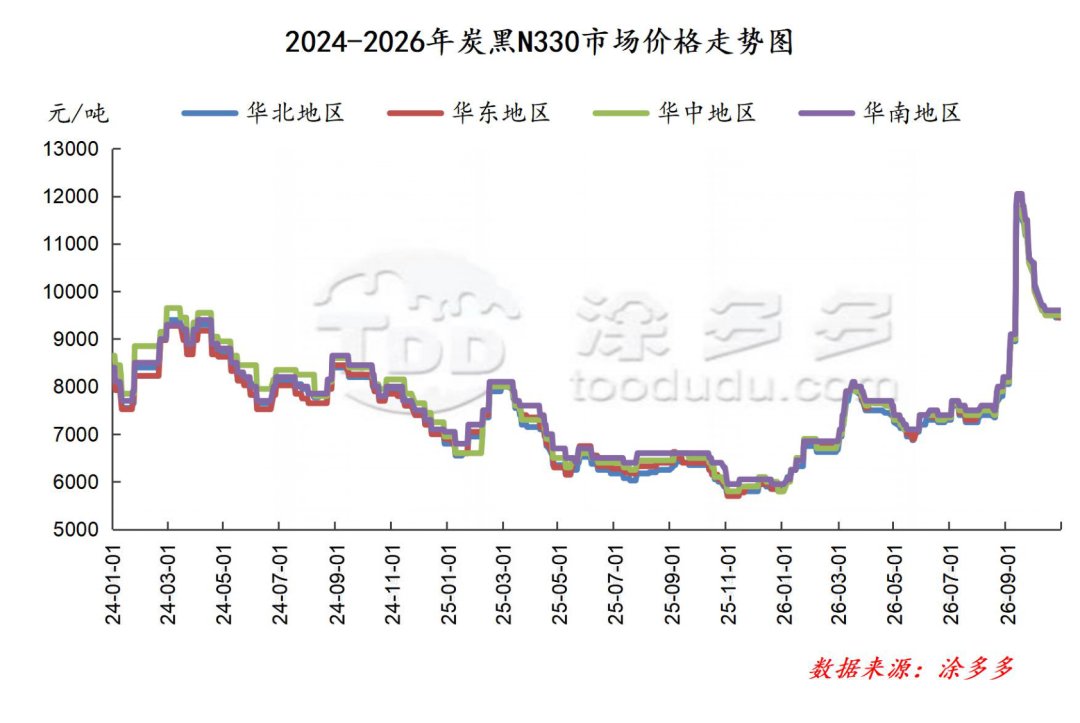
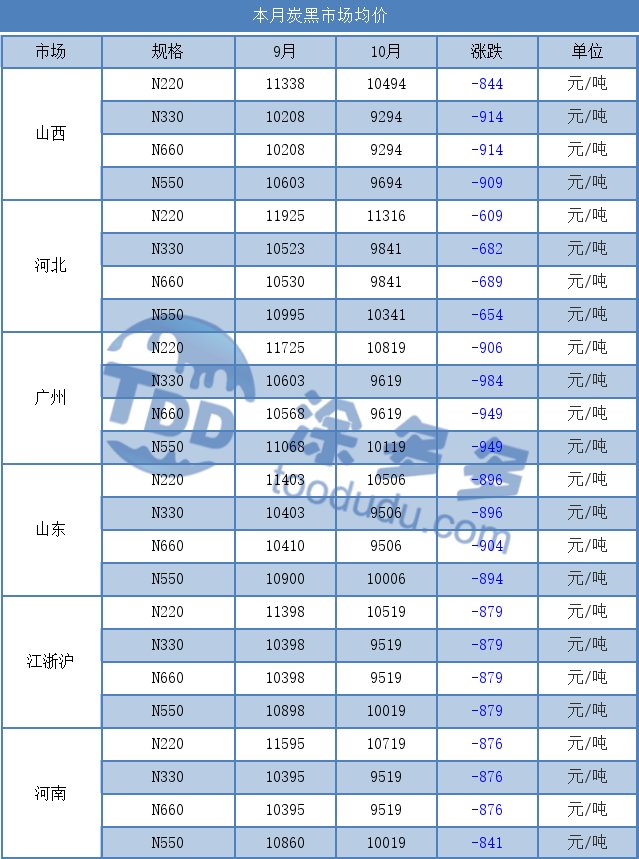
В октябре цены на рынке технического углерода демонстрировали тренд падения с последующей стабилизацией. По состоянию на конец месяца, основные средние ежемесячные котировки N330 составили: регион Шаньдун — 9 506 юаней/тонна; регион Шаньси — 9 294 юаня/тонна; регион Хэбэй — 9 841 юань/тонна; регион Гуанчжоу — 9 619 юаней/тонна; регион Чжэцзян — 9 519 юаней/тонна.
В этом месяце операционные показатели шинных предприятий downstream постепенно восстанавливались, однако под двойным давлением значительных запасов ранее закупленных сырьевых материалов и высоких цен на сырье, рыночный энтузиазм закупок остался посредственным, с преимущественно необходимыми пополнениями запасов. Цены на сырье слабо колебались, обеспечивая ограниченный импульс ценовой динамики. В сочетании с сильными пессимистическими настроениями downstream, цены на рынке технического углерода демонстрировали узкоспадающий тренд. На фоне низкого уровня транзакций предприятия по производству технического углерода одновременно снизили рабочие нагрузки, чтобы сократить производственные издержки. В целом, атмосфера рыночных переговоров была посредственной, отгрузки новых заказов оказались затруднительными, а рынок все еще сталкивается с определенным нисходящим давлением в краткосрочной перспективе.
Прогноз рынка:
Взглянув вперед на следующей месяц, ожидается, что в ноябре цены на рынке технического углерода будут демонстрировать слабый и ограниченный тренд. Со стороны сырья угольная смола сталкивается с значительным восходящим давлением из-за подавления цен на продукцию downstream, но при стабильных уровнях работы downstream в ноябре ценовые колебания будут ограничены за счет поддержки необходимого спроса, а поддержка стоимости новых заказов на технический углерод будет сохраняться. Со стороны спроса слабость конечного рынка ограничивает потенциал роста, и цены на технический углерод могут продолжать торговаться на низком стабильном уровне в ограниченных пределах.
Среднемесячное сравнение цен на технический углерод
2. Анализ рынка сырьевых материалов upstream
2.1 Анализ рынка высокотемпературной угольной смолы
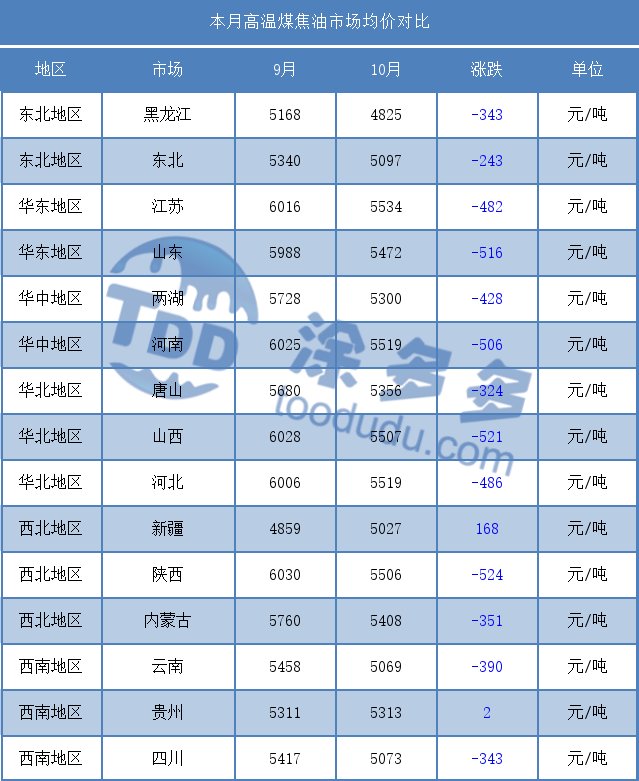
В октябре внутренний рынок высокотемпературной угольной смолы демонстрировал шаблон сначала падения, а затем роста. В начале месяца, совпадая с праздником Национального дня, рыночная торговля была слабой, и рынок продолжил нисходящий тренд. Во время праздников предприятия глубокой переработки downstream непрерывно расходовали запасы сырья, а после возобновления работы большинство заводов имели низкие запасы сырья. Фазовый спрос на пополнение запасов был выпущен централизованно, активность запроса и закупок заметно увеличилась, а спотовые транзакции восстановились. В сочетании с сокращением предложения и ростом цен на продукты глубокой переработки, прибыль предприятий по переработке была восстановлена, что укрепило желание закупать сырье. Предприятия активно повышали закупочные цены, что привело к росту цен на высокотемпературную угольную смолу. В последнюю треть месяца рынок перешел к смешанным результатам, с различиями в темпе и масштабе роста цен по регионам.
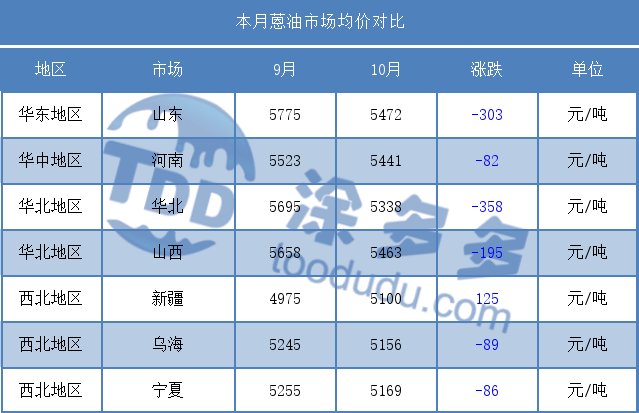
В октябре рынок антрамасля показал трехфазную эволюцию: "сила восстановления в начале месяца — высокая консолидация в середине месяца — давление и ослабление в конце месяца," с соперничеством между поддержкой затрат и спадом спроса, и центр тяжести рынка сначала увеличился, а затем уменьшился. В первую треть месяца цены на новые заказы на антрамасло в основном восстановились. Со стороны сырья высокотемпературная угольная смола стабилизировалась после падения, и поддержка на уровне затрат укрепляла настроения участников рынка. В сочетании с снижением уровней работы предложение антрамасля несколько сократилось, владеющие запасами придерживали твердую ценовую политику с сильным восходящим импульсом. Downstream технический углерод находился на этапе ценообразования в начале месяца, ослабились настроения подавления цен, а рынок демонстрировал преимущественно необходимые транзакции с краткосрочной устойчивой тенденцией. В середине месяца новые заказы на антрамасло продолжили узкотенденционный рост, поддержку обеспечивала высокотемпературная угольная смола.
3. Статистика прибыли индустрии технического углерода
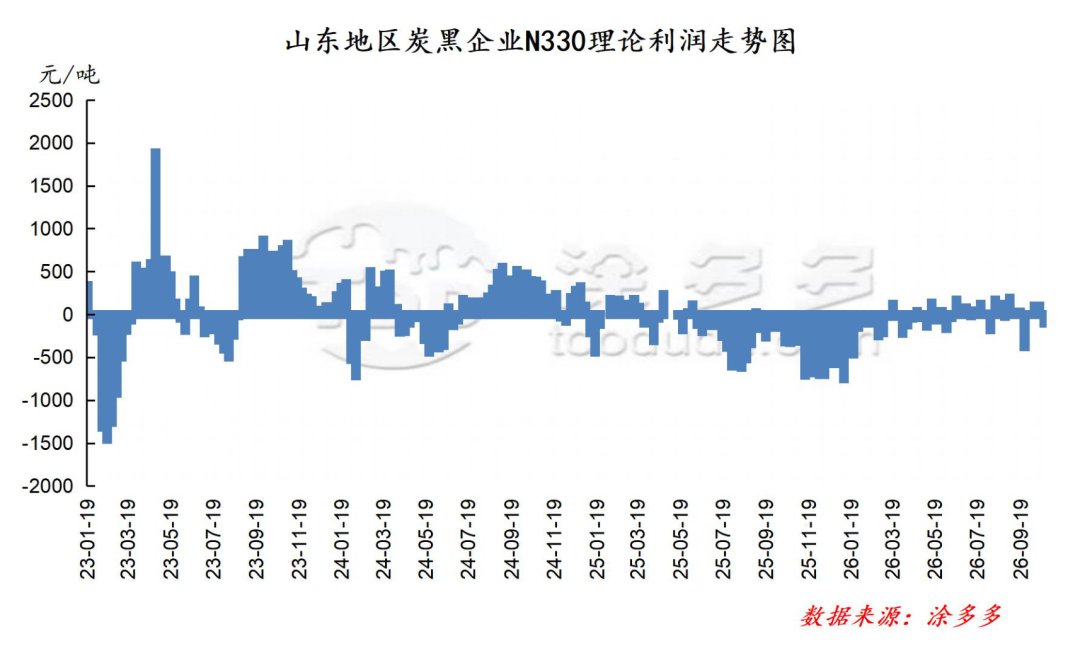
В октябре, основываясь на теоретических расчетах, рынок технического углерода оставался в прибыльной позиции. После снижения цен на высокотемпературную угольную смолу давление со стороны затрат несколько ослабло, но рыночные переговоры по техническому углероду оставались затруднительными, с относительно медленными корректировками цен. Downstream пессимистические настроения сохранялись, рыночные закупки не были активными, клиенты преимущественно выбирали выжидательную позицию. Производители поддерживали отгрузки ранее размещенных заказов по высоким ценам, но объемы реальных переговоров и новых транзакций были ограниченными. Так как снижение цен на технический углерод было меньшим, чем сокращение затрат на сырье, теоретические расчеты показали сохранение прибыли на рынке технического углерода, однако рентабельность сократилась. Например, среднемесячная теоретическая прибыль индустрии технического углерода в октябре для региона Шаньдун N330 составила 33,17 юаня/тонна.
4. Статистика месячных операционных показателей рынка
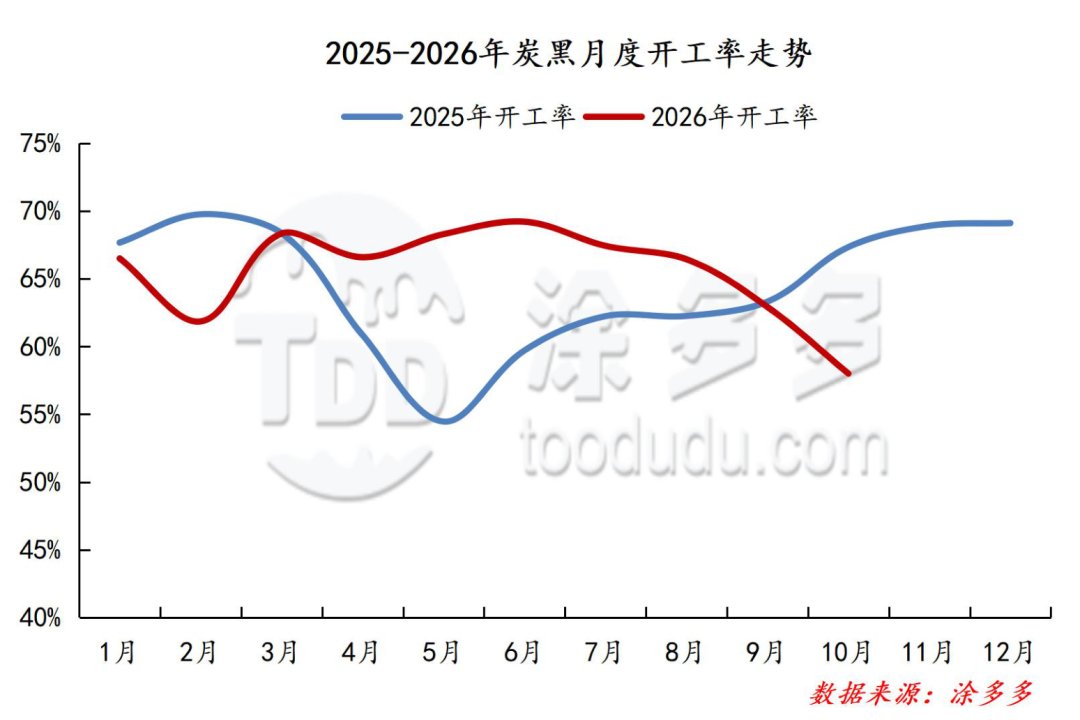
В октябре уровень операционной загрузки рынка технического углерода составил 58%, продолжая тренд снижения в месячном исчислении. После того как цены на технический углерод отступили от пиковых значений, цены на новые заказы колебались, центр тяжести цен сместился вниз по сравнению с предыдущими периодами. Давление на доходы downstream было значительным, плохая передача затрат привела к низкому уровню энтузиазма в закупках. Давление на отгрузку технического углерода увеличилось, а производственная активность производителей снизилась. По регионам в Шаньдуне и Шаньси уровни загрузки снизились, некоторые крупные предприятия запланировали техническое обслуживание перед отопительным сезоном, в результате чего операционная загрузка уменьшилась синхронно. В целом, в октябре уровни операционной загрузки индустрии технического углерода снизились, объемы предложения со стороны предприятий уменьшились одновременно с сокращением как предложения, так и спроса.
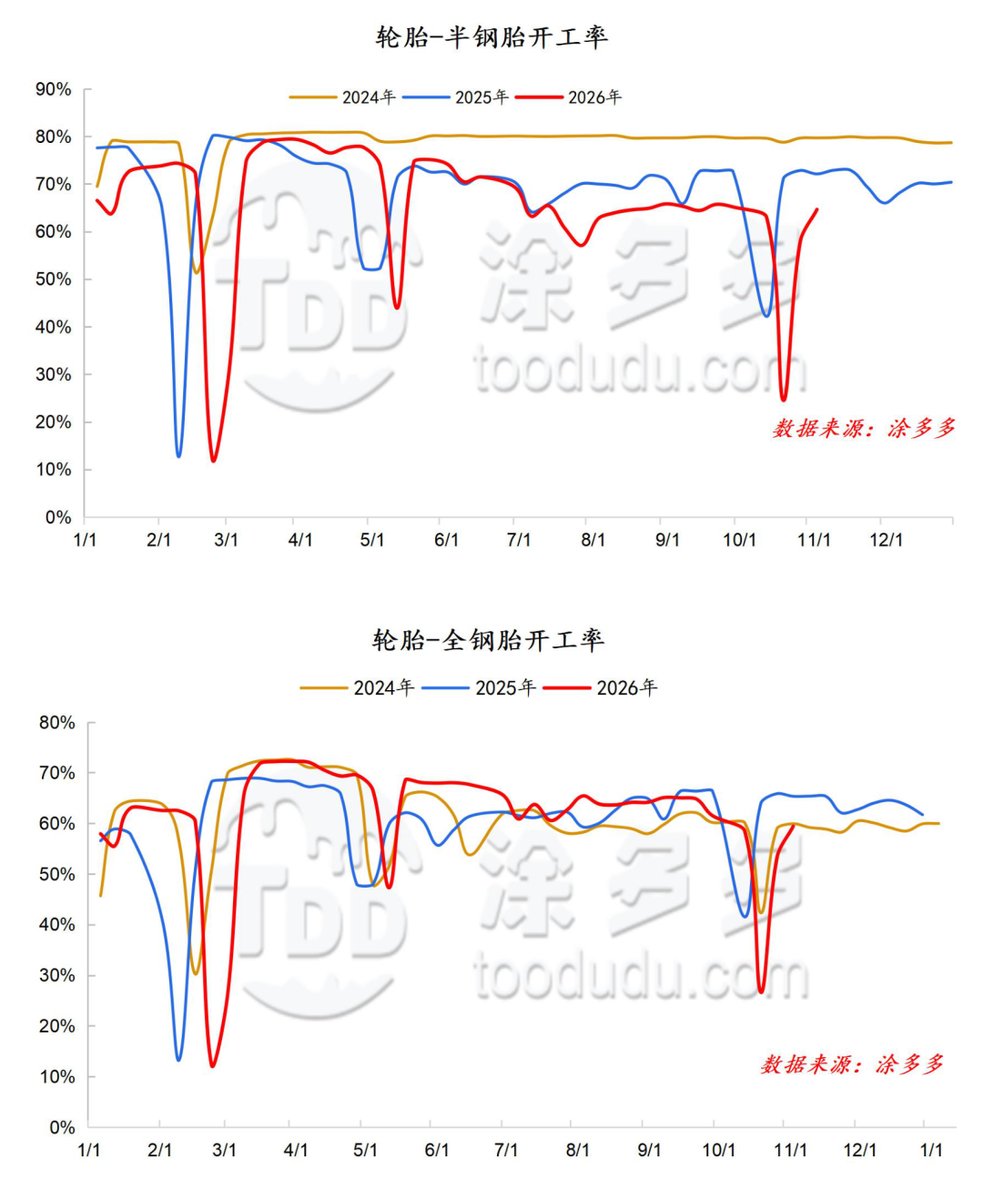
В октябре уровень загрузки мощностей китайских полу-стальных шин составил 49%; уровень загрузки мощностей китайских полностальных шин составил 47%.
В октябре операционные показатели шинных фабрик демонстрировали значительное снижение, что главным образом связано с совпадением начала месяца с праздником Национального дня, в течение которого большинство образцовых предприятий приостановили деятельность и проводили техническое обслуживание. После длительного отпуска некоторые образцовые предприятия задержали возобновление работы, что привело к снижению общих показателей операционной загрузки до низкого уровня. После окончания праздников шинные компании постепенно восстанавливали производственные планы, что стимулировало относительно значительное увеличение общих операционных показателей. Однако поскольку цены на сырье оставались высокими, предприятия по производству шин внедрили меры по контролю производства, что ограничивало степень роста показателей загрузки, которые оставались на относительно низком уровне по сравнению с аналогичным периодом предыдущих лет. Рыночные сделки были нечастыми, производители шин продолжали выпускать уведомления о повышении цен, а рыночные агенты также поднимали котировки отгрузок.
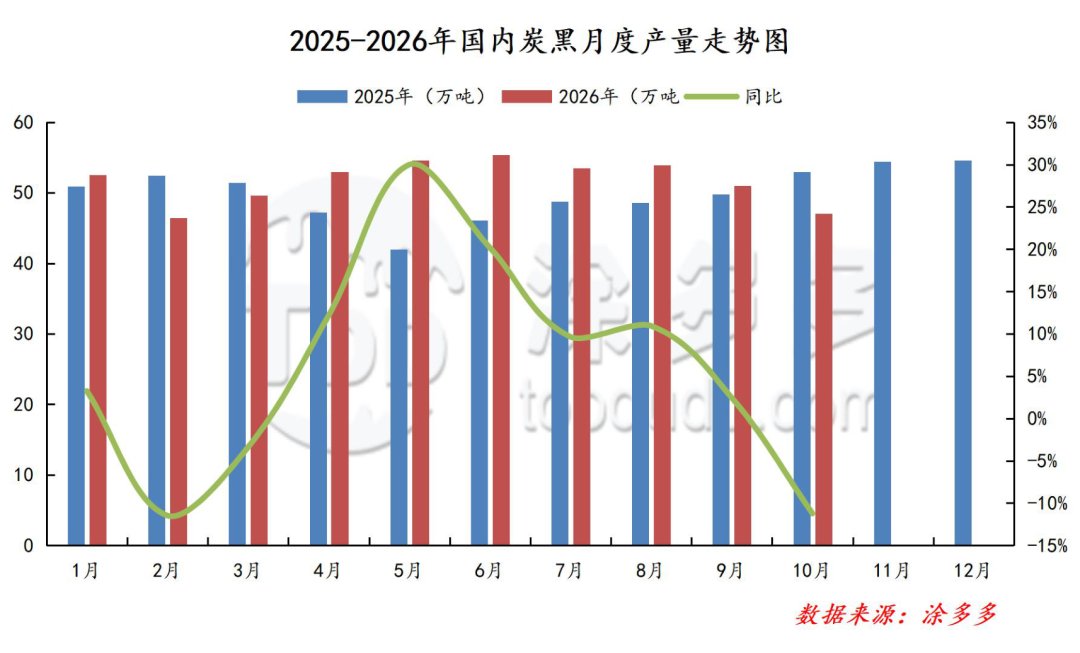
В октябре 2026 года объем производства технического углерода в Китае составил примерно 470 200 тонн, что на 7,82% меньше по сравнению с предыдущим месяцем.
5. Данные и тенденции импорта и экспорта
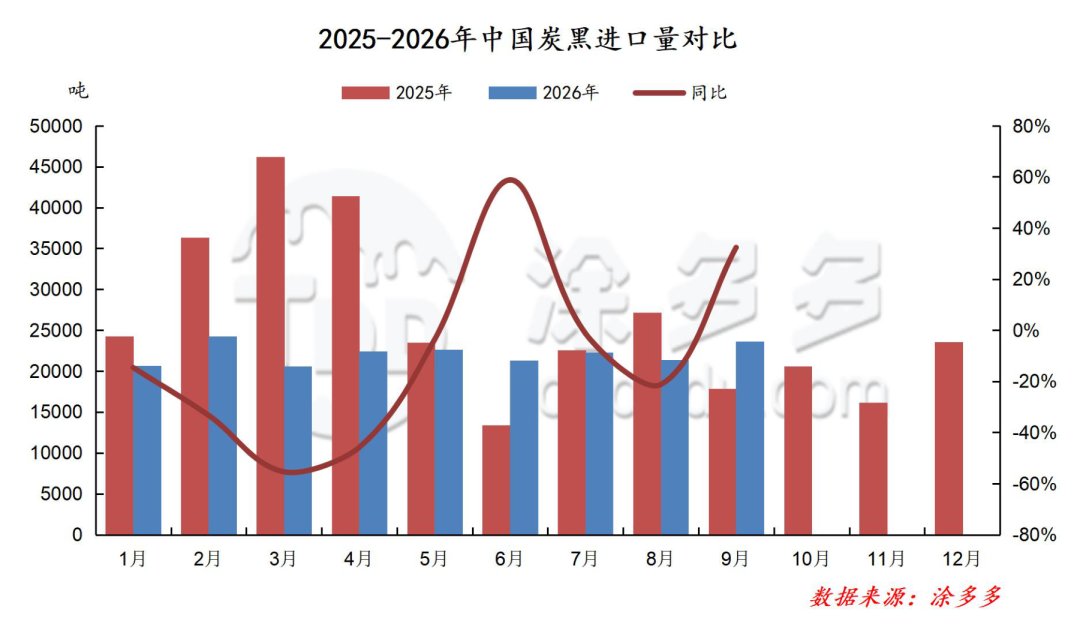
Согласно таможенным данным, в сентябре объем импорта технического углерода в Китае составил 23 700 тонн, увеличившись на 10,53% в месячном исчислении и на 32,39% в годовом. Кумулятивный объем импорта составил 199 300 тонн, что на 21,15% меньше по сравнению с аналогичным периодом прошлого года.
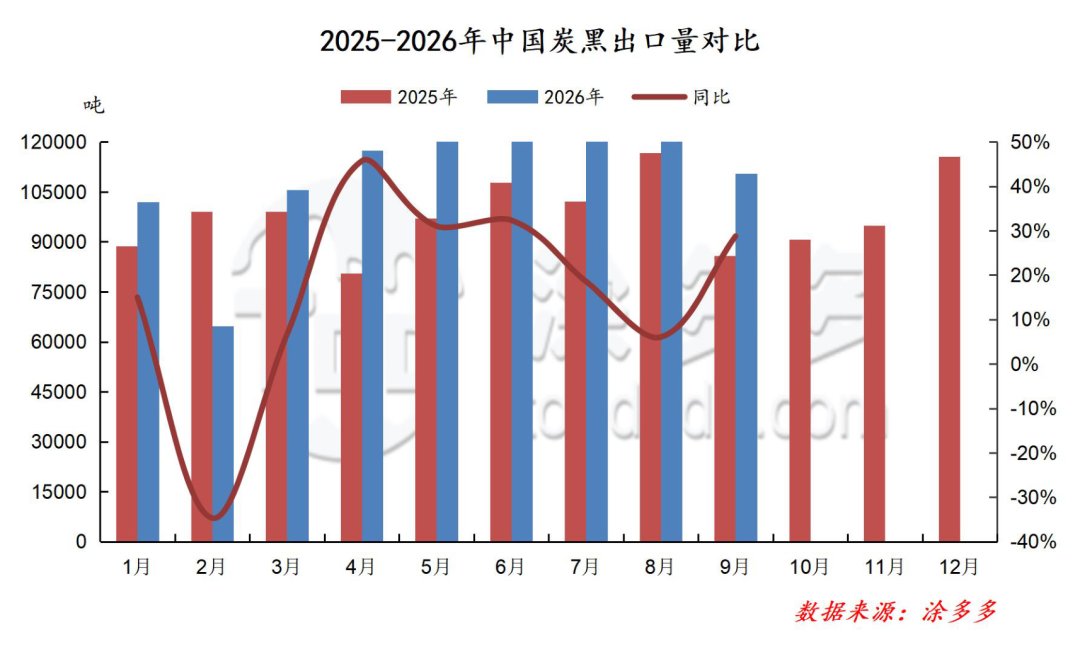
Согласно таможенным данным, в сентябре объем экспорта технического углерода из Китая составил 110 500 тонн, снизившись на 10,69% в месячном исчислении, но увеличившись на 28,77% в годовом. Кумулятивный объем экспорта составил 1 014 900 тонн, что на 15,74% больше по сравнению с аналогичным периодом прошлого года.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным транзакциям, лучшим бизнес-возможностям и ценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химические вещества или услуги по индивидуальной закупке, TDD-Global — это надежный первый выбор.
-
Рыночные котировки изделий из титана на 3 ноября8219
-
Ежедневный обзор рынка сажи: снижение цены продолжается (3 ноября)5879
-
Динамика цен на натуральный каучук: анализ рынка и прогноз7453
-
Титан: Описание рынка продукции на 2 ноября9421
-
Анализ рынка техуглерода: стабильность цен и слабый спрос (2 ноября)6933