
Ежемесячный отчет о техническом углероде - выпуск 202607
Анализ рынка сажи
1. Анализ рынка сажи
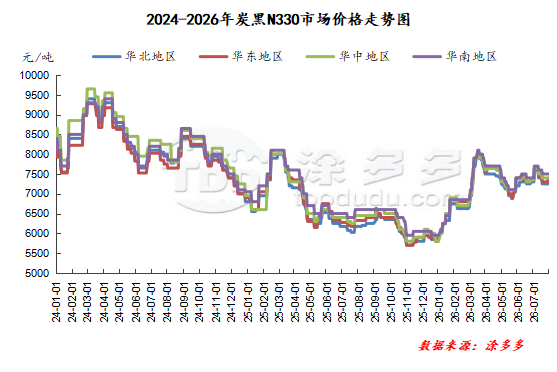
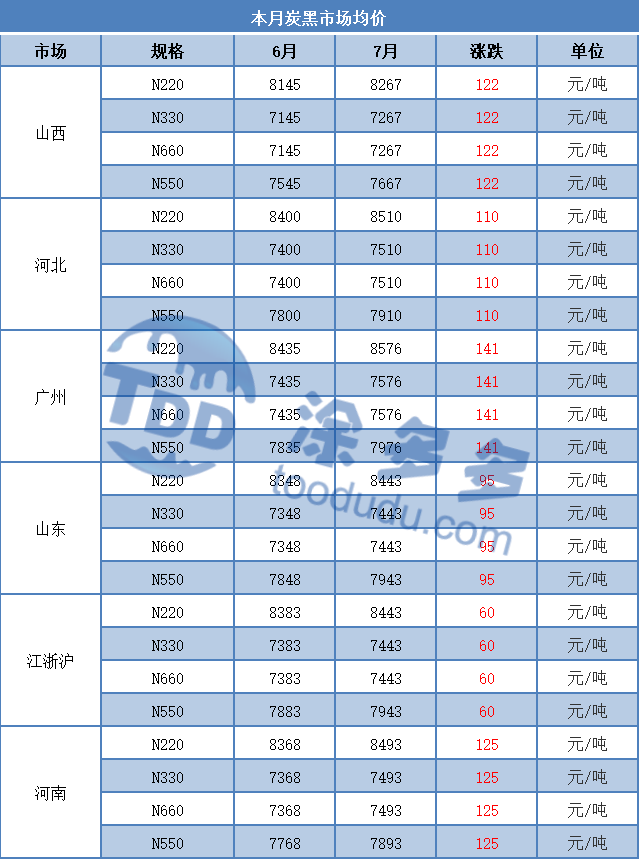
В июле цены на сажу показали незначительную тенденцию к росту. По состоянию на 29 июля средняя месячная цена на основную марку N330 сажи составила: Шаньдун 7443 юаня/тонна; Шаньси 7267 юаней/тонна; Хэбэй 7510 юаней/тонна; Гуанчжоу 7576 юаней/тонна; Чжэцзян 7443 юаня/тонна.
В начале июля снижение цен на новые заказы на рынке сырья каменноугольной смолы оказало сильное влияние на рынок. Негативные настроения были сильными, и некоторые согласованные цены снизились, что привело к значительному падению рынка. Негативный фактор стоимости остался неизменным, а компании по производству шин находились в периоде низкой активности, что привело к снижению уровня работы шинного рынка и ограниченному количеству новых заказов. Конечный рынок занял выжидательную позицию, и после появления этих негативных факторов цены на новые заказы на сажу показали слабость.
Во второй половине месяца цены на сырьевую каменноугольную смолу показали смешанные тенденции, в некоторых регионах начался рост. На рынке появились оптимистичные настроения. Ранее производители сажи сохраняли твердые цены при переговорах, что привело к ограниченным продажам по более низким уровням.
Покупатели также заняли выжидательную позицию, удерживая свои позиции до снижения цен. В результате после публикации цен на каменноугольную смолу компании по производству сажи также сохранили твердые цены в своих предложениях. Этот позитивный рыночный настрой повлиял на рынок, что привело к росту цен на сажу к концу месяца.
Прогноз рынка:
В августе ожидается рост цен на рынке сажи. Цены на сырьевые материалы имеют потенциал для дальнейшего роста, что обеспечивает поддержку стоимости рыночных предложений. Кроме того, рынок шин находится в периоде переговоров, с увеличением активности закупок. Поддерживаемый этими позитивными факторами, ожидается увеличение новых заказов на сажу.
Сравнение средней месячной цены на сажу
Анализ рынка сырьевых материалов
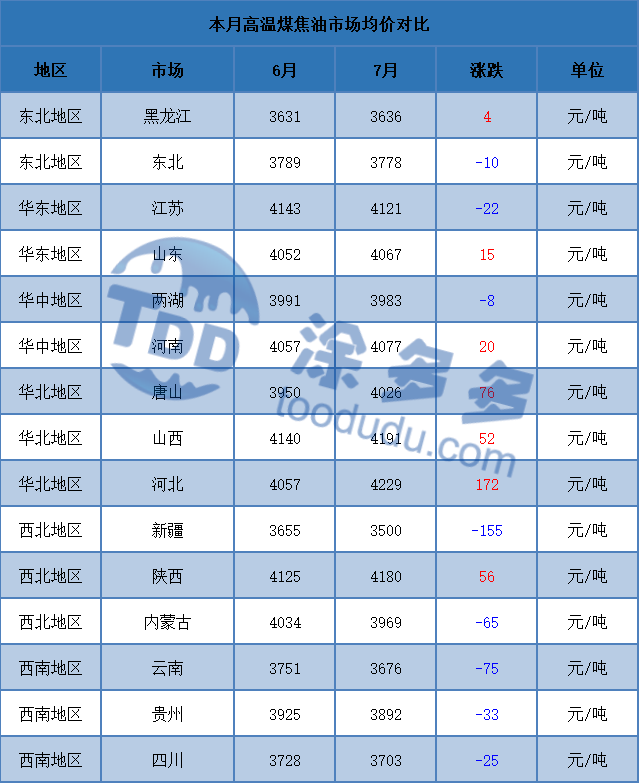
2.1 Анализ рынка высокотемпературной каменноугольной смолы
В июле внутренний рынок высокотемпературной каменноугольной смолы продемонстрировал тенденцию сначала к снижению, а затем к росту. С конца июня, с дальнейшим увеличением цен на каменноугольную смолу, и неспособностью большинства продуктов downstream поддерживать этот рост, рынок пека также показал признаки недостаточной динамики.
Сентимент покупателей downstream значительно снизился, что привело к различным степеням снижения цен на аукционах в основных производственных регионах в июле. Даже с ростом цен на нефть в середине месяца, что привело к значительному увеличению цен на мелкие нефтепродукты и промышленный нафталин, рынок оставался под влиянием негативных факторов из-за преимущественно снижающихся цен на основные продукты downstream, такие как пек и сажа. Поэтому в краткосрочной перспективе ожидается продолжение нисходящей тенденции на рынке.
С приближением конца месяца начинается новый цикл ценообразования на сажу. С вступлением в силу первого раунда снижения цен на кокс, ожидается снижение ожиданий прибыли коксохимических заводов, что приведет к снижению энтузиазма некоторых заводов. Это усугубляет ситуацию с ограниченным предложением и спросом на каменноугольную смолу.
Под влиянием немедленного спроса в провинции Шаньси наблюдается первый отскок, за которым следуют повышения цен на новые заказы в Северо-Западном и Северо-Восточном Китае. Рынок каменноугольной смолы постепенно переходит от слабого к сильному, и в ближайшем будущем ожидается комплексное повышение цен.
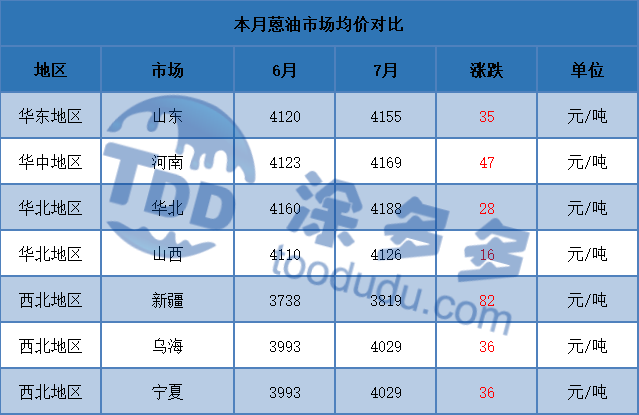
2.2 Анализ рынка антраценового масла
Тенденция рынка антраценового масла в июле схожа с рынком каменноугольной смолы. В первые десять дней месяца цены на новые заказы на высокотемпературную каменноугольную смолу начали снижаться, оказывая давление на настроение производителей антраценового масла.
Компании по производству сажи в основном избегают рисков снижения прибыли и продолжают применять стратегии снижения цен. Спрос на гидрогенизацию антраценового масла слабый, что оказывает негативное влияние на стоимость предложения и спроса на рынке антраценового масла. Общая тенденция, вероятно, будет нисходящей. Во второй половине месяца ценовые тенденции на высокотемпературную каменноугольную смолу, как сырье, варьировались по регионам.
Цены в Шаньдуне снизились, в то время как в Шаньси наблюдался рост. Влияние тенденций сырья также привело к различиям в ценах на антраценовое масло по регионам на этой неделе. Цены в Шаньдуне оставались стабильными, в то время как потенциал для повышения цен в Шаньси увеличился. С точки зрения предложения, производство антраценового масла немного увеличилось, но рост предложения был незначительным.
С точки зрения спроса downstream, покупки в основном были обусловлены производством сажи. Прибыль от сажи была хорошей, и при твердых рыночных предложениях покупатели downstream продолжали работать на основе необходимости, снижая давление на снижение цен. Под влиянием спроса на сырье рынок антраценового масла оставался в целом стабильным.
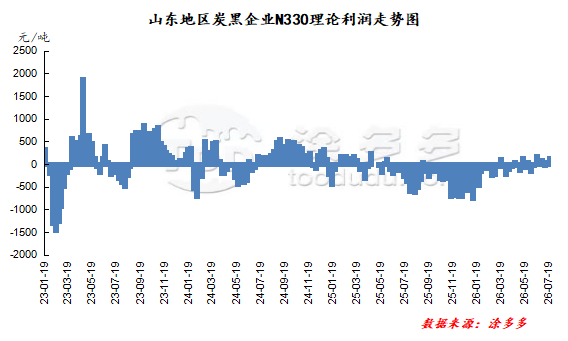
Статистика прибыли в индустрии сажи
В июле рынок сажи был прибыльным. Рынок каменноугольной смолы за этот период показал относительно четкое снижение, предоставляя уступки по стоимости рынку. Кроме того, с ростом цен в Шаньси во второй половине месяца, на рынке стали заметны оптимистичные настроения. Рынок сажи временно стабилизировал свои предложения, ожидая дальнейшего роста цен.
Таким образом, рынок сажи был прибыльным в этот период. Взяв в качестве примера предприятия по производству сажи марки N330 в Шаньдуне, теоретическая средняя маржа прибыли в индустрии сажи в июле составила 54,83 юаня/тонна.
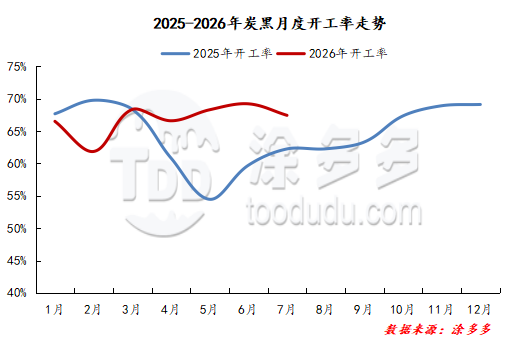
Статистика уровня работы рынка за июль
1. Анализ уровня работы рынка сажи
Уровень работы рынка сажи в июле составил 67,43%, что немного ниже по сравнению с предыдущим месяцем. В первые десять дней месяца завод в Восточном Китае возобновил работу после технического обслуживания, а другие заводы в регионе также прошли обслуживание, что привело к изменению уровня работы. Региональный уровень работы оставался относительно стабильным, но рынок сажи недавно столкнулся с значительным давлением на отгрузку своей продукции.
Некоторые крупные заводы снизили уровень работы, что привело к снижению активности на рынке. К концу месяца некоторые мелкие заводы в регионе возобновили нормальную работу, и новые заказы в настоящее время находятся на стадии переговоров. Крупные заводы в основном работают нормально, что относительно сдержало рост уровня работы на рынке сажи.
2. Анализ уровня работы downstream-рынка
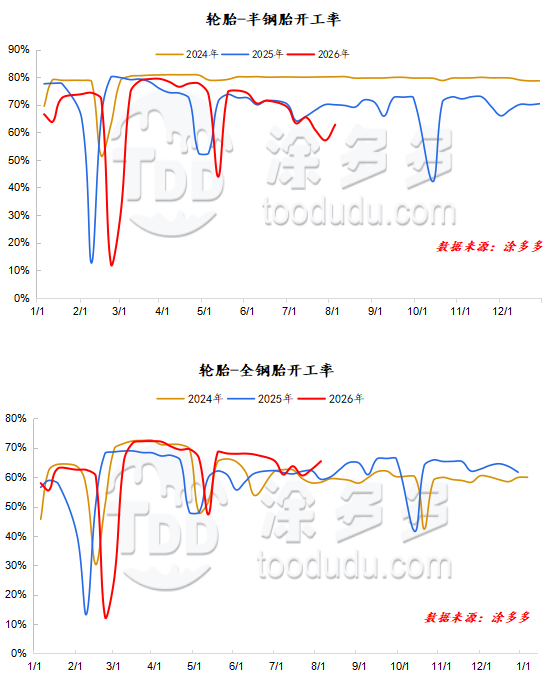
В июле уровень работы по производству полустальных шин в Китае составил 62%; уровень работы по производству цельностальных шин в Китае составил 63%.
С точки зрения уровня работы, в июле показатели работы шинных компаний показали незначительное расхождение. Общие колебания в производстве цельностальных шин были ограниченными, демонстрируя слабую W-образную тенденцию. Уровень работы по производству полустальных шин был схож с уровнем работы цельностальных шин, но снижение было более выраженным.
В начале месяца некоторые образцовые компании проводили техническое обслуживание, что значительно снизило общий уровень работы. В середине месяца шинные компании показали расхождение в уровнях работы, при этом некоторые компании по производству полустальных шин проводили техническое обслуживание в течение 3-5 дней, что еще больше снижало уровень работы.
Между тем, некоторые компании по производству цельностальных шин, которые ранее проходили техническое обслуживание, постепенно возобновили производство на нормальном уровне, что привело к восстановлению уровня работы цельностальных шин. К концу месяца компании, которые проходили техническое обслуживание, постепенно возобновили производство, но многие компании столкнулись с низкой производительностью заказов и медленной отгрузкой. Временные меры по техническому обслуживанию и контролю производства сохранялись, ограничивая общий рост уровня работы.
Полустальные шины: В первые десять дней месяца цены на шины оставались стабильными, некоторые производители предлагали акции на определенные спецификации, но влияние на рынок было ограниченным. Увеличение технического обслуживания у производителей снизило операционное давление, и цены на продажу остались в основном неизменными по сравнению с предыдущим месяцем.
Рыночная активность была слабой, спрос был низким, а запасы у торговцев были высокими, что привело к пополнению запасов только для немедленных нужд. Во второй половине месяца общий рынок всесезонных шин оставался слабым.
Повышение температуры в многих частях южного Китая, наряду с увеличением летних поездок, привело к небольшому восстановлению региональных рыночных сделок. В Северо-Восточном Китае некоторые торговцы начали пополнять запасы зимних шин, причем цикл пополнения начался раньше, чем в предыдущие годы.
Цельностальные шины: В этот период производители последовательно вводили политики продаж, с скидками около 2%. Некоторые производители продолжали политики предыдущего месяца, что привело к общему снижению цен на рынке в течение месяца. С точки зрения рынка, общие сделки были слабыми, а продажи не оправдали ожиданий, демонстрируя характеристики "слабого пикового сезона".
С одной стороны, конечный спрос не показал значительного улучшения; с другой стороны, на рынке преобладали общие ожидания снижения, что привело к осторожному пополнению запасов дистрибьюторами и выжидательной позиции по отношению к ценовым политикам заводов. В настоящее время основные рыночные цены остаются стабильными, но в реальных сделках есть место для переговоров.
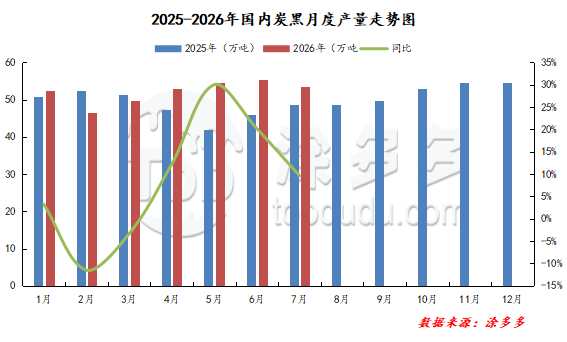
Производство
Производство сажи в Китае в июле 2026 года оценивается в 534 800 тонн, что на 18 800 тонн меньше по сравнению с предыдущим месяцем, что представляет собой снижение на 3,40% в месячном исчислении.
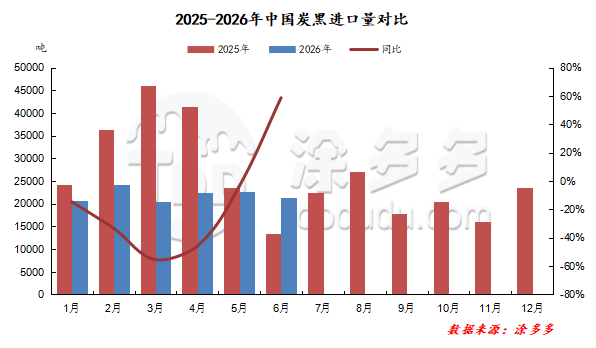
Данные о импорте и экспорте и график тенденций
Согласно данным таможни, импорт сажи в моей стране в июне составил 21 300 тонн, что на 5,87% меньше по сравнению с предыдущим месяцем и на 58,79% больше в годовом исчислении. Совокупный импорт составил 132 000 тонн, что на 28,72% меньше по сравнению с аналогичным периодом прошлого года.
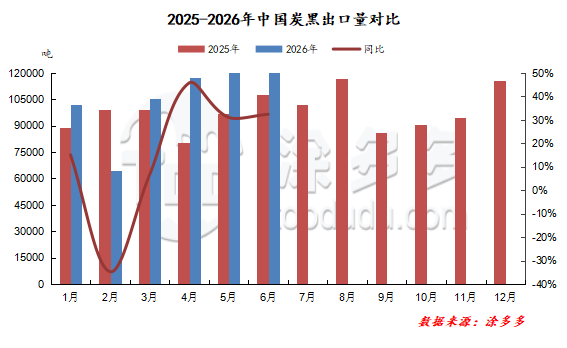
Согласно данным таможни, экспорт сажи из моей страны в июне составил 142 700 тонн, что на 12,27% больше по сравнению с предыдущим месяцем и на 32,36% больше в годовом исчислении. Совокупный экспорт составил 659 500 тонн, что на 15,26% больше по сравнению с аналогичным периодом прошлого года.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальным закупкам, TDD-Global заслуживает доверия как ваш первый выбор.
-
Котировка рынка титана (9 октября)6609
-
Сажа Daily: Достигла ли сажа дна? (9 октября)7198
-
Ежедневник о натуральном каучуке: Цены колеблются как «маятник» (9 октября)5123
-
Котировки рынка титана (8 октября)8422
-
Ежедневный обзор сажи: непрерывное снижение — когда остановится падение цен? (8 октября)7133









