
2026 Полугодовой отчет Китая о черном рынке углерода
Глава 1 Анализ рынка технического углерода в Китае
1.1 Обзор рынка технического углерода в Китае
В первой половине 2026 года внутренний рынок технического углерода испытывал колебания, сначала повышаясь, а затем снижаясь. Факторы затрат оказали значительное влияние на протяжении первой половины 2026 года. Взяв в качестве примера провинцию Шаньдун, средняя цена в Шаньдуне составила 7133 юаня/тонну, что на 1,40% меньше по сравнению с аналогичным периодом прошлого года, что является относительно ограниченным снижением.
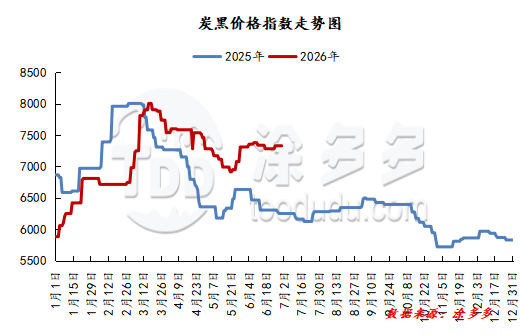
Цены колебались вверх в первом квартале, но рост постепенно был нивелирован во втором квартале. Цены на технический углерод начали расти в январе, значительное увеличение цен на сырье привело к существенному увеличению новых заказов. Однако рынок шин сопротивлялся высоким ценам, и предыдущие заказы по низким ценам все еще выполнялись, что ограничивало рост фактических рыночных цен. Рынок технического углерода работал с убытками, при этом давление затрат сохранялось.
Рыночные предложения оставались высокими, уровень загрузки заводов немного снизился, а давление предложения уменьшилось, что привело к боковому движению рынка технического углерода, которое продолжалось до начала марта. В марте рынок технического углерода испытал значительные колебания, сначала цены росли, а затем снижались.
Цены на сырье резко выросли в течение месяца, что привело к максимальным предложениям на продукцию технического углерода за год. Однако после повышения цен возникло сопротивление со стороны downstream, что привело к ограниченным сделкам на высоком уровне. С падением цен на сырье с их пиковых значений возникли медвежьи настроения, что привело к снижению новых заказов. Одновременно производители шин продолжали оказывать давление на рынок при обсуждении новых заказов, что привело к значительному снижению цен на сделки.
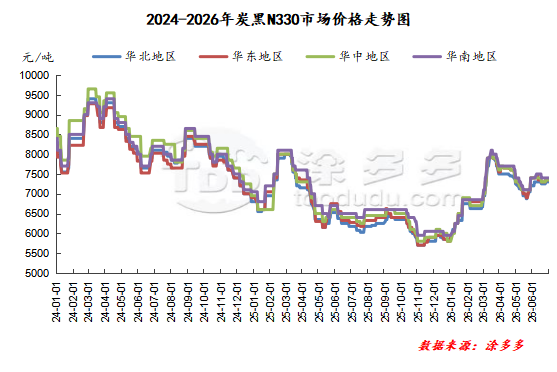
Рассматривая тенденцию рынка технического углерода во втором квартале, цены продолжили нисходящий тренд, наблюдавшийся в конце марта, после начала апреля, войдя в длительный нисходящий канал, который длился весь месяц. В апреле предприятия глубокой переработки проводили весеннее обслуживание, а крупные производители технического углерода сократили или приостановили производство, что оказало давление на прибыль в обоих секторах и снизило спрос на каменноугольную смолу. Однако коксохимические предприятия поддерживали высокий уровень загрузки из-за высокой прибыли, что привело к относительно обильному предложению каменноугольной смолы. Цены на сырье, такие как каменноугольная смола, антраценовое масло и этиленовая смола, снизились, что негативно сказалось на рынке. В результате цены на новые заказы на рынке технического углерода продолжали падать, а производители шин столкнулись с сокращением уровня загрузки мощностей и ограниченным объемом закупок, что привело к слабым ценам на сделки по новым заказам.
На втором этапе цены на технический углерод кратковременно восстановились в конце мая. С середины мая, благодаря высоким уровням загрузки downstream заводов, покупательские настроения downstream по сырьевой каменноугольной смоле быстро восстановились, увеличив положительные факторы на рынке и подтолкнув рынок каменноугольной смолы к восходящему тренду. К концу месяца эти положительные факторы продолжали проявляться. Инцидент на угольной шахте в Шаньси, как ожидалось, сократит предложение высокотемпературной каменноугольной смолы, что дополнительно усилит покупательские настроения downstream и увеличит рыночные прибыли. Цены на сырье выросли больше, чем ожидалось, до высоких уровней, что оказало новое давление на компании по производству технического углерода, чтобы поддерживать цены. Цены на технический углерод следовали за ростом затрат, но сопротивление downstream этим высоким ценам привело к значительному давлению на фактические сделки, что привело к ограниченному объему торговли в регионе. Этот рост цен был кратковременным и ограниченным по масштабу.
На третьем этапе, начиная с середины июня, рынок технического углерода вошел в длительный период боковой торговли. С точки зрения предложения, что касается цен на каменноугольную смолу, большинство независимых коксохимических заводов в Шаньси получали лишь небольшую прибыль, а некоторые малые и средние коксохимические заводы работали с убытками. С сжатием маржи прибыли энтузиазм коксохимических заводов к работе был в целом низким. Предложение высокотемпературной каменноугольной смолы недавно показало непрерывное небольшое снижение, и в некоторых районах предложение и спрос на каменноугольную смолу остаются напряженными.
Рынок каменноугольной смолы восстановился, что благоприятно для новых заказов на рынке технического углерода. Цены на технический углерод выросли, а покупатели downstream, под влиянием менталитета «покупать дорого, продавать дешево», увеличили количество новых заказов на технический углерод. Однако рост цен не полностью соответствовал увеличению цен на сырье. Рынок технического углерода работает на грани рентабельности, сталкиваясь с значительным давлением, и рыночные цены остаются боковыми в течение длительного времени.
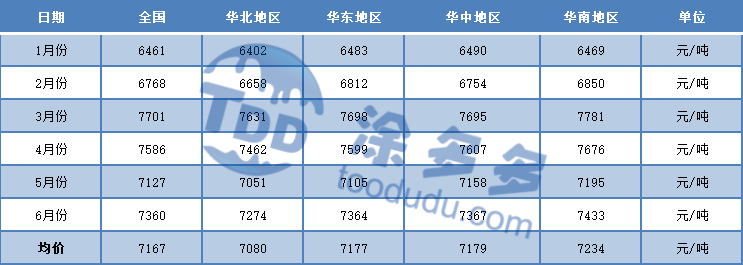
1.2 Средние месячные цены на технический углерод в разных регионах
1.3 Анализ прибыли отрасли технического углерода в Китае
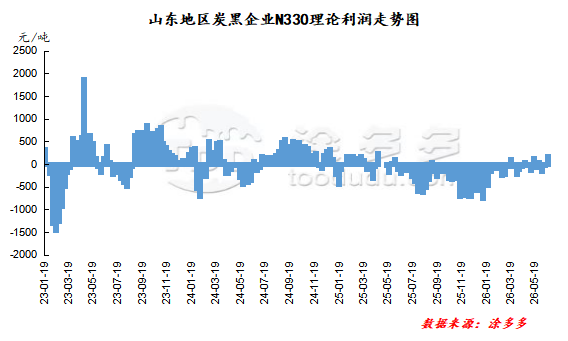
В первой половине 2026 года общая прибыльность отрасли технического углерода была в целом средней. Взяв в качестве примера предприятия Шаньдуна, производящие N330, можно отметить, что большинство месяцев были убыточными. Во втором квартале общий уровень прибыли значительно улучшился, с большим количеством периодов прибыльности. Общая маржа прибыли и убытков отрасли технического углерода постоянно сокращалась в первом квартале, достигнув прибыльности к концу квартала.
Взяв в качестве примера предприятия Шаньдуна, производящие N330, можно отметить, что с января по февраль зона убытков на рынке технического углерода сократилась благодаря одновременному росту цен на рынке технического углерода и рынке сырьевой каменноугольной смолы, что привело к постепенному сокращению убытков, хотя рынок оставался убыточным. В марте рынок технического углерода стал прибыльным, увеличив маржу прибыли. До конца апреля отрасль технического углерода демонстрировала узкую тенденцию к прибыли, которая сохранялась до конца второго квартала.
1.4 Анализ производства технического углерода в Китае
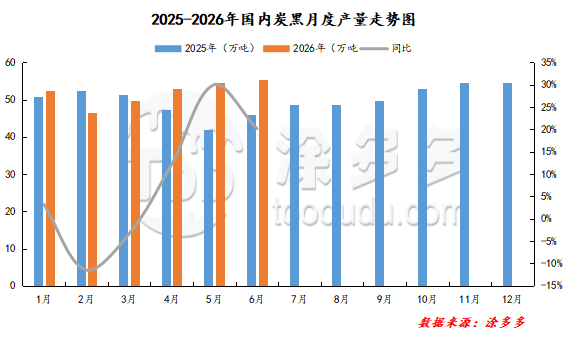
Согласно статистике TuDuoduo, производство технического углерода в Китае в первой половине 2026 года составило 3,1164 миллиона тонн, что на 215,400 тонн больше по сравнению с аналогичным периодом прошлого года, что представляет собой рост на 7,43%.
1.5 Анализ месячного уровня загрузки мощностей производства технического углерода в Китае
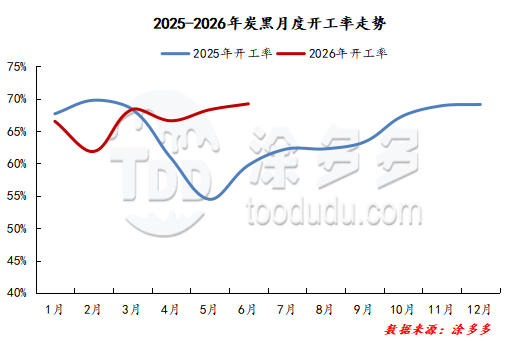
Согласно статистике TuDuoduo, уровень загрузки мощностей выборочных предприятий по производству технического углерода показал значительное улучшение в первой половине 2026 года. Уровень загрузки мощностей выборочных предприятий по производству технического углерода в первом квартале демонстрировал тенденцию в форме буквы «V», при этом общие условия работы были слабее, чем в аналогичный период прошлого года.
В январе, непосредственно перед праздником Весны, наблюдалась нисходящая тенденция уровня загрузки отрасли из-за ослабления ожиданий спроса и продолжающихся убытков отрасли. В феврале, с праздником Весны, продолжающимся весь месяц, заводы по производству шин и продукции сосредоточились на остановке производства и каникулах, что еще больше снизило уровень загрузки отрасли технического углерода.
Особенно остановки и сокращения производства на малых и средних заводах по производству технического углерода были даже больше, чем во время праздника Весны в прошлом году. После праздника Весны уровень запасов производителей шин был выше, чем в аналогичный период прошлого года. В целом, новые заказы на технический углерод не оправдали ожиданий, основные рыночные сделки были сосредоточены в начале марта. Вспышка геополитических конфликтов привела к неожиданно большому увеличению затрат на технический углерод.
В этот период заводы, которые прошли обслуживание во время праздника, постепенно возобновили работу, крупные заводы работали нормально, и только некоторые небольшие заводы испытывали плановые остановки. В результате уровень загрузки мощностей производителей технического углерода вырос в марте.
Во втором квартале уровень загрузки мощностей выборочных предприятий по производству технического углерода показал устойчивую восходящую тенденцию, значительно лучше, чем в аналогичный период прошлого года. В апреле, из-за убытков, уровень загрузки мощностей крупного завода в Северном и Восточном Китае немного снизился. Крупные заводы в Восточном Китае, которые ранее прошли обслуживание, все еще работали, что привело к небольшому общему снижению уровня загрузки мощностей на рынке. С возвращением отрасли технического углерода к прибыльности уровень загрузки мощностей отрасли увеличился в мае.
Некоторые крупные заводы в Восточном и Северном Китае возобновили работу после обслуживания, в то время как некоторые заводы в Шаньдуне и Восточном Китае прошли обслуживание. Крупные заводы провели плановое ротационное обслуживание своих производственных линий. В целом уровень загрузки мощностей производителей технического углерода вырос в мае. В июне некоторые крупные заводы по производству технического углерода в Шаньдуне и Восточном Китае возобновили работу после обслуживания, в то время как некоторые заводы в Восточном, Северном и Северо-Западном Китае прошли обслуживание. Крупные заводы провели плановое обслуживание линий.
Глава 2: Анализ импорта и экспорта технического углерода в Китае
2.1 Анализ импорта технического углерода в Китае
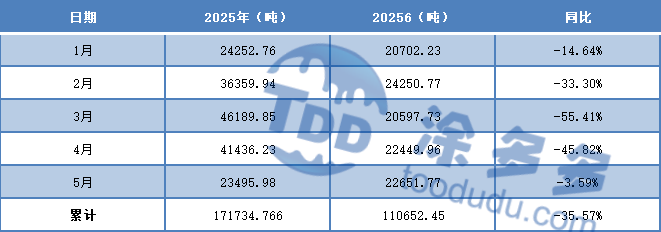
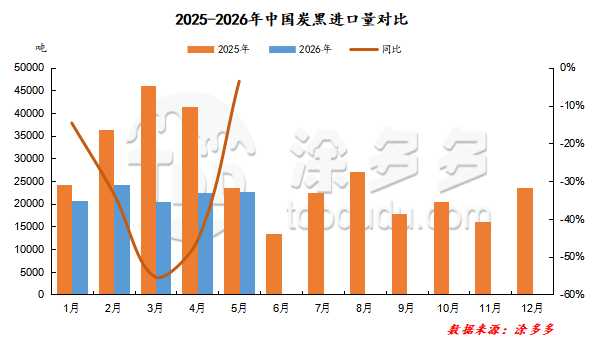
Согласно данным таможни: совокупный объем импорта технического углерода в моей стране с января по май 2026 года составил 110,700 тонн, что на 35,55% меньше по сравнению с аналогичным периодом прошлого года.
2.2 Анализ экспорта технического углерода из Китая
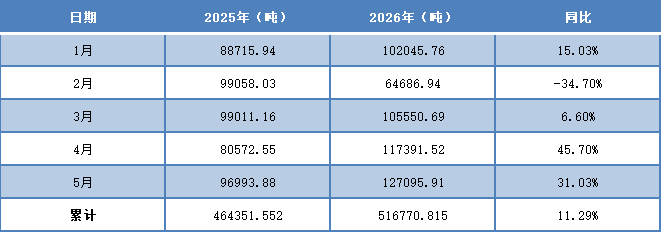
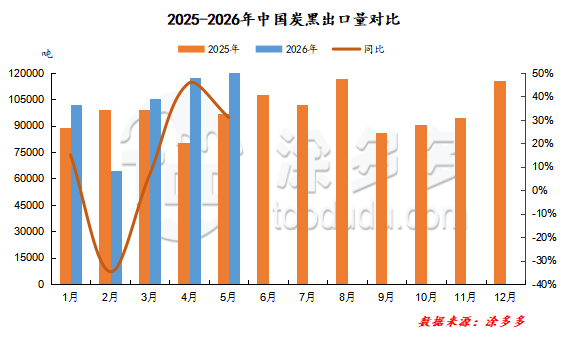
Согласно данным таможни: совокупный объем экспорта технического углерода из моей страны с января по май 2026 года составил 516,800 тонн, что на 11,29% больше по сравнению с аналогичным периодом прошлого года.
2.3 Анализ видимого потребления технического углерода в Китае
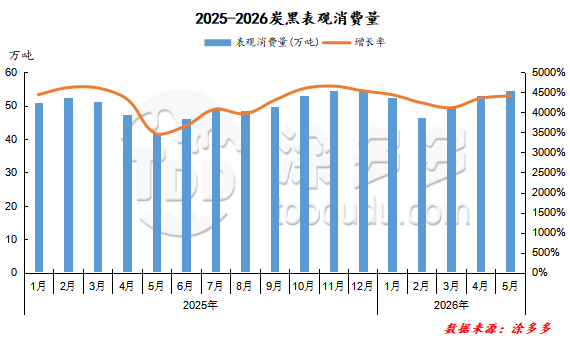
Согласно данным TuDuoDuo: видимое потребление технического углерода в Китае с января по май 2026 года составило 2,156,700 тонн.
2.4 Анализ импорта высокотемпературной каменноугольной смолы в Китае
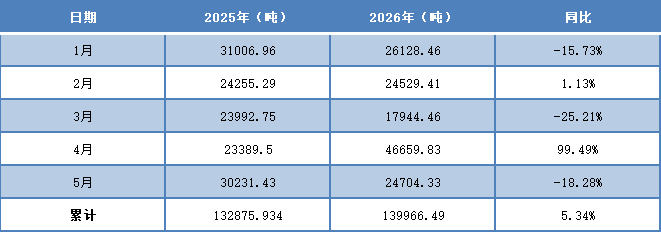
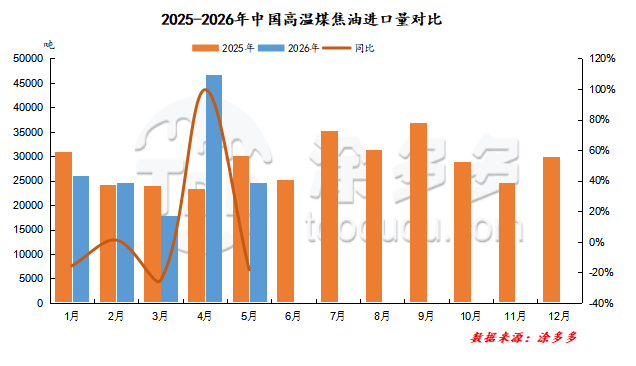
Согласно данным таможни, совокупный объем импорта высокотемпературной каменноугольной смолы в Китае с января по май составил примерно 140,000 тонн, что на 5,34% больше по сравнению с аналогичным периодом прошлого года, что представляет собой увеличение на 7,100 тонн.
Глава 3: Прогноз перспектив рынка технического углерода в Китае
Что касается цен на технический углерод в первой половине года, сторона затрат оказала значительное влияние, что привело к относительно высоким ценам. Рассматривая ситуацию с предложением и спросом во второй половине года, со стороны предложения, отрасль каменноугольной смолы, благодаря прибыльным операциям глубокой переработки, продемонстрировала сильное желание поглощать дорогую каменноугольную смолу, что привело к длительному периоду относительно высоких цен на высокотемпературную каменноугольную смолу. Повышение цен на сырьевую высокотемпературную каменноугольную смолу во второй половине года обеспечит сильную поддержку для нижнего уровня цен на технический углерод.
Со стороны спроса, праздник Национального дня будет продолжаться на протяжении второй половины года, замедляя как внутренние, так и международные продажи. С ростом уровня запасов некоторые компании по производству шин могут приостановить производство для обслуживания, что приведет к снижению общего объема выпуска. С учетом как бычьих, так и медвежьих факторов на стороне предложения и спроса, рынок технического углерода демонстрирует явную тенденцию к волатильности.
Наша платформа соединяет сотни проверенных китайских поставщиков химической продукции с покупателями по всему миру, способствуя прозрачным сделкам, лучшим бизнес-возможностям и высокоценным партнерствам. Независимо от того, ищете ли вы массовые товары, специализированные химикаты или услуги по индивидуальной закупке, TDD-Global заслуживает доверия как ваш первый выбор.
-
Котировка рынка титана (16 сентября)7111
-
Рынок технического углерода ожидает руководства по сырьевым материалам (16 сентября)7823
-
Фьючерсы на натуральный каучук растут: рынок оживает? (16 сентября)8040
-
Котировка рынка титана (15 сентября)9696
-
Ежедневный отчет по техническому углероду: стабильные котировки, "холодные" сделки (15 сентября)8142









